



記事一覧

税金

社会生活を送る上で避けることのできない税金。会社であれば決算期に、個人では相続時などに思わぬ課税で慌ててしまうことがないよう、前もって対策をしておくことが肝要です。どのようなものなら必要経費として計上できるのか、どのような場合には控除が受けられるのか、あるいはどんな税理士に相談するべきなのかや、税務調査はどのようにして行われるのかなど、このページでは「節税」に関する情報をまとめています。

適用期限が3年延長 医業継続に係る相続税・贈与税の特例措置
節税
[連載] スペシャリストがズバリ解説! 平成29年度「税制改正」のポイント◆上条佳生留税理士

【第1回】適用期限が3年延長 医業継続に係る相続税・贈与税の特例措置

| 上條 佳生留
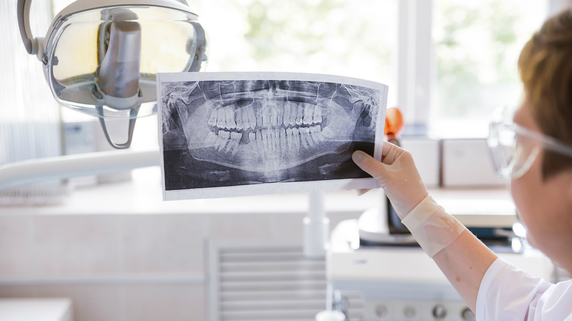
歯科医院が回収した「金歯」 雑収入として計上しているか?
節税
[連載] ベテラン調査官はここを見てる~税務調査事例

【第3回】歯科医院が回収した「金歯」 雑収入として計上しているか?

| 加藤 武人
税務調査で「勤務実態のない家族の給与賞与」が問題になった事例
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第11回】税務調査で「勤務実態のない家族の給与賞与」が問題になった事例

| 鳥山 昌則
力関係は歴然!? 「国税局」と「税務署」の違い
節税
[連載] 元国税実査官が明かす「国税局資料調査課」の実態

【第2回】力関係は歴然!? 「国税局」と「税務署」の違い

| 佐藤 弘幸
税務上「使用人兼務役員」と認められない役員の調査事例
節税
[連載] ベテラン調査官はここを見てる~税務調査事例

【第2回】税務上「使用人兼務役員」と認められない役員の調査事例

| 加藤 武人
税務調査で「粉飾決算」が見つかった場合の対応策
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第10回】税務調査で「粉飾決算」が見つかった場合の対応策

| 鳥山 昌則
国税庁の「本庁」を頂点とする日本の税務行政の仕組み
節税
[連載] 元国税実査官が明かす「国税局資料調査課」の実態

【第1回】国税庁の「本庁」を頂点とする日本の税務行政の仕組み

| 佐藤 弘幸
節税、利益圧縮…不動産経営の「法人化」のメリット
賃貸経営
[連載] 自己資金ゼロから資産8億円! 不動産投資の成功事例

【第19回】節税、利益圧縮…不動産経営の「法人化」のメリット

| 桜木 大洋
税務調査官が注目する「請負契約と雇用契約」の違い
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第9回】税務調査官が注目する「請負契約と雇用契約」の違い

| 鳥山 昌則
インターネット販売の売上げを申告しなかった個人事業主の事例
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第8回】インターネット販売の売上げを申告しなかった個人事業主の事例

| 鳥山 昌則
節税目的の「中古不動産」購入をどう考えるか?
節税
[連載] 元・国税調査官が語る「究極の節税」

【最終回】節税目的の「中古不動産」購入をどう考えるか?

| 辻 正夫
中古車売買の利益が問題…税務調査が入った自動車整備業の事例
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第7回】中古車売買の利益が問題…税務調査が入った自動車整備業の事例

| 鳥山 昌則
節税のために「中古のクルーザー」を購入してはいけない理由
節税
[連載] 元・国税調査官が語る「究極の節税」

【第17回】節税のために「中古のクルーザー」を購入してはいけない理由

| 辻 正夫
「雑収入・福利厚生費」を税務署に隠してはいけない理由
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第6回】「雑収入・福利厚生費」を税務署に隠してはいけない理由

| 鳥山 昌則
企業が生命保険や共済制度を活用して節税をする方法
節税
[連載] 元・国税調査官が語る「究極の節税」

【第16回】企業が生命保険や共済制度を活用して節税をする方法

| 辻 正夫
税務署の「通帳チェック」で判明した相続税の申告漏れ
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第5回】税務署の「通帳チェック」で判明した相続税の申告漏れ

| 鳥山 昌則
税務調査実施の連絡…先回りで「修正申告書」を提出した事例
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第4回】税務調査実施の連絡…先回りで「修正申告書」を提出した事例

| 鳥山 昌則
従業員への「決算賞与の支給」を活用した節税策
節税
[連載] 元・国税調査官が語る「究極の節税」

【第15回】従業員への「決算賞与の支給」を活用した節税策

| 辻 正夫
純金の仏具購入は節税対策になる? お墓や葬式の費用と税金
節税
[連載] お金持ちが実践している「資産を残す」方法

【最終回】純金の仏具購入は節税対策になる? お墓や葬式の費用と税金

| 清田 幸弘
税金の払い過ぎを防ぐ税理士とのコミュニケーション
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第3回】税金の払い過ぎを防ぐ税理士とのコミュニケーション

| 鳥山 昌則
「事前確定届出給与」の活用で役員賞与を損金化する方法
節税
[連載] 元・国税調査官が語る「究極の節税」

【第14回】「事前確定届出給与」の活用で役員賞与を損金化する方法

| 辻 正夫
払い過ぎた相続税が還付!? 「土地の評価額」見直しのメリット
節税
[連載] お金持ちが実践している「資産を残す」方法

【第18回】払い過ぎた相続税が還付!? 「土地の評価額」見直しのメリット

| 清田 幸弘
お世話になったあの人へ 第三者に「遺言書」で財産を渡す方法
節税
[連載] お金持ちが実践している「資産を残す」方法

【第17回】お世話になったあの人へ 第三者に「遺言書」で財産を渡す方法

| 清田 幸弘
事前に調査された銀行口座・・・指摘された「金銭の移動」とは?
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第2回】事前に調査された銀行口座・・・指摘された「金銭の移動」とは?

| 鳥山 昌則
不動産取得時に「本体・建物附属設備」を分けて計上する節税術
節税
[連載] 元・国税調査官が語る「究極の節税」

【第13回】不動産取得時に「本体・建物附属設備」を分けて計上する節税術

| 辻 正夫
財産の分割方法を「遺言書」に明記して防ぐ相続トラブル
節税
[連載] お金持ちが実践している「資産を残す」方法

【第16回】財産の分割方法を「遺言書」に明記して防ぐ相続トラブル

| 清田 幸弘
中小企業向けの「共済制度」を活用した節税方法
節税
[連載] 個人事業を会社にしたときのメリット~経費編

【最終回】中小企業向けの「共済制度」を活用した節税方法

| 関根 俊輔
民法で定められている相続での財産の「行き先」と「割合」
節税
[連載] お金持ちが実践している「資産を残す」方法

【第15回】民法で定められている相続での財産の「行き先」と「割合」

| 清田 幸弘
税務調査官が「威圧・脅迫的」・・・適切な対応事例とは?
節税
[連載] 「闘う税理士」が伝授する税務署との交渉術

【第1回】税務調査官が「威圧・脅迫的」・・・適切な対応事例とは?

| 鳥山 昌則
「退職所得控除」を活用した法人ならではの節税方法
節税
[連載] 個人事業を会社にしたときのメリット~経費編

【第6回】「退職所得控除」を活用した法人ならではの節税方法

| 関根 俊輔
出張費、交際費・・・費用計上を工夫して節税する方法
節税
[連載] 元・国税調査官が語る「究極の節税」

【第12回】出張費、交際費・・・費用計上を工夫して節税する方法

| 辻 正夫
死後に財産を「寄付」するための贈与契約の結び方
節税
[連載] お金持ちが実践している「資産を残す」方法

【第14回】死後に財産を「寄付」するための贈与契約の結び方

| 清田 幸弘
法人成りで「生命保険」の保険料を経費にする方法
節税
[連載] 個人事業を会社にしたときのメリット~経費編

【第5回】法人成りで「生命保険」の保険料を経費にする方法

| 関根 俊輔
お金持ちはどうして「多額の生命保険」に入っているのか?
節税
[連載] お金持ちが実践している「資産を残す」方法

【第13回】お金持ちはどうして「多額の生命保険」に入っているのか?

| 清田 幸弘
法人成りで「営業車両」の代金を全額経費計上する方法
節税
[連載] 個人事業を会社にしたときのメリット~経費編

【第4回】法人成りで「営業車両」の代金を全額経費計上する方法

| 関根 俊輔
「財務リストラ」によって得られた節税効果の実例
節税
[連載] 元・国税調査官が語る「究極の節税」

【第11回】「財務リストラ」によって得られた節税効果の実例

| 辻 正夫

人気記事ランキング

  • デイリー
  • 週間
  • 月間

メルマガ会員登録者の
ご案内

メルマガ会員限定記事をお読みいただける他、新着記事の一覧をメールで配信。カメハメハ倶楽部主催の各種セミナー案内等、知的武装をし、行動するための情報を厳選してお届けします。

メルマガ登録


会員向けセミナーの一覧



