検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
国税庁が「消費税率引き下げ特設サイト」を開設
食料品消費税の引き下げをめぐっては、すでに8月5日の臨時閣議で「2027年4月から2年間、食料品の税率を8%から1%に引き下げる」という基本方針が決定されており、今回の特設サイト開設は、その内容を具体化した「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」の9月15日閣議決定を受けたものだ。
国税庁は、制度の詳細をできる限り早急に公表して広報活動を開始するとの方針を受け、飲食料品の消費税率を2年間引き下げる改正案について、リーフレット、パンフレット、Q&A、説明動画などを掲載している。
さらに、レジやシステムを開発する事業者向けの情報も用意されている。今回の税率変更が消費者だけでなく、商品を販売する側のシステムや事務処理にも大きな影響を与えるためである。
もっとも、国税庁は特設サイト上で、掲載内容について「今後、法案が国会に提出され、審議を経た上で可決・成立した場合のもの」と明記している。したがって、現段階では「決定済みの税率変更」ではなく、成立を前提とした制度案として見る必要がある。
2027年4月から「8%→1%」に
現在、消費税率は原則10%であるが、酒類と外食を除く飲食料品などには軽減税率が適用され、8%となっている。
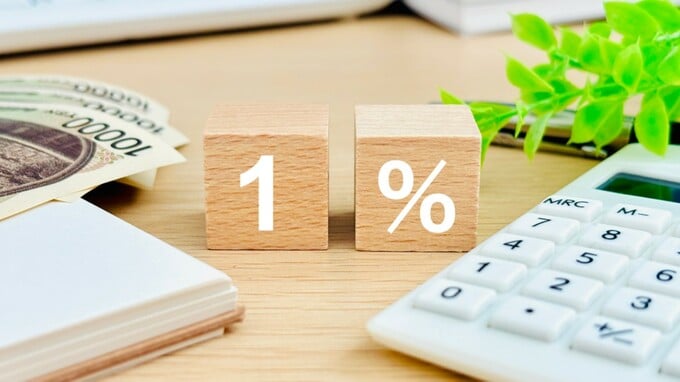
今回の案では、2027年4月1日から2029年3月31日までの2年間、飲食料品について、この税率を1%に引き下げる。
1%の内訳は、国の消費税が0.78%、地方消費税が0.22%となる。
したがって、すべての商品やサービスが1%になるわけではない。飲食料品以外の商品やサービスについては原則として10%が維持され、定期購読契約が締結された週2回以上発行される新聞については8%が維持される。また、酒類も今回の1%への引き下げの対象外であり、10%のままとなる。
消費者にとっては、「食品は1%、それ以外は原則10%」という新たな税率区分を意識することになる。