検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
高野山の宿坊で、なぜ「1億円超」の申告漏れが発覚したのか
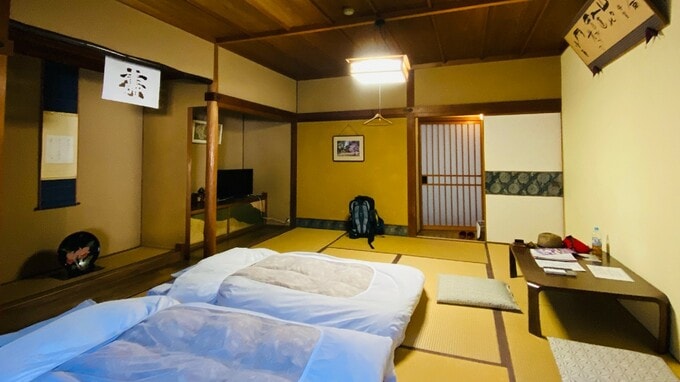
空海が開いた高野山には、現在117の寺院があり、そのうち51ほどの寺院が宿坊を備え、それぞれ宗教法人として運営しています。その高野山の宿坊を営む十数の宗教法人が大阪国税局の税務調査を受け、半数以上で総額1億円を超える申告漏れが指摘されました。
問題となったのは、宗教活動そのものというより、寺院の収入や経費の処理です。
本来、住職個人が負担すべき飲食代などの私的な支出を寺の経費として処理すれば、その分だけ寺の所得は少なくなります。今回の調査では、こうした私的な支出の付け替えなどが問題となり、申告漏れの総額は1億円を超え、追徴税額は計約6,000万円に上りました。
なかでも、総本山・金剛峯寺の西隣に位置する宗教法人「総持院」では、住職の家族が3年間にわたり、宿坊の収入やお布施などを私的な支出に充てていたとされます。大阪国税局はこれを住職家族への「給与」とみなし、所得税の源泉徴収漏れを指摘しました。総持院の申告漏れは約9,000万円で、重加算税を含めた追徴税額は約4,000万円とみられ、これが冒頭の全体の追徴税額(計約6,000万円)の大半を占める形です。
ここで注意したいのは、「宗教法人だから税金がかからない」という理解が正確ではないという点です。
宗教法人には税制上の優遇がありますが、法人のお金を住職やその家族が自由に使ってよいわけではありません。宗教法人の財産と個人の財産は、明確に区別する必要があります。