検索

日本における給付付き税額控除論議の経緯
(1)2000年代に始まった給付付き税額控除の導入論議
以下では、給付付き税額控除が政策として検討対象となった初期の動向を振り返ります。
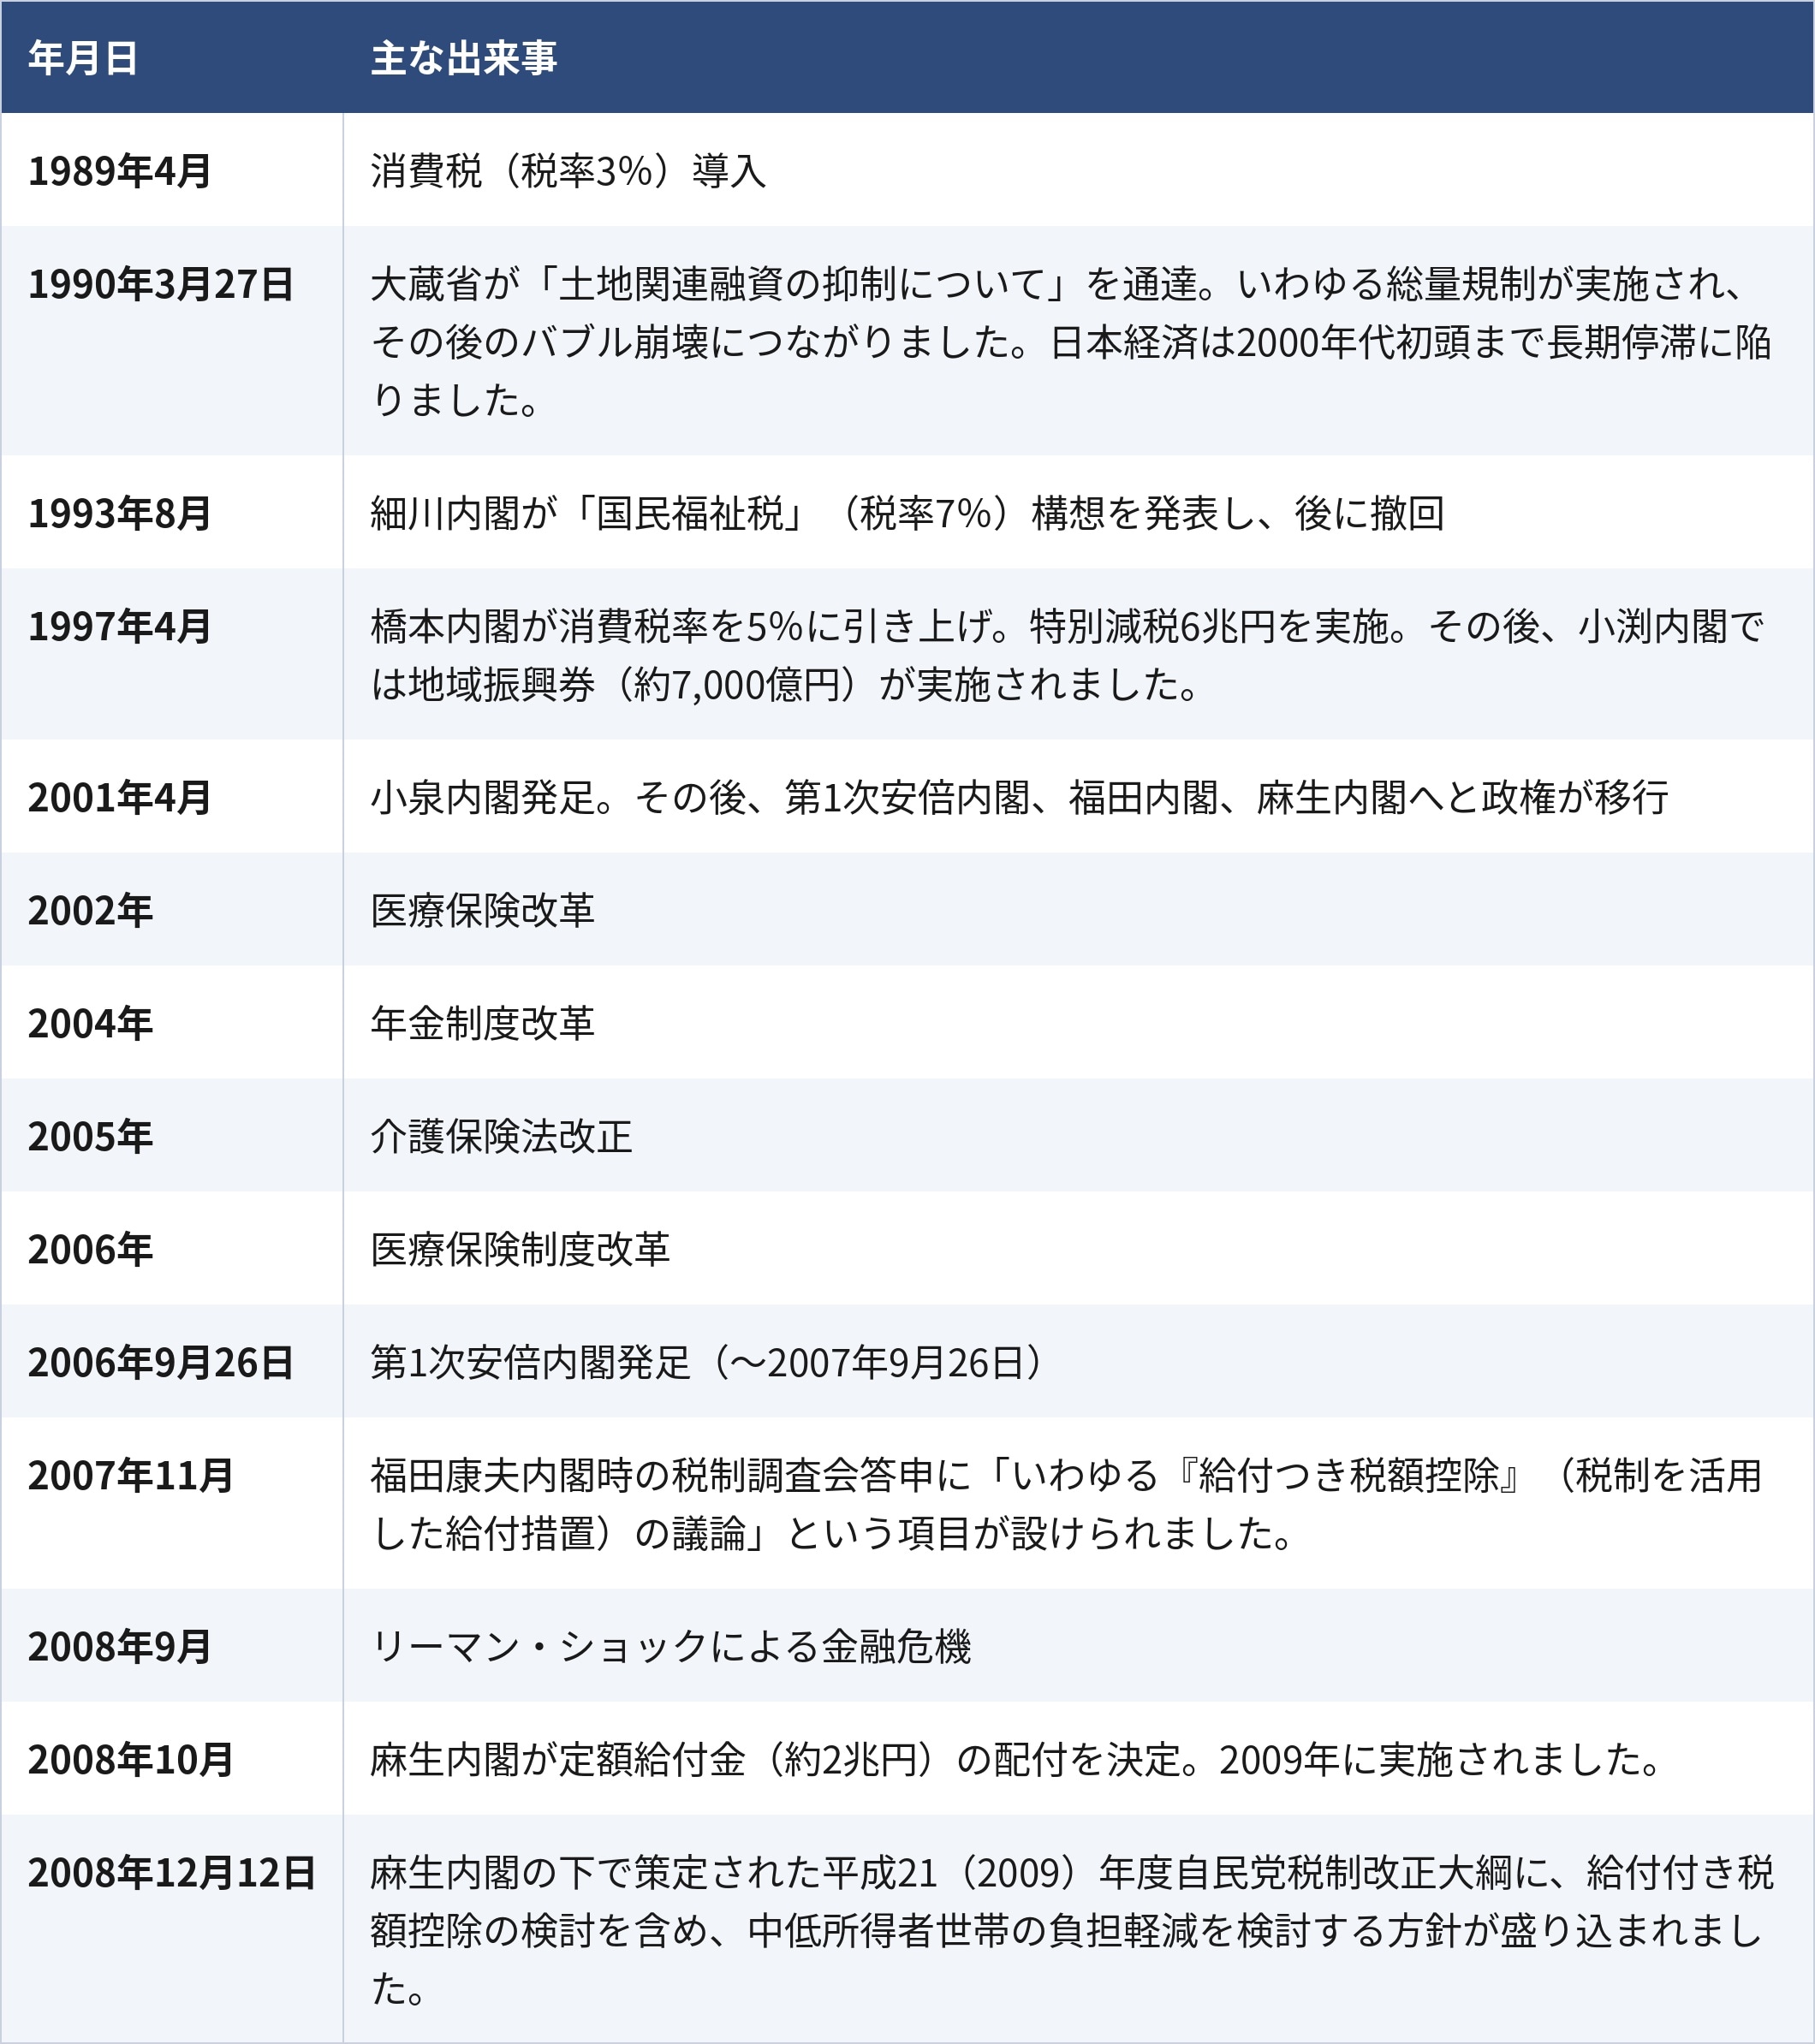
給付付き税額控除が政治の世界に登場したのは、2007年の福田康夫内閣時の税制調査会答申「抜本的な税制改革に向けた基本的考え方」に、「いわゆる『給付付き税額控除』(税制を活用した給付措置)の議論」という項目が設けられた頃です。
2008年、麻生内閣の下で策定された平成21年度自民党税制改正大綱では、個人所得課税について、格差の是正や所得再分配機能の回復という観点から、各種控除や税率構造を見直す方針が示されました。そのうえで、「給付付き税額控除の検討を含む歳出面もあわせた総合的取組みのなかで子育て等に配慮して中低所得者世帯の負担の軽減を検討する」と記載されました。
(2)社会保障と税の一体改革をめぐる議論
自民党から民主党へと政権が移った時期から、岸田内閣による定額減税までの動向は、次のとおりです。
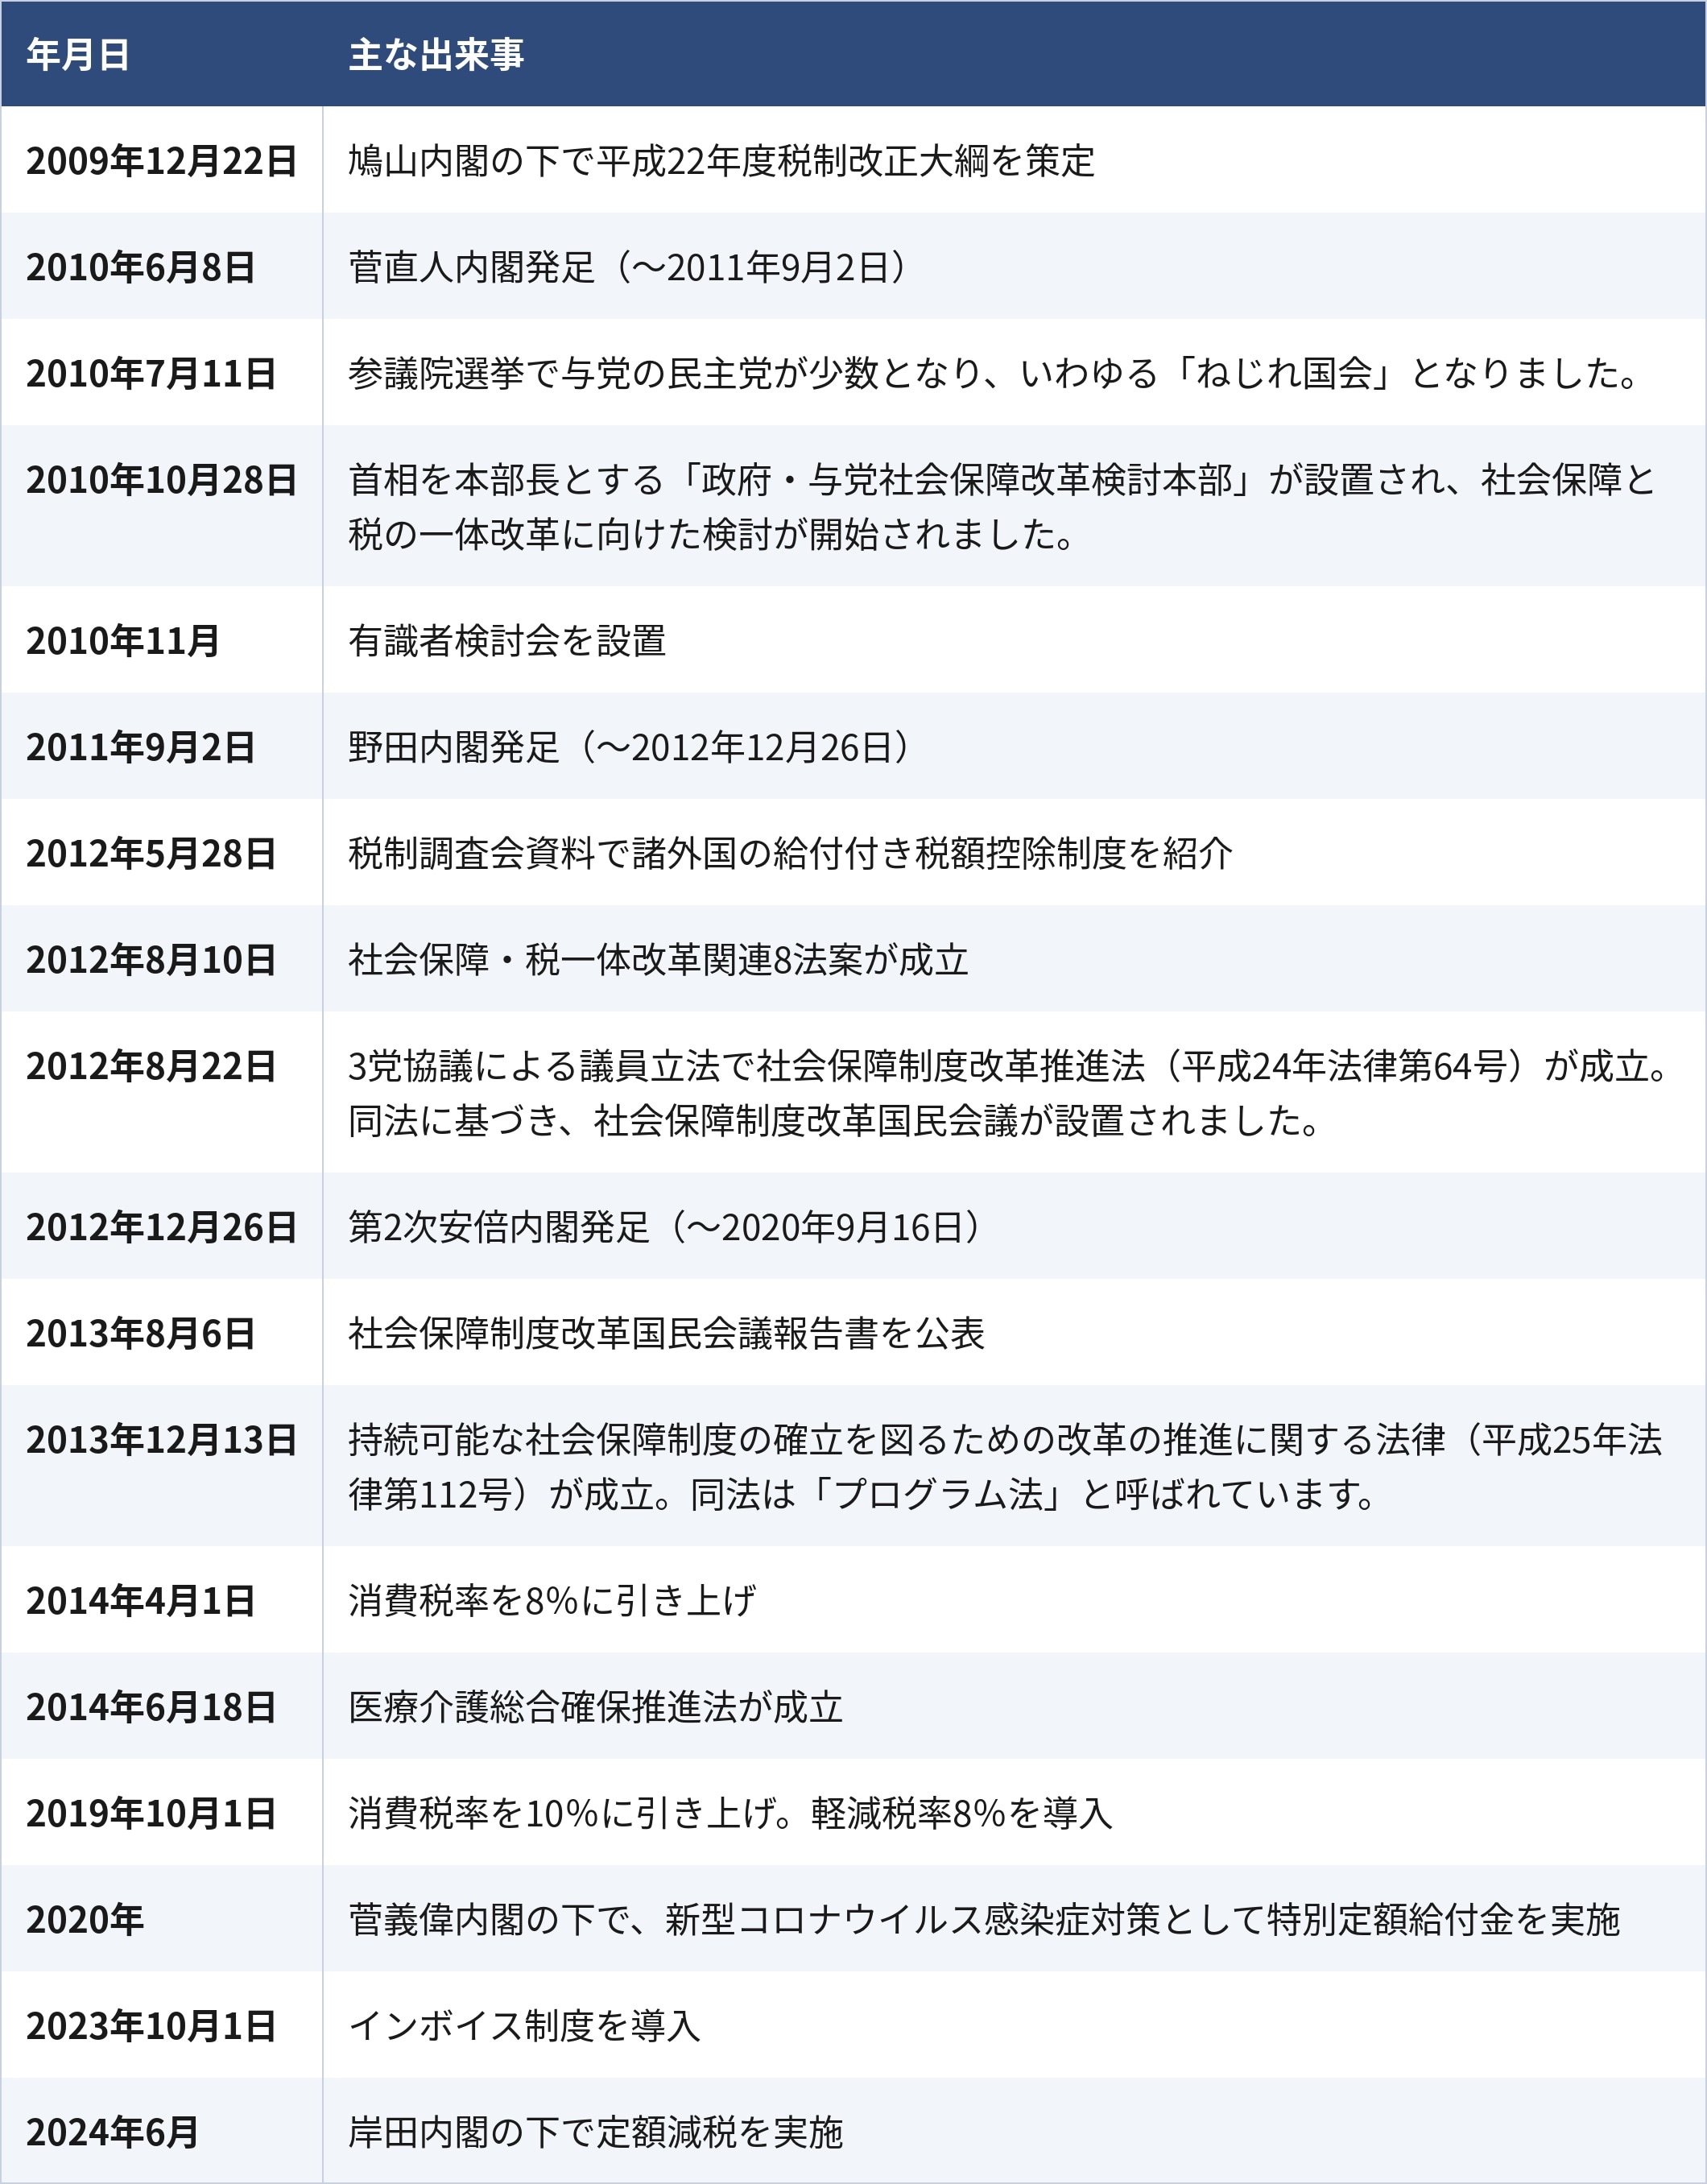
民主党政権への移行後、2010年の菅内閣では、首相を本部長とする「政府・与党社会保障改革検討本部」が設置され、社会保障と税の一体改革に向けた検討が始まりました。続く野田内閣では、2012年に社会保障・税一体改革関連8法案が成立しています。
この時期が、給付付き税額控除をめぐる議論の最初のピークでした。諸外国の制度を紹介する論稿なども多く発表されています。
しかし、この流れは長続きしませんでした。2012年から2020年までの第2次安倍内閣の時代には、消費税率の引き上げや軽減税率の実施、インボイス制度の導入などが中心的な政策課題となり、給付付き税額控除をめぐる議論は沈静化していきました。
(3)給付付き税額控除論議の再浮上と制度導入に向けた動き
給付付き税額控除をめぐる議論が再び活発化した背景には、次のような動きがあります。
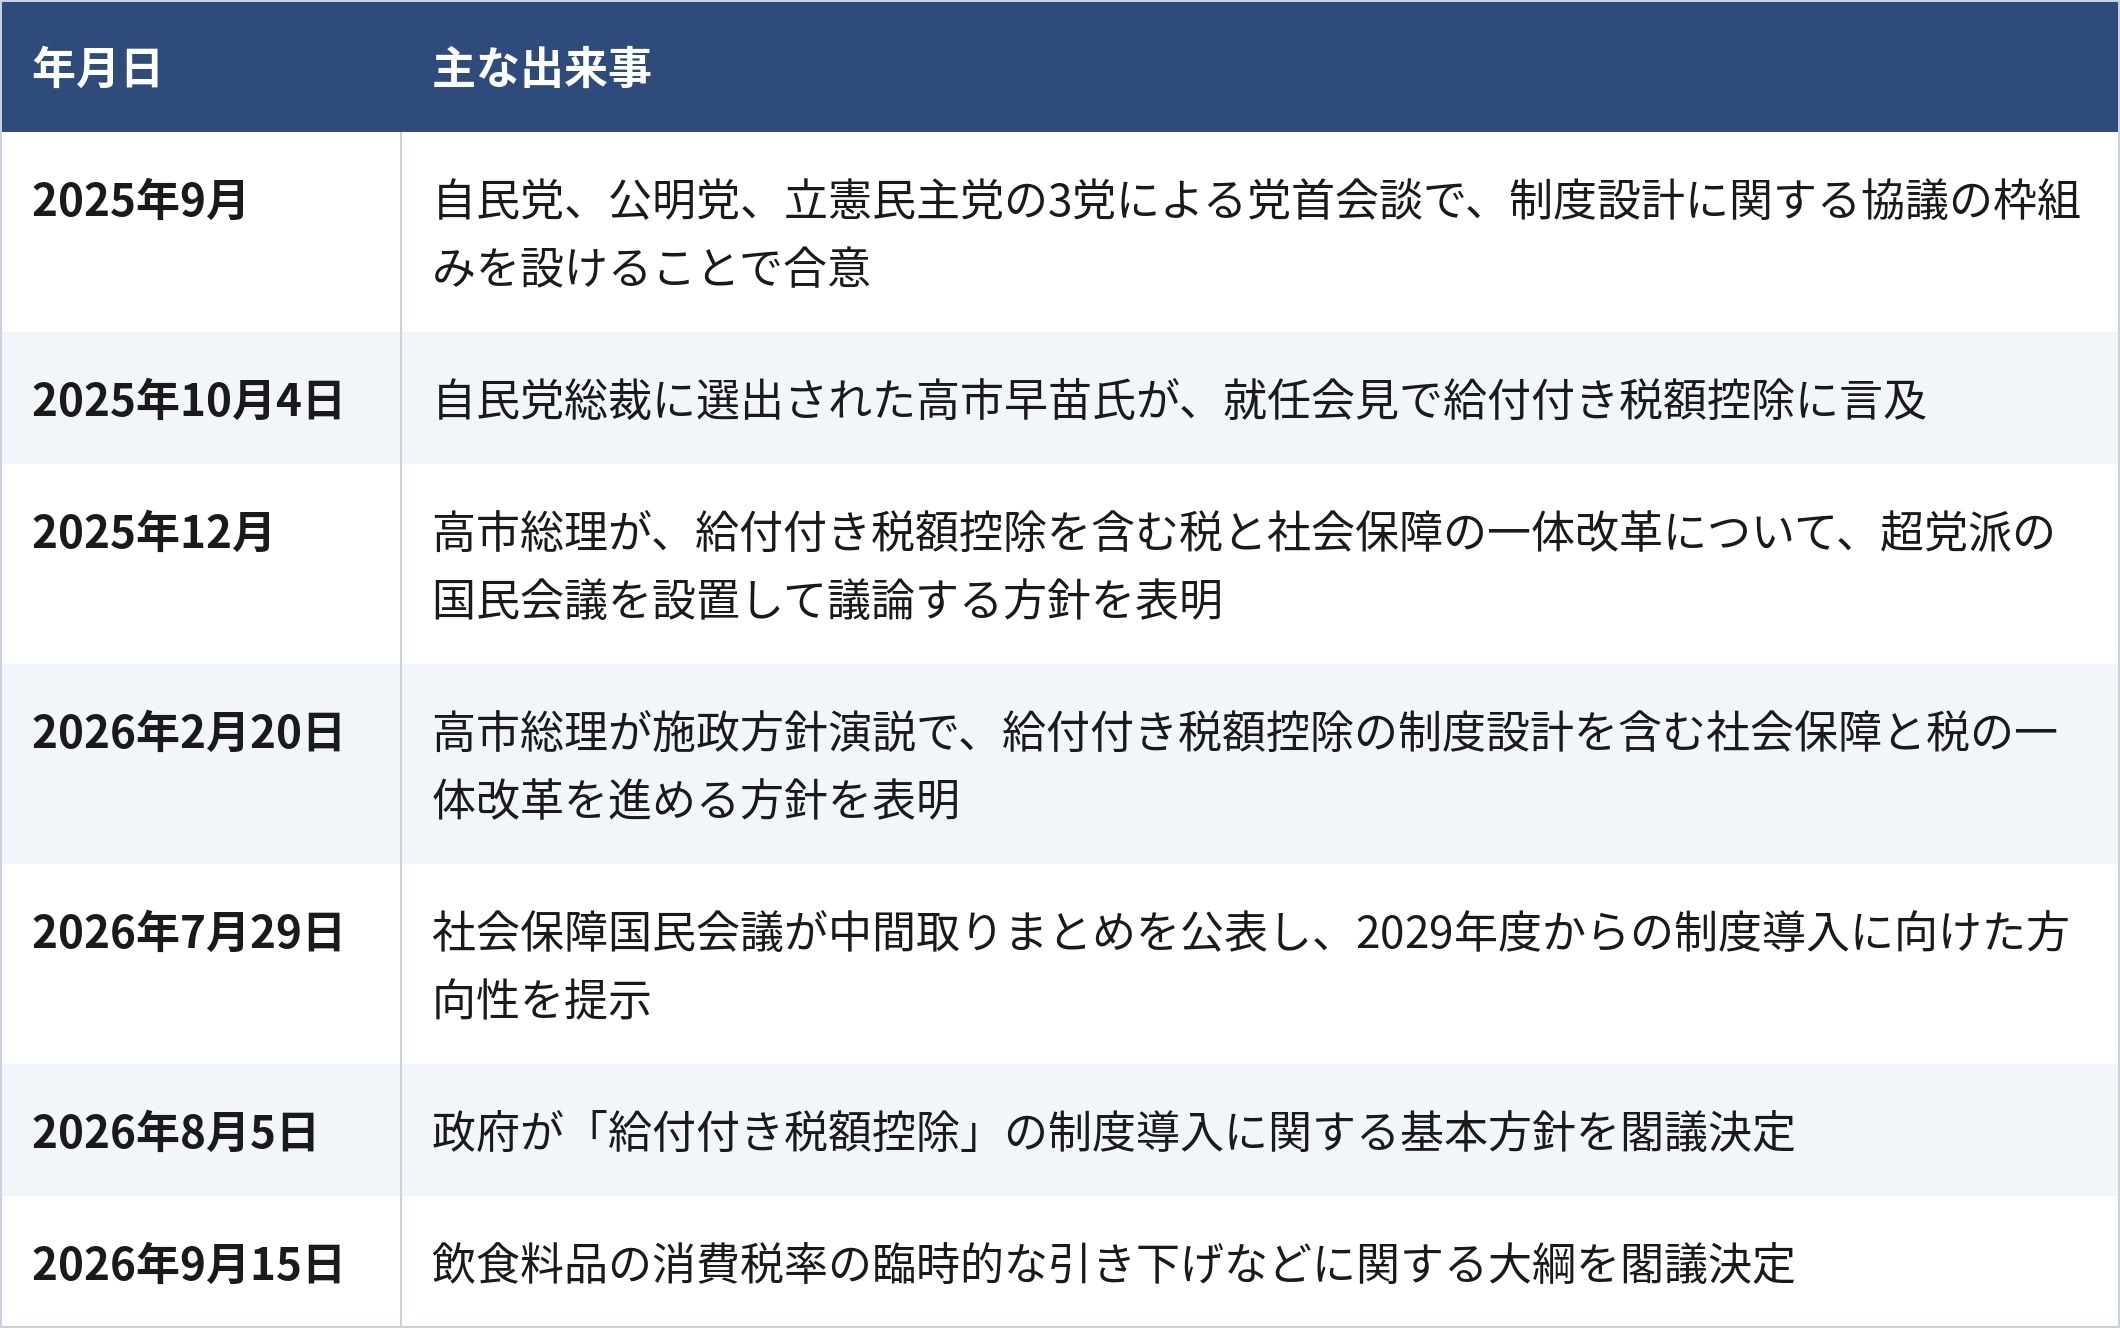
給付付き税額控除が再び政治の表舞台に現れたのは、2025年9月の自民党、公明党、立憲民主党の3党による党首会談で、制度設計に関する協議の枠組みを設けることで合意した頃です。3党は、政策責任者を中心に制度設計に関する協議を進めることで一致しました。物価高騰への対応や家計支援策として、恒常的な支援のあり方が議論されるなかで、給付付き税額控除が改めて注目されるようになったのです。
その後、2025年10月の自民党総裁選挙では、高市早苗氏が給付付き税額控除に言及し、林芳正氏は「日本版ユニバーサルクレジット」を提唱しました。
2026年に入ると、議論は具体化していきました。高市総理は、給付付き税額控除を本格的な負担軽減策と位置付け、飲食料品の消費税率引き下げについては、制度導入までの「つなぎ」とする考えを示しました。2月には、制度設計を含む社会保障と税の一体改革について、超党派の国民会議で検討を進める方針を表明しています。
さらに、7月29日に社会保障国民会議が中間取りまとめを公表し、2029年度からの制度導入に向けた方向性を示しました。これを受け、政府は8月5日に制度導入の基本方針を閣議決定しました。給付付き税額控除をめぐる議論は、導入の是非を検討する段階から、制度の具体的な設計を進める段階へと移っています。
今後の課題としては、支援対象者や給付額の決定方法、所得の把握、国と地方自治体の役割分担、財源の確保などが挙げられます。また、2010年頃から2026年までの間に、諸外国の制度も大きく変遷しています。典型例が英国のユニバーサルクレジットであり、各種手当を統合した制度となっています。海外の制度を参考にする場合にも、現在の制度内容を踏まえた検討が必要です。
かつて、金融所得課税の一体化をめぐる議論では、北欧の二元的所得税が注目を集めた時期がありました。しかし、結果として議論は尻すぼみとなりました。給付付き税額控除については、今回、政府の基本方針が決定されたことで、導入に向けた動きが具体化しています。ただし、制度の実効性を確保するには、税制と社会保障制度との整合性を図りながら、実務面の課題を解決していく必要があります。
(4)消費税の政争化現象
大平内閣による一般消費税の導入失敗、中曽根内閣による売上税案の撤回、竹下内閣による消費税の導入という一連の政治的経緯があります。
その過程では、社会福祉の安定財源としての消費税の特徴よりも、国民生活に悪影響を及ぼす側面が強調されてきました。その結果、消費税率の引き上げは「選挙に負ける」というトラウマと結び付き、政治的に難しい課題として定着したのです。
消費税の導入後、日本経済はバブル崩壊に直面しました。さらに、1997年4月の橋本内閣による消費税率の5%への引き上げ後には景気が悪化し、小泉内閣の時代には日経平均株価が7,000円台まで落ち込みました。この時期には赤字国債の発行が増加しましたが、消費税率の引き上げによって歳入を補うという状況には至りませんでした。
消費税の逆進性を緩和する措置として、給付付き税額控除が注目されるようになりました。一方、民主党政権下の2010年度税制改正では、「所得控除から手当へ」という考え方などに基づき、子ども手当の創設に伴って、年少扶養親族(15歳以下)に対する扶養控除(38万円)が廃止されました。
さらに、高校の実質無償化に伴い、16歳から18歳までの特定扶養親族に対する扶養控除の上乗せ部分(25万円)も廃止されました。この時期から、社会福祉の観点から給付付き税額控除が果たす役割についても、改めて見直されるようになったといえます。
このように、政策の軸が消費税の逆進性の緩和から社会福祉へと移ってきた背景には、急速に進行する少子高齢化があります。特に、医療と年金の分野では、将来的に不確定な要素が多く、政治の中心的な課題となっています。