検索

マンション評価の見直しと貸付用不動産の新たな評価ルール
しかし、多くの富裕層が不動産による相続対策を進めた結果、行き過ぎた相続対策として税制改正が行われました。
2024年1月1日以降は、区分所有マンションについて評価額を補正する仕組みが追加されています。従来の計算方法では5,000万円であったものが、物件にもよりますが、1億円程度の評価になるといった具合です。
それでも、3億円の時価のものが1億円になるのであれば御の字でしょう。そこで、2025年12月に閣議決定された2026年度税制改正大綱では、課税時期前5年以内に取得(新築を含む)した貸付用不動産について、通常の取引価額(時価)で評価する見直しが盛り込まれました。課税上の弊害がない場合には、取得価額等を基に算定した価額の80%相当額で評価することも示されています。2027年1月1日以後の相続・贈与から適用される予定で、2026年9月には国税庁が通達案を公表しています。
駆け込みによる相続対策を防止する(相続対策としての効果が薄れる)ことを目的としているものと思われます。
昨今、評価を見直す税制改正が相次いでいることは、裏を返せば、不動産による相続対策が多く行われたため、それに対する予防策を講じようとしているともいえるのではないでしょうか。
このように、不動産価格が上昇した要因として、2013年の税制改正(基礎控除の引き下げ)を起点とした、相続対策による不動産購入の増加が考えられます。
円安と転売目的の投資が不動産価格を押し上げた
次に、国内外の投資家による、主に転売目的の不動産投資について検討したいと思います。
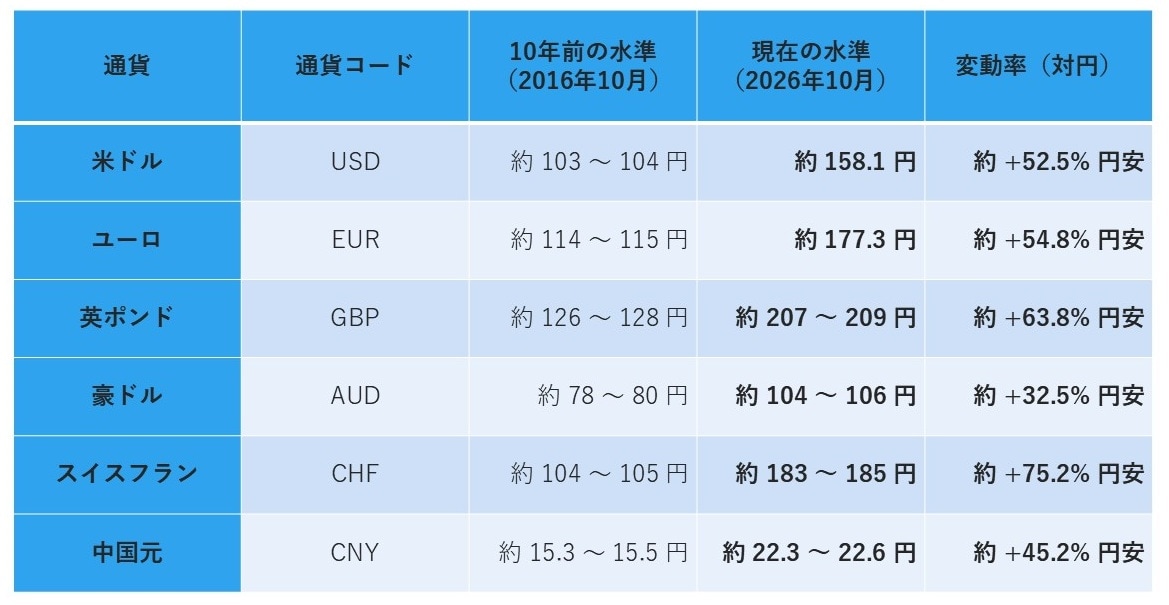
国外投資家の要因は、為替による影響が大きいと思われます。図表4では、10年前と現在の為替を比較しています。主要通貨に対して円は軒並み下落しており、その幅は通貨によって異なりますが、おおむね3割から7割台です。
円建ての価格が同じであれば、外貨ベースの購入負担は、為替が5割円安になった場合、10年前の約3分の2になります。裏を返せば、円建て価格が1.5倍に上昇しても、国外の投資家から見た価格は10年前と同水準ということです。
また、国外投資家から見て、日本の不動産は法的にも安定していること(突然収用されるリスクが低いこと)も要因のひとつと考えられます。