検索

相続税の基礎控除引き下げが不動産購入を促した
次に、相続税の観点から不動産価格の上昇について考えてみます。
相続税収は長期的に増加しており、相続税の課税対象となる人も増えています。平成初期のピーク(約2.9兆円)を超えて、足元では3.8兆円に増加しています。納税割合(課税件数÷死亡者数)についても、2024年で10.4%と、10人に1人が納税している状況です。
図表3を見ると、2015年に納税割合が倍増している(4%→8%)ことが分かります。この要因は税制改正による影響です。
従来、基礎控除(相続財産から法定相続人数に応じて差し引くもの)は、5,000万円+1,000万円×法定相続人の数でした。具体的に考えると、ご主人に相続が発生し、奥様と子ども2人という一般的な家族の場合、8,000万円を控除(5,000万円+1,000万円×3人)することができました。
その後、2013年の税制改正(施行は2015年1月1日)により、基礎控除額は3,000万円+600万円×法定相続人の数に引き下げられ、納税者が増加しました。
先ほどの例で計算すると、基礎控除額は4,800万円(3,000万円+600万円×3人)と、従来の60%の水準です。単純計算で、亡くなったご主人の相続財産が8,000万円であったとすれば、従来は非課税であったものが、税制改正により3,200万円(8,000万円-4,800万円)に対して課税されるということです。
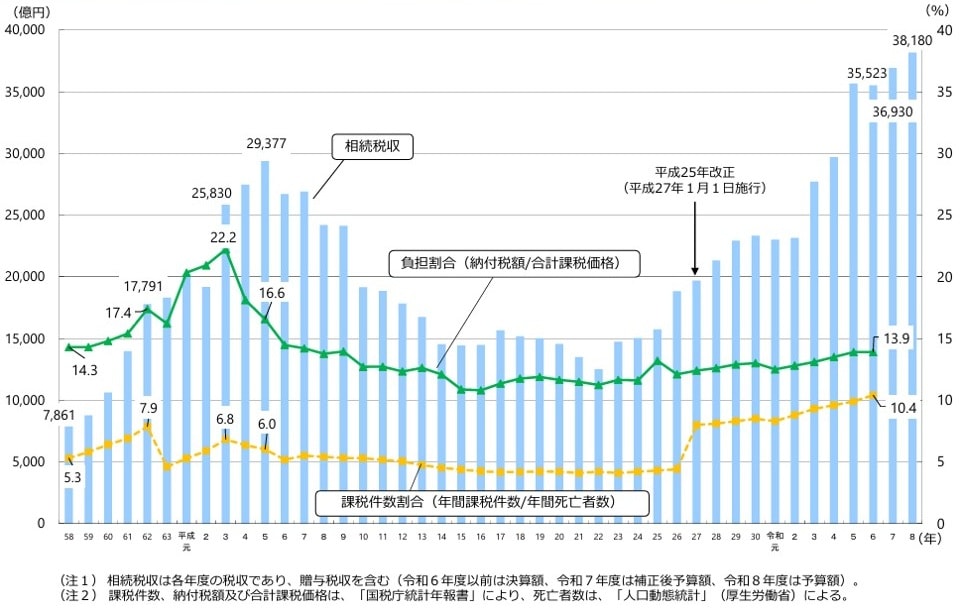
また、この期間は先述のとおり、不動産価格の上昇時期とも重なっています。所有不動産の相続税評価額も上昇し、基礎控除の引き下げと相まって、相続税の納税が発生したという方も多くいるものと思われます。
せっかく頑張って築いてきた財産や、先祖から引き継いできた財産を、死後に相続税として支払いたくないというのが本音でしょう。したがって、相続税を減らすために「相続対策」を進めていこうという流れになります。
不動産は時価と相続税評価額に差が生じる
「相続対策」を行うには、どのようにすればよいのでしょうか。王道といわれる手法には、大きく「贈与」と「不動産購入」があります。
ここでは贈与は割愛し、「不動産」について検討します。なぜ、相続対策で不動産が選ばれるのか。
端的にいえば、「時価と相続税の評価額に差があるため」ということになります。
3億円のタワーマンションを買ったとします。時価は3億円です。この物件を賃貸に出して収入を得ます。相続税の評価は物件にもよりますが、5,000万円程度になるケースがあります。その仕組みは、土地は相続税路線価(以下、路線価)を基準に、建物は固定資産税評価額で評価するためです。路線価や固定資産税評価額は、時価に比べてかなり低い水準となっています。一度、ご自身の所有している物件の路線価や固定資産税評価額を調べてみるとよいでしょう。
また、建物を賃貸に出している場合には、貸家による減価や貸家建付地による減価を受けることができるため、さらに相続税評価額が下がります。その結果、時価3億円の不動産が、相続の際には5,000万円として申告できるわけです。
現預金で多くの資産を持っていれば、そのままの金額が相続税評価額として申告されますが、不動産に置き換えることで相続税額を減らすことができます。その結果、相続対策としての不動産ニーズが高まります。