検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
低金利政策と金融機関の融資拡大が不動産市場を押し上げた
この10年ほどを振り返ると、アベノミクスのもとで進められた金融緩和を背景に、株式市場と同様、不動産市場でも価格が上昇しました。特に都市部では、コロナ禍以降も価格上昇が続きました。
この間、日本銀行はマイナス金利政策を含む金融緩和策を実施していました。不動産を購入する側にとっては、住宅ローンや不動産投資ローンを低い金利で借り入れやすく、購入を検討しやすい環境だったといえます。
筆者が銀行員として勤務していた時期とも重なりますが、新たに不動産投資に参入する人が増え、それに伴って収益用不動産の価格も上昇していたと実感しています。
金融機関が不動産向け融資に積極的だったことも、価格上昇の背景の一つでしょう。金融機関の立場から見れば、十分な担保を確保でき、安定したキャッシュフローが見込める収益不動産は、融資先として魅力的です。
不動産業に対する国内銀行の融資残高を見ると、図表1のとおり、2010年の約61兆円から2026年には約123兆円へと、およそ2倍に増加しています。この推移からは、不動産市場に流入する資金が拡大してきたことがうかがえます。こうした資金供給の拡大は、不動産の購入需要を支え、価格上昇につながった要因の一つと考えられます。
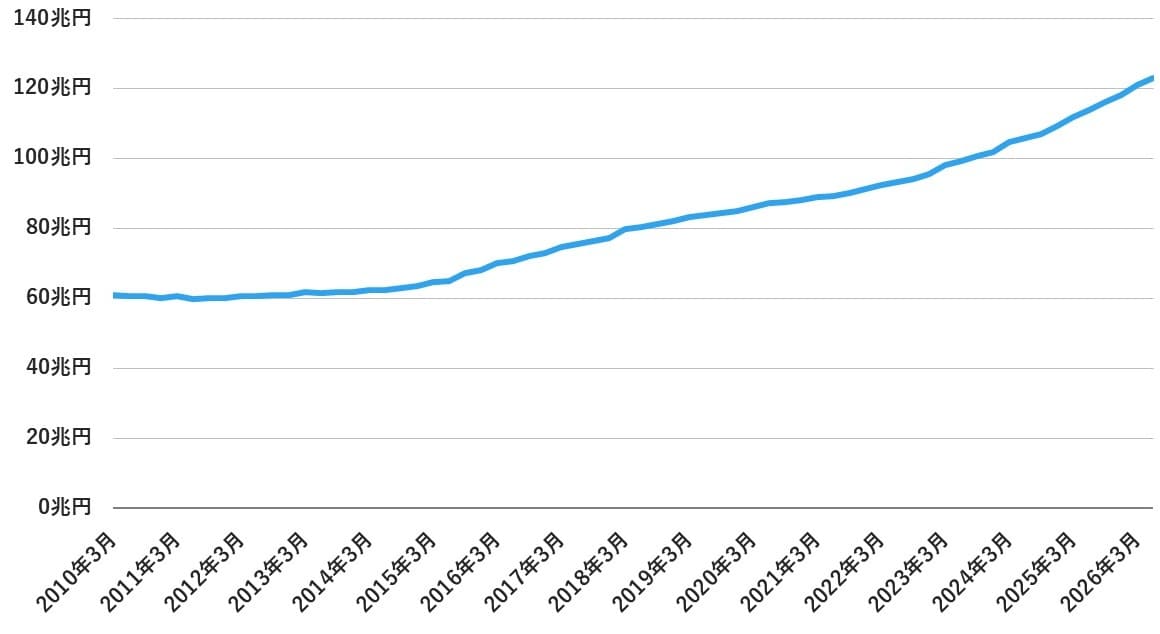
出所:日本銀行、筆者にて表を作成
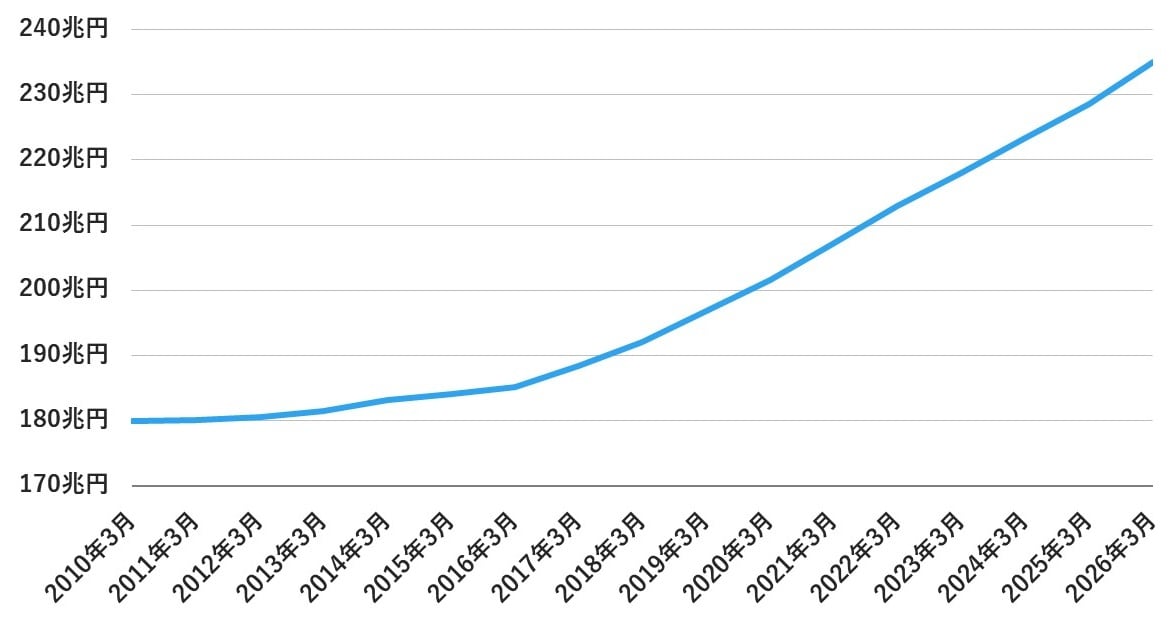
同様に、住宅ローンの貸出残高も増加しています。図表2のとおり、2010年には約180兆円だった貸出残高は、2026年には約235兆円となり、約55兆円増加しています。
一方、2013年から2023年にかけて、国内の持ち家総数は約3,216万戸から約3,387万戸へと増加したものの、その伸びは住宅ローン残高ほど大きくありません。このことから、住宅ローン残高の増加には、住宅取得件数だけでなく、不動産価格の上昇や1件当たりの借入額の増加なども影響している可能性があります。
このように、金融機関の融資姿勢と不動産価格は相互に影響し合いながら上昇してきたと考えられます。金融機関は比較的リスクの少ない不動産市場への融資を増やし、それが不動産価格を押し上げ、価格上昇がさらに融資需要を生むという循環です。
その他、消費増税(2014年 5%→8%/2019年 8%→10%)による駆け込み需要、住宅ローン控除1.0%(現在は0.7%)と実際の住宅ローン金利(当時は0.5%程度)との逆ザヤによる、ローン借入に対する心理的なリスクの少なさ、住宅取得資金贈与の拡充(最大時3,000万円、現在は1,000万円)により贈与を受けて不動産を取得するなど、税制面でも現在と比べて優位な環境にあったことも要因として考えられます。