検索


中古ではすでに「天井」が見え始めた
一方、中古市場では少し違う現象が起き始めている。
東京カンテイによると、2026年8月の70㎡換算中古マンション価格は首都圏全体で7606万円と前月比0.8%上昇した。ところが東京23区は1億2677万円で0.4%下落し、3カ月連続のマイナスとなった。
6月時点でも23区は26カ月ぶりに下落へ転じ、東京都全体の上昇も一服していた。これまで市場をけん引してきた都心の高額中古マンションで、買い手が価格について来られなくなりつつある可能性を示す動きだ。
しかし、ここでも全面的な価格暴落を想定するのは現実的ではない。新築価格が高止まりすれば、「新築には手が届かないが中古なら買える」という需要が中古市場へ流れる。このため、駅近、築浅、管理状態のよい物件には需要が残る。問題はその逆である。
「管理費3万円」が中古価格を左右する
これから中古マンション価格を大きく左右しそうなのが、「毎月いくらかかる物件なのか」という視点だ。
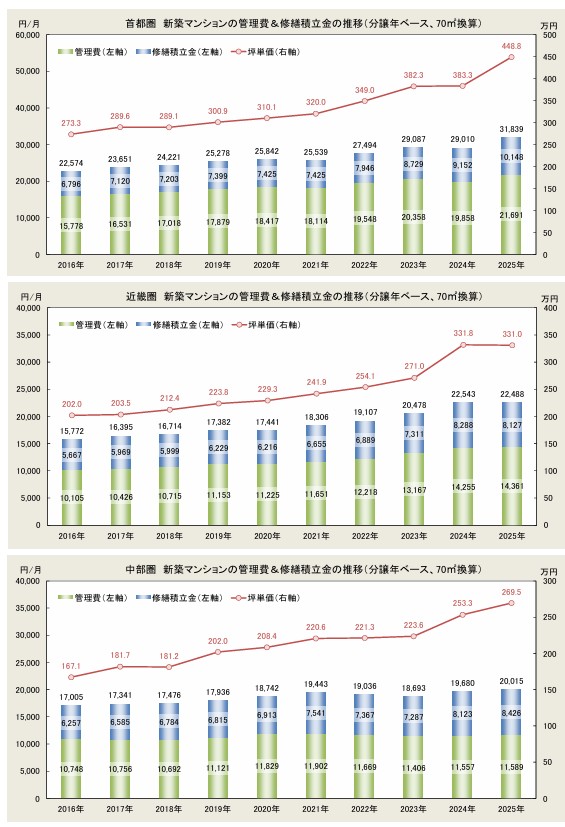
2025年の首都圏新築マンションでは、70㎡換算の管理費は月2万1691円、修繕積立金は1万148円で、合計3万1839円。2016年の2万2574円から約41%増えた。年間なら約38万円である。
しかも30年間ずっと同じ金額とは限らない。大規模修繕費が膨らめば、修繕積立金はさらに引き上げられる可能性がある。購入時に支払う修繕積立基金は2025年に87万9324円となり、11年連続で上昇している。
中古なら安いとも限らない。築10年では管理費と修繕積立金の合計が月3万450円、築15年では3万4509円と新築を上回る。築15年の修繕積立金だけなら月1万7180円まで膨らむ。
今後、資材、人件費、エネルギー価格が上昇すれば、大規模修繕工事も当然値上がりする。国土交通省が示す大規模修繕工事費の目安も、1戸当たり100万~250万円程度と幅がある。
長期修繕計画を10年前に作ったマンションほど、「当時の想定価格では工事ができない」という問題に直面しやすくなる。その穴を埋める方法は基本的に3つしかない。①修繕積立金を上げる②工事内容を縮小する③一時金を徴収する――である。
ここで中古マンションの「選別」が始まる。
同じ5000万円でも価値が違ってくる
例えば同じ5000万円の中古マンションが2戸あるとする。一方は管理費・修繕積立金が合計月2万5000円。もう一方は4万5000円。差は月2万円、年間24万円、20年間なら480万円になる。購入者から見れば、この差は事実上、「物件価格」の一部である。
さらに後者が築古で、数年後に修繕積立金の増額を予定しているなら、実質的な負担差はもっと大きくなる。
これまで中古マンションは主に「駅距離」「築年数」「面積」「ブランド」などで評価されてきたが、これからはそこへ、「管理組合の財務状態」という第5の価格形成要因が加わることになる。
修繕積立金残高が十分で、長期修繕計画が現実的で、値上げを小刻みに実施してきた物件と、積立金を低く据え置いて問題を先送りしてきた物件。この2つを市場が同じ価格で評価し続けるとは考えにくい。つまり、修繕積立金が安いことそのものが、必ずしもメリットではない。積立残高が不足すれば、将来大幅な増額や一時金徴収を迫られる可能性があるからだ。