検索


新築物件と中古物件の価格差が拡大する「新たな局面」
マンション価格の高騰はいったい、いつまで続くのか。東京都心では新築マンションが「億ション」であることは珍しくなくなり、中古価格も歴史的な水準にある。一方、住宅ローン金利は上向き、家計の購買力には明らかに限界が近づいている。これは何も実需層に限らないことで、個人の不動産投資家ベースにおいても同じことだ。むしろ投資用向けのアパートローンの金利上昇の勢いは実需よりも大きい。
普通に考えれば、そろそろマンション価格が下がってもおかしくない。ところが、事態はそれほど単純ではない。
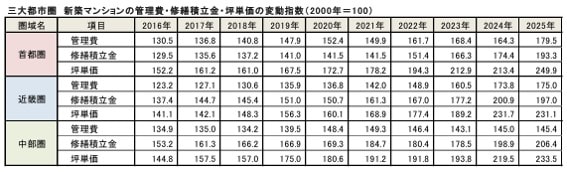
これからマンション市場で起きそうなのは、「全面的な値下がり」というよりも、高騰する建築費によって新築価格が下がりにくい一方、中古市場では管理費や修繕積立金を含む保有コストによって物件間の価格差が拡大するという、新しい局面である。
新築価格を支える「下げられないコスト」
まず、新築マンションである。
価格を決める最大の問題は、もはや土地代だけではない。資材費、人件費、設備費、輸送費など、マンションを建てるためのコストそのものが大幅に上昇している。
建設物価調査会も2026年8月まで東京のRC造集合住宅などの建築費指数を公表しており、建築コストが依然として高い水準にあることが確認できる。
さらに厄介なのがエネルギー価格だ。IEA(国際エネルギー機関)は2026年第3四半期のガス市場報告で、中東情勢によってLNG供給が大きく揺さぶられ、価格変動が強まったと指摘している。ホルムズ海峡を経由するLNGは世界供給の約2割を占めていたため、供給正常化をめぐる不透明感はなお残る。
原油やLNG価格の上昇は、電力代だけの問題ではない。鉄鋼、セメント、ガラス、建材の製造から運送、重機の稼働まで建設業のあらゆる工程に波及する。つまり、デベロッパーが「売れないから値下げする」と簡単にはいかないのである。
実際、マンション調査会社の東京カンテイによると、首都圏の新築マンション坪単価は2026年第1四半期に502.1万円となった後、第2四半期には481.3万円へ4.1%下落した。
一見すると価格調整が始まったようにも見える。しかし、この数字だけを見て「マンション価格下落」と判断するのは早計である。供給される地域や商品構成によって平均価格は大きく動くからである。
今後、販売会社が採用しやすい戦略としては全面的な値下げではない。専有面積を小さくする、郊外へ供給を移す、販売戸数を絞る――といった方法で、1戸当たり価格を購入可能な範囲に収めることである。これは昔からの伝統的な方法である。
建築原価が下がらない限り、首都圏新築マンションは「高値を維持しながら供給量で調整する」市場になりやすい。