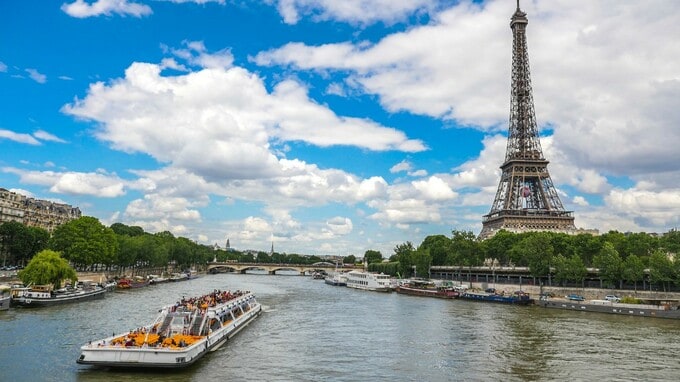
フランスが所得税の源泉徴収を導入したのは2019年のことです。ドイツが1920年に導入していたことを考えると、実に約100年の開きがあります。なぜフランスでは、これほど長い間、源泉徴収が採用されなかったのでしょうか。背景には、所得課税に対するフランス独自の考え方があります。源泉徴収の歴史をたどると、現在の国際的な課税制度にもつながる、所得税の「2つの系譜」が見えてきます。
「分類所得税」でも源泉徴収を採用しなかったフランス
現在の租税条約では、配当や利子などの投資所得について、源泉徴収方式が採用されています。これは、所得の種類ごとに課税する「分類所得課税」の考え方と親和性のある仕組みです。
ところが、フランスは伝統的に分類所得課税を採用してきたにもかかわらず、源泉徴収制度の導入には慎重でした。個人の所得を政府が把握し、給与などからあらかじめ税を差し引く仕組みは、フランスでは長く受け入れられなかったのです。
所得税よりもVAT? フランスの税制に対する考え方
現在、日本でも消費税をめぐる議論が続いていますが、そのモデルとなった付加価値税(VAT)はフランスで生まれたものです。
フランスでは個人所得への課税を好まない国民感情を背景として、間接税であるVATが導入されたともいわれています。
フランスの現在の個人所得税の最高税率は45%で、これに付加税などが加算されます。一方、フランスが源泉徴収制度を導入したのは2019年1月のことです。ドイツが1920年に同制度を導入していたことを考えると、フランスはドイツから約100年遅れて導入したことになります。
国際課税研究所首席研究員 博士(会計学)。
中央大学大学院商学研究科修士課程修了。昭和50年東京国税局に勤務、平成2年退職。産能短期大学助教授、日本大学商学部助教授、教授を経て平成14年中央大学商学部教授(平成30年退職)。税務大学校講師、専修大学商学研究科非常勤講師、慶應義塾大学法学研究科非常勤講師、新潟産業大学経済学部非常勤講師、武蔵大学経済学部非常勤講師を歴任。
著書に『国際課税と租税条約』(ぎょうせい、第1回租税資料館賞受賞)、『租税条約の論点』(中央経済社、第26回日本公認会計士協会学術賞)、『移転価格税制の理論』(中央経済社) 、『詳解日米租税条約』(中央経済社)など。
最新刊はこちら↓
『食料品消費税1% 減税×給付付き税額控除の真実』
著者プロフィール詳細
連載記事一覧
連載ゴールドオンライン新書編集部発_注目の執筆者の書下ろし!


 検索