検索

マンション節税にもルール変更、従来の発想は通用しにくい
近年は、マンションの相続税評価をめぐるルールも見直されています。
令和6年1月以後に相続などで取得したマンションについては、一定の補正が行われる仕組みが導入されました。従来のように、「マンションを購入すれば相続税評価額を大幅に下げられる」と単純に考えることはできません。物件の所在地や価格、専有面積などを踏まえ、実際にどの程度の評価額になるのかを確認する必要があります。
また、小規模宅地等の特例を利用できるかどうかも重要です。誰がその不動産を利用するのか、居住実態はどうなっているのかなど、個別の事情によって適用の可否が変わるためです。
相続税対策は「税額」だけでなく家族の事情まで考える
金融資産の比率が高い家庭では、相続税対策の一つとして、都心部の分譲マンションなどを取得し、子や孫の居住用として活用する方法が検討されることもあります。
しかし、この方法もすべての家庭に適しているわけではありません。物件の評価額だけでなく、取得資金の出所、居住実態、特例の適用可否、将来の売却可能性、管理費や修繕積立金などの維持費まで考慮する必要があります。
また、相続税対策を優先するあまり、必要な老後資金まで不動産に移してしまえば、本人の生活に支障をきたす可能性もあります。
相続税対策では、「いくら税金を減らせるか」だけでなく、「納税資金を確保できるか」「相続人の間で円滑に分けられるか」「実際に家族がその資産を必要としているか」といった点も重要になります。
早めの財産整理が、相続後の負担を減らす
相続をめぐる税制や財産評価のルールは変化しています。そのため、特定の方法だけに頼るのではなく、自分の家庭の財産状況を把握したうえで、複数の選択肢を比較することが重要です。
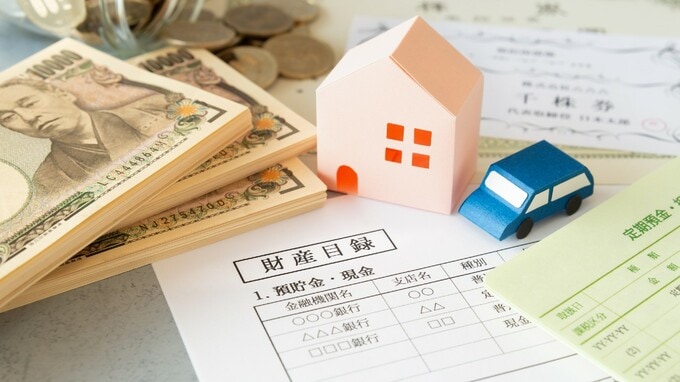
まずは財産目録を作成し、預貯金、不動産、有価証券、生命保険などを整理します。そのうえで、それぞれの名義や持分、契約関係、評価方法などを確認しておきます。
早い段階で相続税の概算を把握しておけば、相続が発生してから慌てて判断する場面を減らすことができます。
相続税が「10人に1人」を超える水準となった現在、重要なのは、単に「相続税が増えている」と捉えることではありません。
自分の家庭では相続財産がいくらになるのか。どの特例を利用できる可能性があるのか。そして、税負担だけでなく、納税資金や遺産分割まで含めて、どのように財産を残していくのか。
こうした点を早めに確認しておくことが、相続をめぐるさまざまなリスクを抑える第一歩となります。
岸田 康雄
公認会計士/税理士/行政書士/宅地建物取引士/中小企業診断士/1級ファイナンシャル・プランニング技能士/国際公認投資アナリスト(日本証券アナリスト協会認定)
★不動産の相続英対策を知りたければこちらをチェック!
【警告】相続税は「10人に1人」の時代へ!現金・預貯金をタワマン(不動産)に変える最強の相続対策・資産防衛術
★相続税の5年ルールについてはこちらをチェック!
「不動産相続」衝撃改正!相続税対策が崩壊し相続税が激増する5年ルール完全解説
★「相続時精算課税」についてはこちらをチェック!
「相続時精算課税」110万円に潜む強烈な節税策を活用!贈与で相続税を激減させる専門家の最終結論
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】