検索

確認したいのは「自分の財産はいくらと評価されるか」
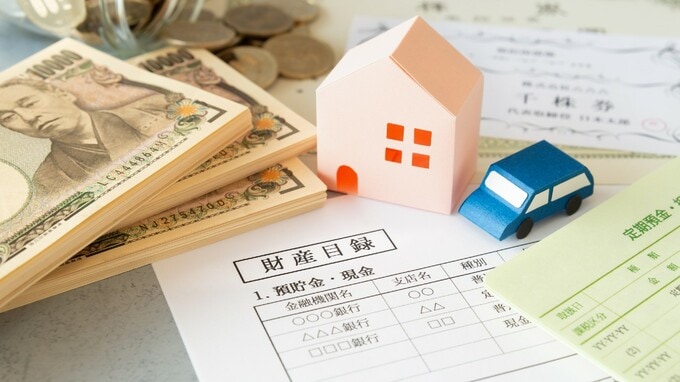
相続税を考えるうえで最初に行いたいのが、財産の洗い出しです。
預貯金や株式だけでなく、自宅や賃貸不動産、土地、生命保険なども含めて財産を一覧にします。そのうえで、それぞれが相続税の計算上、どのように評価されるのかを確認します。
特に不動産は、土地と建物で評価方法が異なるうえ、土地についても路線価方式と倍率方式があります。
また、土地の形状や利用状況などによって評価額が変わることもあります。
相続税の検討では、「購入したときにいくらだったか」ではなく、「相続時に税務上いくらと評価されるのか」を確認することが重要です。
相続税対策は「資産の組み替え」だけではない
相続税への備えとしては、生前贈与や生命保険の活用など、さまざまな方法があります。
その一つとして検討されるのが、「資産によって相続時の評価方法が異なる」という点に着目した資産構成の見直しです。現金・預貯金は原則として額面で評価される一方、上場株式は原則として相続開始時の時価を基準に評価されます。
不動産については、土地は路線価方式や倍率方式、建物は固定資産税評価額など、それぞれ異なる方法で評価されます。
そのため、金融資産の一部を不動産などに組み替えることで、相続税評価額が変わる可能性があります。ここで重要なのは、評価額だけを見て資産を組み替えないことです。
不動産は評価額だけでなく、換金性や分割のしやすさも重要
不動産は、現金と比べて換金しにくく、価格変動や維持・管理コストも発生します。
また、相続人が複数いる場合、現金であれば比較的分けやすい一方、不動産は簡単に分割できません。
「相続税を減らせる可能性がある」という理由だけで不動産を取得すると、相続発生後に遺産分割や納税資金の確保で問題が生じる可能性があります。不動産への組み替えを検討する場合には、相続税評価額だけでなく、将来的に売却できるのか、誰が利用するのか、維持費を負担できるのか、といった点まで考える必要があります。