検索

税務調査における結果
A社長に告げられた追徴課税額
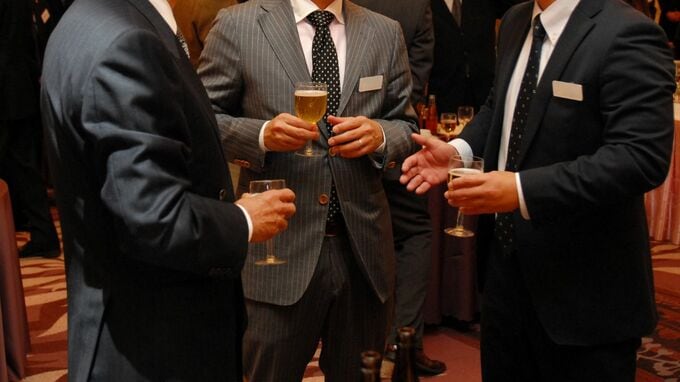
今回のケースの場合、政治家のパーティー券購入費用が寄付金として経理したことが否認され、交際費認定された結果、全額が「損金不算入」という税務処理となりました。
300万円の損金が否認された場合、実効税率がおおむね30%と仮定すると90万円の増差税額となります。その税額に過少申告加算税10%と納付日までの延滞税がかかるため、おおむね100万円の追徴税額を納める必要が出てくるでしょう。
「政治家のパーティー券購入費用=寄付金」という定番的判断のみに囚われることなく、経理担当者にはその支出の経緯、意図、状況、参加メンバー等を総合判断して勘定科目の決定を行うという慎重な判断が求められることになります。
小串 嘉次信
税理士法人OGU
税理士
配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月6日(火)開催】
認知症対策には絶対的な効果!
金融資産家のための「民事信託」を活用した資産承継方法
【10月7日(水)開催】
個人×法人の二刀流!
「マイクロ法人」を活用して“資産を最大化”する方法
【10月8日(木)開催】
もう来年の管理費を払わない!先延ばしにしない!
今年中に検討したい「墓じまい」
【10月8日(木)開催】
中間選挙直前!
トランプ政権の経済政策と景気のゆくえ