検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
民主党の大勝利で富裕層への課税強化が浮上
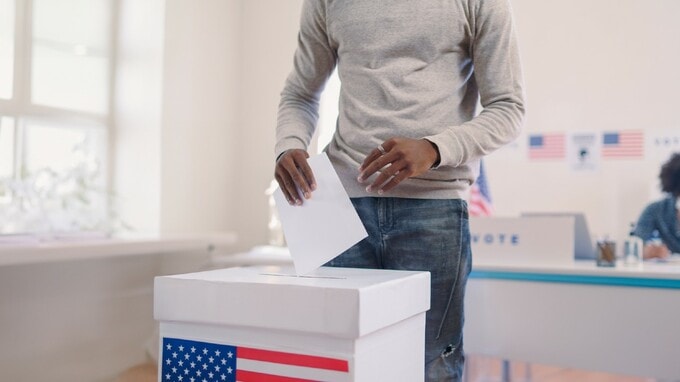
今回の中間選挙では、民主党が上下両院で多数派を獲得しました。これにより、トランプ大統領の残り2年間の政権運営は難しくなるとみられます。
ただし、トランプ大統領が在任する間は、民主党が独自に大規模な増税を実現することは容易ではありません。そこで注目されるのが、2028年の大統領選挙です。民主党が大統領選挙でも勝利すれば、富裕層を対象とした税制改革が本格化する可能性があります。
ウォール・ストリート・ジャーナルによると、民主党は所得税の最高税率やキャピタルゲイン税率の引き上げに加え、相続税・贈与税の非課税枠の引き下げを検討しています。また、資産を売却せずに保有し続けることで課税を免れてきた未実現利益や、死亡時のキャピタルゲイン課税についても見直しを求めています。
相続時のキャピタルゲイン課税はどう変わる?
まず、キャピタルゲイン税の仕組みについて説明します。
日本では、親から土地や株式などを相続し、その後、相続人が売却した場合、譲渡所得を計算する際の取得価額は、原則として被相続人である親が購入したときの取得価額を引き継ぎます。そのため、親が長年保有していた不動産や株式などは、購入時からの値上がり分が売却益として課税対象になります。
一方、米国では、原則として被相続人が亡くなった時点の時価を相続人の取得価額とする「取得価額のステップアップ」という仕組みがあります。
例えば、親が購入したときより大幅に値上がりした不動産でも、相続時の時価が新たな取得価額となります。そのため、相続人が相続直後に売却すれば、譲渡益はほとんど発生しません。
民主党は、この仕組みを問題視しています。特に、死亡時に保有している資産の未実現利益に対する課税を含め、キャピタルゲイン課税の見直しを求めています。