検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
「儲けるため」の資産運用、否定はしないが…
資産運用の目的はさまざまです。大儲けしてリッチに暮らしたい、ということも当然あるでしょう。余裕資金があるならば、リッチな老後を夢見てハイテク銘柄に一点賭けするのもよし、デイトレードで儲けを狙うのもよし…と、さまざまです。
その際に投資初心者が気を付けることは、「自分に予測能力があると思わない」「平均株価が暴落しても狼狽売りをしない」ということです。投資初心者の中には「この株は上がりそうだ」「平均株価はもう少し下がりそうだから、下がったら買うつもりだ」といったことを言う人がいますが、「そんなことはプロなら当然知っている。その上でプロたちが売り買いして成立しているのが、今の株価なのだ」ということをしっかり認識する必要があります。
つまり、投資初心者の予測は「宝くじでこの番号が当たりそうだ」「丁半博打で半が出そうだ」と言っているのに近いのです。もっとも、丁半博打や宝くじ等々よりは株式投資のほうが「胴元」の取り分が小さいこと等から期待値が高い(確率的に儲かりやすい)ので、博打のつもりで株式投資を楽しむのは悪くありません。
ただ、大事な老後資金をラスベガスに持っていく人がいないのと同様、大事な老後資金なら、博打ではなく堅実に運用したいですね。「老後資金が足りないから、ラスベガスで大儲けして不足分を穴埋めしよう」などというのは危険すぎる考え方ですから。
平均株価が暴落した時に狼狽売りをする初心者も多いのですが、投資初心者が狼狽売りをすると相場が回復を始める、ということも少なくありません。そのあたりについては拙稿『どうして!?…株価暴落局面、急いで「損切り」したのに(涙)。価格がアッサリ戻る、株式相場の切なすぎる実情【経済評論家が解説】』を併せてご参照いただければ幸いです。
博打的な投資であれば、株価が暴落しても耐えられる程度の金額を投資すべきでしょう。平均株価が暴落した時は、じっと耐えるほうがよい結果をもたらす場合が多いので、耐えましょう。一方で、個別株が暴落した場合には急いで「損切り」すべき場合も多いですが、個別株投資に際しても暴落した場合に老後資金が不足してしまうような金額を賭けるべきではありません。
分散投資の目的は「最悪を避ける=リスクを最小化する」こと
余裕資金は別として、老後資金は安全運転を心がけましょう。そのためには、「豊かな老後を夢見る」より「惨めな老後を避ける」ことが重要です。儲けを狙うのではなく、リスクを最小化するのです。
リスクというと、「株や外貨は株価暴落や超円高のリスクが怖いから、老後資金は全額預金」と考える人も多いでしょうが、インフレが来ると預金は目減りしてしまいます。預金もリスク資産なのです。
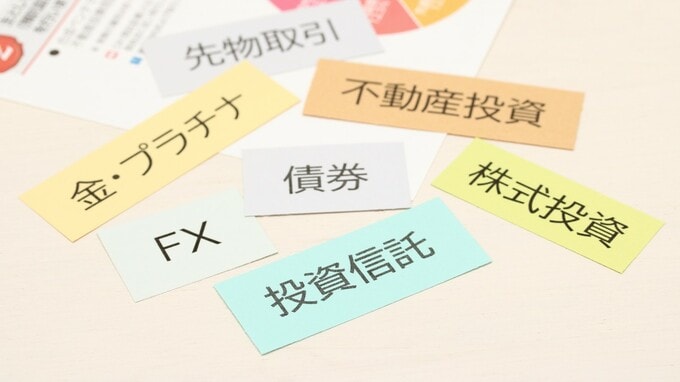
そうであれば、全額を預金で持つのではなく、さまざまな資産をバランスよく少しずつ持つほうが安全です。