検索

解体費と固定資産税の二重苦…国庫帰属制度に潜む「申請要件の壁」
相続土地国庫帰属制度では、通常の管理や処分に過分の費用や労力がかかる土地などは、引き取りの対象外となります。
たとえば、建物がある土地や、担保権などが設定されている土地、土壌汚染がある土地、境界が明らかでない土地などは、申請段階で却下されます。また、一定の要件に該当する崖がある土地や、管理・処分を妨げる物が地上にある土地などは、審査の結果、不承認となる場合があります。
費用面では、申請時に土地1筆につき1万4,000円の審査手数料が必要です。さらに、申請が承認された場合には、土地の管理に要する費用の10年分相当額を基準とした負担金を納めなければなりません。負担金は土地の種類や面積などによって異なり、原則20万円からとされています。
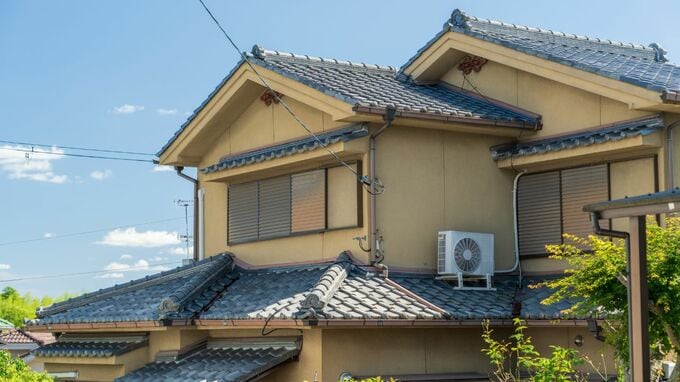
こうした費用に加えて、大きな壁となるのが建物の解体費用です。建物が残っている土地は原則として申請できないため、古い実家を手放すには、まず所有者自身が解体費用を負担しなければなりません。建物の規模や構造、立地条件によっては、数百万円単位の出費となることもあります。
さらに注意したいのが、解体後の固定資産税です。住宅が建つ土地には、一定の要件のもとで住宅用地の特例が適用され、固定資産税の課税標準額が軽減されています。しかし、建物を取り壊すと、この特例の対象から外れ、税負担が増える場合があります。
しかも、解体すれば必ず国に引き取ってもらえるわけではありません。申請後の審査で不承認となれば、解体費用を負担した土地を引き続き所有することになります。解体の時期によっては、翌年度以降の固定資産税にも影響するため、事前の確認が欠かせません。
相続した実家を手放したいと考えても、売却が難しい土地では、解体費用や税負担、国庫帰属制度の利用条件が判断を難しくします。制度の利用を検討する際は、建物の解体に着手する前に、土地が要件を満たす可能性や必要な費用を法務局などに確認し、売却やその他の活用方法とも比較することが大切です。
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】