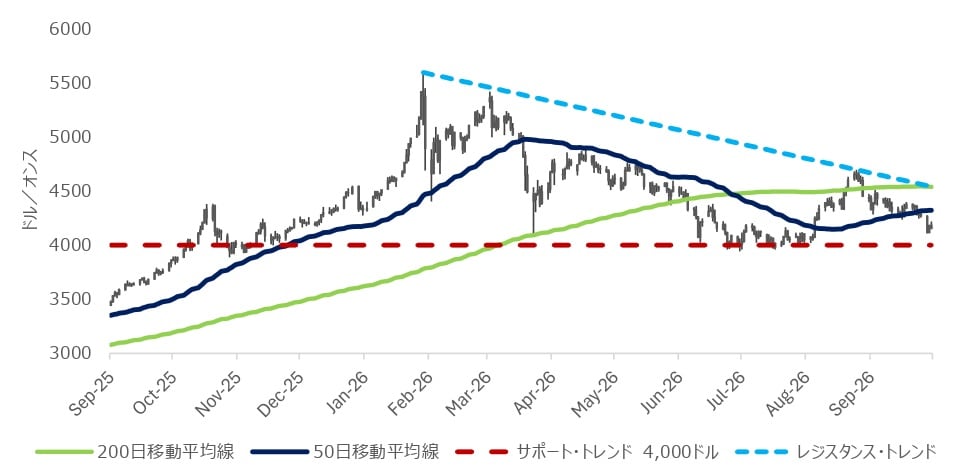
金は今年最大の上昇率を記録した8月から反落したものの、FRBと米ドルによる逆風のなか、依然として約4,000ドルが重要な下値支持線として意識されています。経済や政策の不透明性の高まりを背景に、ポートフォリオの分散手段や通貨価値変動に対するヘッジとしての金投資需要は、今後一段と加速する可能性があります。金資産の優位性に改めて注目が集まるなか、今後2027年にかけてどのような推移を見せるのでしょうか。※なお、本稿はステート・ストリート・インベストメント・マネジメントの4名のストラテジストによる共同執筆です。
生産性を過大評価するリスク
資産市場がFRBの政策判断ミスと受け止めた最近の例としては、2013年のテーパー・タントラム、2018年後半の金融引き締めとバランスシート縮小、2021年にインフレを一過性と見なしたことが挙げられます※4。次の誤りは、AIがもたらす生産性の向上によって、経済が引き締め的な金利水準に耐えられると想定することかもしれません。生産性の向上が想定より遅れた場合、長期にわたる金融引き締めによって景気減速のリスクが一段と高まる可能性があります。債務返済コストの上昇が、家計、企業、連邦政府の重荷となるためです。経済や政策の不確実性が高まれば、ポートフォリオの分散手段としての金の需要が増え、金価格を下支えする可能性もあります。
インフレ率は2021年以降、FRBが掲げる2%の目標を上回って推移しており、9月の経済見通し(SEP)では、2026年のコアPCEインフレ率の予測が0.1%ポイント上方修正され、3.4%となりました※5。SEPでは、コアPCEインフレ率が2%に戻るのは2029年と予測されており※6、2027年にかけてインフレが高止まりするリスクを裏付けています。その場合は、経済成長が失速しかねない一方で債務返済コストが上昇し、FRBの利下げ余地は限られ、スタグフレーション的な状況が生じる可能性があります。政策対応が遅れたり、ばらつきが生じたりすれば、景気見通しに対する信頼感が損なわれ、価値の保蔵手段としての金の魅力が一段と高まる可能性があります。
政策判断ミスが再び起こり、それがインフレの過小評価ではなく生産性の過大評価に起因する場合は、金は独自の優位性を持つといえるかもしれません。FF(フェデラルファンド)レートの誘導目標レンジの上限は現在4%ですが、市場は来年夏までに4.75~5%のレンジへの引き上げを織り込んでいます※7。生産性向上の効果が表れるまでに時間がかかれば、市場が見込む利上げの道筋が経済の基礎的な供給能力と整合しない可能性があります。そうした予測が見直されれば、政策と市場のボラティリティが高まり、金への投資需要を下支えする可能性があります。
ステート・ストリート・インベストメント・マネジメントは、約半世紀にわたり、機関投資家、金融プロフェッショナル、そして個人投資家に、より良い成果をもたらしてきた。
インデックス運用やETF(上場投資信託)分野における早期からの取り組みを含め、同社の投資手法は、市場に裏付けられた運用ノウハウと、投資家ニーズへの継続的な対応を基盤としている。
2025年6月末時点において、ステート・ストリート・インベストメント・マネジメントが関与する運用資産残高は5兆米ドルを超えており、60カ国以上の顧客に対してサービスを展開している。その中には、グローバル規模での戦略的パートナーシップを通じた提供も含まれ、コスト効率に優れた幅広い投資手段を提供している。ETFの運用資産総額1兆6,898.3億米ドルを含み、そのうち約1,160.5億米ドルは、ステート・ストリート・グローバル・アドバイザーズ・ファンズ・ディストリビューターズ・エルエルシー(「SSGA FD」)がマーケティング・エージェントを行っているSPDRの金の資産となっている。SSGA FDはSSGAの関連会社で、すべての運用資産残高は監査前の数値。
なお、ステート・ストリート・インベストメント・マネジメントは、ステート・ストリート・グローバル・アドバイザーズ株式会社が行う資産運用関連業務のブランド名である。
ステート・ストリート・インベストメント・マネジメント公式ホームページ
著者プロフィール詳細
連載記事一覧
連載【ステート・ストリート・インベストメント・マネジメント】金・株式市場を徹底分析


 検索