検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
食料品の消費税「8%→1%」へ、2年間の特例措置
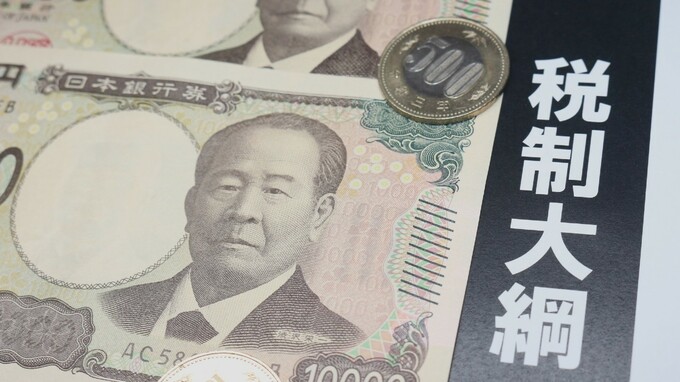
2026年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。
2026年2月の総選挙後の首相の所信表明では、食料品の消費税率を2年間ゼロとすることをつなぎとして、給付付き税額控除を導入することが言及されました。その後、社会保障国民会議の有識者会議と実務者会議において検討が進められ、2026年7月29日に中間取りまとめが公表されました。
当初、食料品の消費税率をゼロとする案については、レジシステムの修正などに時間がかかることから、最終的に1%への引き下げで決着しました。そして、1%分については「就業者負担軽減支援金」(以下「支援金」といいます)として給付することになりました。
この支援金には、単に消費税率引き下げによる負担を軽減するというだけでなく、2年後の給付付き税額控除の導入に向けた準備という意味もあります。
8兆8,000億円の財源をどう確保するか
今回の税制改正は、2027年4月以降の施行が予定されています。今年10月からの国会審議を経て法案が成立したとしても、施行までの時間は限られています。
また、大綱で示された財源については、赤字国債を発行することなく、2年間で8兆8,000億円を確保することが想定されています。これは2027年度予算案の編成に関わる事項でもあります。
そのため、必要な財源を確保できない場合には、改正法の施行にも影響する可能性があります。地方消費税との調整も含め、政府による今後の詰めが注目されます。
今回の大綱を考えるうえでは、国会で追及を受けることが想定される財源など、改正法の外的要因だけを見るのでは十分ではありません。むしろ、1%という税率をどのように執行するのか、また支援金をどのように給付するのかという内的要因が重要になります。