検索

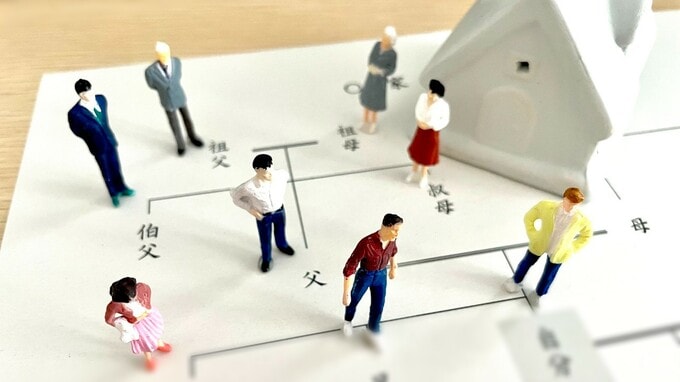
減額特例が適用される相続人③…『被相続人と生計を一にする親族』の条件
吉田課長「③の『被相続人と生計を一にする親族』とは?」
次の(1)~(3)の要件のすべてを満たす親族をいいます。
(1) 生計一要件
被相続人と生計を一にしていること。
(2) 宅地等所有要件
相続開始時から申告期限まで、引き続きその宅地等を有していること。
(3) 相続開始後の居住要件
相続開始前から申告期限まで、引き続きその宅地等を居住用として使用していること。
吉田課長「居住の用に使っていた宅地等を共有で取得した場合はどうですか?」
相続または遺贈により取得した持ち分の割合に応ずる部分が、居住に使用した宅地等になります。
多田 雄司
税理士
【関連記事】
■税務調査官「出身はどちらですか?」の真意…税務調査で“やり手の調査官”が聞いてくる「3つの質問」【税理士が解説】
■月22万円もらえるはずが…65歳・元会社員夫婦「年金ルール」知らず、想定外の年金減額「何かの間違いでは?」
■「もはや無法地帯」2億円・港区の超高級タワマンで起きている異変…世帯年収2000万円の男性が〈豊洲タワマンからの転居〉を大後悔するワケ
■「NISAで1,300万円消えた…。」銀行員のアドバイスで、退職金運用を始めた“年金25万円の60代夫婦”…年金に上乗せでゆとりの老後のはずが、一転、破産危機【FPが解説】
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
【注目のセミナー情報】
【決算対策 】9月25日(金)オンライン開催
「GPUサーバー」はただの設備ではない?
税制優遇を活用する「戦略的資産」としての役割
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略