検索

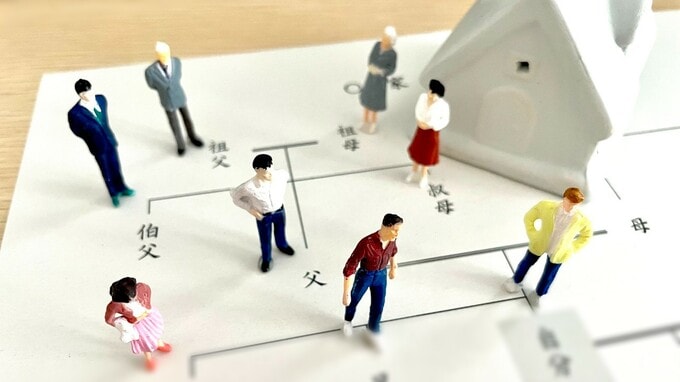
減額特例が適用される相続人①…『同居親族』の条件
吉田課長「『居住に使用した宅地等』について、減額特例が受けられる人は?」
次の親族です。
① 被相続人の配偶者
② 被相続人の配偶者以外の親族
①について、たとえば、妻である配偶者は、夫(被相続人)との同居の有無に関わらず、無条件で減額特例が受けられます。
吉田課長「②の『被相続人の配偶者以外の親族』とは、子どものことを指しますか?」
実務ではほとんどが子どもになると思います。子どもがいない場合、例えば被相続人の兄弟姉妹も該当親族と判断されます。
そして、被相続人の相続人である親族のうち、次の①~③のいずれかに該当することが必要です。
① 同居親族
② 自宅を所有したことがない親族
③ 被相続人と生計を一にする親族
吉田課長「①の『同居親族』とは?」
大きく3つの適用要件を満たす親族をいいます。まず、2つ示します。
(1) 相続開始直前において、被相続人が住んでいた一棟の建物に居住していた親族であること。
(2) 相続開始時から申告期限まで宅地等を相続または遺贈で取得した親族に、次の①、②の事実があること。
① その建物に居住していること
② その宅地等を所有していること
吉田課長「(1)について、マンションに居住していた場合はどうなりますか?」
マンションには、2つのタイプがあります。1つは分譲マンション(以下「分譲マンション(区分所有建物)」)。もう1つは、たとえば被相続人が単独で所有するマンションです。これには、マンションでない一軒家である建物も含まれます(2つを合わせて、以下「単独所有マンション・一軒家(区分所有建物以外の建物)」)。
これら2つのタイプのマンションと、「一棟の建物に居住していた親族」との関係については、それぞれ次の(1)、(2)のように取り扱います。
(1) 分譲マンション(区分所有建物)
被相続人と同じ部屋に住んでいること。
(2) 単独所有マンション・一軒家(区分所有建物以外の建物)
被相続人が住んでいた同じマンション、一軒家のなかの部屋に住んでいること。
吉田課長「被相続人のマンション等への住み方によって、減額特例の対象となる宅地等の範囲が違うのですか?」
そのとおりです。減額特例の対象となるのは、被相続人およびその親族が居住していた部屋に対応する宅地等に限ります。
つまり、分譲マンション(区分所有建物)の場合、被相続人と親族が一緒に住んでいた部屋のみが、減額特例の対象になります。
これに対し、単独所有マンション・一軒家(区分所有建物以外の建物)の場合は、被相続人が住んでいた部屋のほか、親族が住んでいた別の部屋に対応する宅地等も減額特例の対象となります。