検索

収益不動産を所有する父親が認知症を発症…不動産の管理が困難に
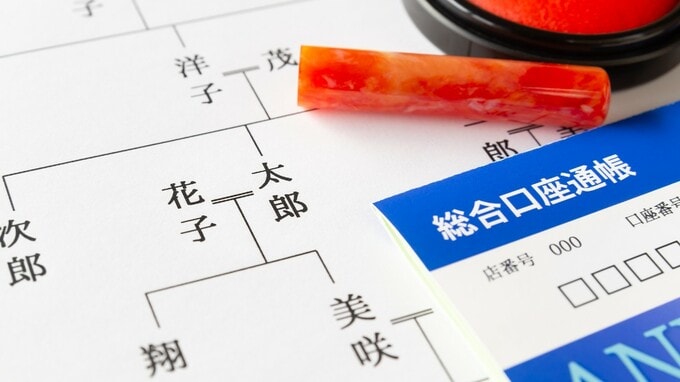
都内に暮らすあるご家庭は、高齢の父親と3人の子どもという家族構成です。父親は都内の戸建てである自宅のほか、複数のアパートも所有し、不動産経営をしています。
ところが、父親が認知症を発症。預貯金が凍結され、不動産の名義も動かせなくなり、不動産の相続人を決める遺言書の作成もできなくなってしまったのです。
3人の子どもたちは、将来自分のものになるかもわからない自宅不動産や収益物件について、積極的に修繕するなどの対策を取ろうとしませんでした。しかし一方で、建物の維持管理費や固定資産税などの税金といった経費は発生し続けます。
子どもたちの間で不動産への対応をめぐる口論が絶えなくなり、良好とはいえなかった関係がさらに悪化してしまいました。
このご家族は資産を動かすことができなくなったことで、不動産の管理の不足が生じ、それを巡って相続人が不和になるという「三重苦」に陥ってしまったのです。
認知症対策としての家族信託の「メリット・デメリット」
この父親が元気なうちに、せめて不動産について家族信託を組んでいたらどうだったのでしょうか。
後継者として信頼できる子どもを決め、その子どもを受託者としてアパートに信託を設定すれば、この子どもによる売却や修繕が可能でした。また、不動産を売却しなかったとしても、不動産という資産を次世代にスムーズにつなぐことができたのです。
これまで相続対策として重視されてきた「遺言」や「成年後見」ですが、ここでご紹介する「家族信託」はそれらとどこが違うのでしょうか?
★遺言書
一般的に、遺言書は比較的手軽に作成できますが、いつか来るであろう遺言者の死亡日に、遺言者の財産をどう帰属させるか、ということしか決められません。
例えば「子どもに不動産を相続させたあと、孫に相続させたい」といった柔軟な設計をすることはできません。
★成年後見制度
成年後見制度は、そもそも「認知症を発症して判断能力をなくしてしまった方」のための制度です。
この場合、「家庭裁判所」が申立てによって後見人となる人物を定めます。後見人を決めるのはあくまでも「家庭裁判所」であり、家族の事情で決めるものでもありません。
家庭裁判所による強力な財産管理権限を持ちますので、例えば、相続人の誰かがお金を使い込んでいる疑いがある、悪徳商法に騙される可能性がある、などについては非常に有用な手段といえます。
一方で、その強力さゆえ柔軟性が高いとはいえません。また遺言と異なり、対象者が「亡くなる前」を想定した制度ですから、相続の対策とは相反するものなのです。