検索

リセールバリューの高さが“頼みの綱”になる
社用車は「買って終わり」ではありません。
賢い経営者は、購入時から売却時まで、全体の流れを見据えて戦略を練っています。なかでも特に大事になってくるのが、売却時にどれだけの値段で手放せるかという「リセールバリュー」でしょう。
リセールバリューの高い車を所有していれば、たとえ会社が赤字に陥った場合にも、売却してキャッシュを確保することができます。
つまり、「リセールバリューの高い社用車」であれば、節税効果を得ながら、いざというときのセーフティネットや「含み益資産」としての役割も果たすのです。
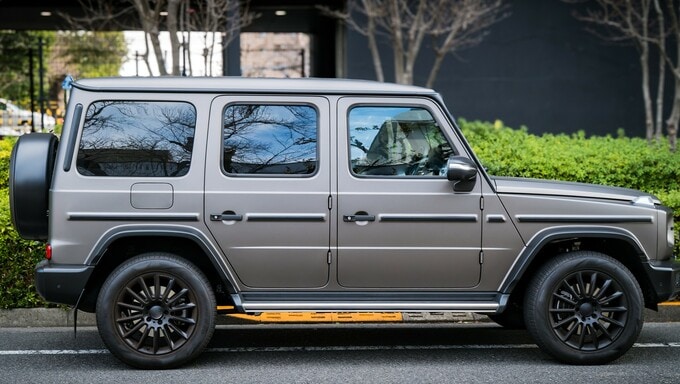
リセールバリューの高い代表格として、メルセデス・ベンツの「Gクラス」やトヨタの「ランドクルーザー」が挙げられます。これらの車は圧倒的に値崩れしにくく、特にランドクルーザーは世界中から買い手が集まり、価値が落ちにくいのが特徴です。
たとえば、減価償却によって簿価が1円になった車を800万円で売却した場合、会社には約800万円の固定資産売却益が発生し、法人税の課税対象となります。この売却益にかかる税金を抑えるためには、あらかじめ「出口戦略」を立てておくことが重要です。具体的には、下記のような対策が考えられます。
・赤字の年に売却……会社が赤字を出した年に車を売却することで、売却益と本業の赤字を相殺(損益通算)し、課税額を抑えることができる。
・設備投資への活用……車の売却益をすぐに新たな設備投資に充てることで、その支出を新たな経費として処理できる。
・役員退職金の支払いに充てる……役員退職金を支給するタイミングで車を売却し、売却益を退職金の原資とする。退職金は税制上の優遇措置があるため、役員報酬を上げるよりも個人の手取り額に大きな差が出る可能性がある。
車の購入は節税の入り口ですが、購入時から「出口」も見据えておくことで、より賢い活用が可能になるでしょう。
黒瀧 泰介
税理士法人グランサーズ共同代表/公認会計士・税理士