検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
韓国は1977年に付加価値税を導入
2026年秋の国会の重要法案は、飲食料品の消費税減税法案です。日本が消費税を政策課題としたのは、大平内閣(在任期間:1978年~1980年)の時の一般消費税です。1979年1月、同内閣は、財政再建を目的とした一般消費税の導入を閣議決定しました。結果として1979年に行われた第35回衆議院議員選挙の期間中に同税の導入見送りを表明しましたが、自民党は大幅に議席を減らしました。
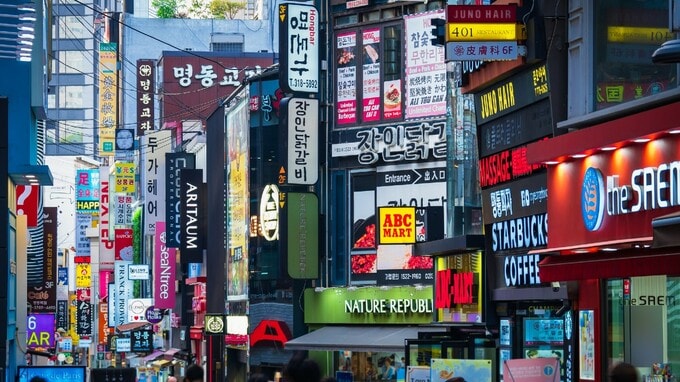
隣国の韓国は、1977年7月1日に付加価値税を導入しています。韓国では1970年代後半に、従来からあった複数の間接税を整理し、より広く課税できる仕組みとして付加価値税が導入されました。
この導入が行われた背景には、1962年の「大韓民国住民登録法」に基づき、韓国国民に固有番号が付与され始めたことがあります。この住民登録番号(Resident Registration Number:RRN)は、韓国において国民に付与される識別番号です。その背景には、韓国に居住する者の身元を確認する目的で導入されたという説があります。また、事業者には事業者登録番号が付されています。
なぜ韓国の付加価値税は10%のままなのか
韓国では、付加価値税の導入時からインボイス方式が採用されています。そして、付加価値税の導入から約50年が経過していますが、税率は10%で改正されていません。
日本では、2026年2月の総選挙時に、与野党のほとんどが消費税率の引下げを公約に掲げましたが、韓国では約50年間、日本と同じような政治的な動きはなかったのか疑問でした。
これについて、韓国税制に詳しい日本大学商学部准教授の林徳順先生にお尋ねしたところ、韓国で消費税の増税・減税に関する国民の反応が大きくない理由として、お米、魚、肉などの未加工の食料品には消費税がかからないことが一因ではないかとの指摘をいただきました。
ジャガイモは消費税ゼロである一方、ポテトチップスは消費税の課税対象となります。こうした違いが、韓国の付加価値税に対する国民の受け止め方にも影響しているのではないかとのことです。この点からも、韓国の付加価値税の建て方は、日本の消費税とは異なるといえます。