検索

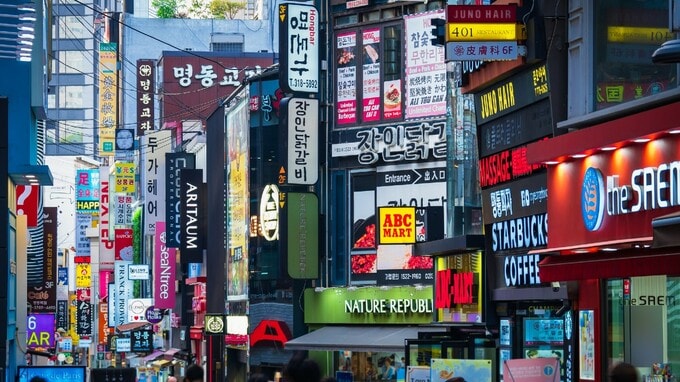
韓国が先行する「給付付き税額控除」
もう1点、日本は、2年間の飲食料品の消費税1%の時期が終了した後、就業者の負担を軽減する「給付付き税額控除」を導入する予定です。
日本では、2007年の福田康夫内閣時の税制調査会答申「抜本的な税制改革に向けた基本的考え方」において、「いわゆる『給付付き税額控除』(税制を活用した給付措置)の議論」という項目が設けられたのが始まりです。
韓国の給付付き税額控除である勤労奨励税制(Earned Income Tax Credit:EITC)は、2006年12月に法案が議会を通過して成立し、2009年9月から支給が開始されています。日本の税制改正が韓国の動向をどのように理解していたのかは不明ですが、日本の改正に先立って韓国で制度が導入されていたことは事実です。
消費税率の引き下げだけでなく、食料品をどのように扱うのか、そして税負担を軽減するために給付付き税額控除をどう組み合わせるのか。日本の消費税改革を考えるうえで、約50年にわたって付加価値税を運用してきた韓国の制度は、一つの参考になるのではないでしょうか。
矢内 一好
国際課税研究所
首席研究員
【注目のセミナー情報】
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産投資】10月24日(土)オンライン開催
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】