検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
〈登場人物〉
吉田課長:A社で働く課長。3人きょうだい(吉田さん、弟、妹)の長男で、2人の子を持つ。税理士とは業務上のやり取りがある。
相続税額の計算は3段階――最終的な納付額が決まるまで
吉田課長「今回は、相続税額の計算の仕組みの説明をお願いします」
相続税額の計算は、大きく3段階に分かれます(相続税の計算手順。以下「計算手順」)。第1段階は、被相続人の相続財産と債務、葬式費用を確認し、評価額を求めることです。その際、相続開始前7年以内に贈与があった場合の規定(相続税法19条)の適用がある場合は、その贈与財産の評価額を相続税額の計算に含めます(計算手順の第1段階の①~③)。
相続税の計算手順
第1段階
次の順序で課税遺産総額(⑥)を算出し、それに基づいて相続税の総額(⑦)と各相続人等への配分額(⑧)を計算する。
① 相続財産の確認、評価
② 債務、葬式費用の確認、評価
③ 相続税の計算に取り込む贈与財産の確認、評価(相続税法19条)
吉田課長「評価計算が終わると、次は相続税額の計算ですね」
大きく3つに分かれます(計算手順の第1段階の④~⑧、第2段階、第3段階)。
相続税の計算手順
第1段階(続き)
④ 課税価格(①−②+③)
⑤ 相続税の基礎控除額
⑥ 課税遺産総額(④−⑤)
⑦ 各相続人等の全員の相続税の総額(⑥に基づいて計算)
⑧ 相続税の総額の各相続人等への配分額
第2段階
各相続人等の⑨〜⑭の個別事情に応じて、税額の加算・減算を行う。
⑨ 1親等の血族、配偶者以外の相続人等⇒相続税額の2割加算
⑩ 配偶者⇒配偶者に対する相続税の軽減措置
⑪ 未成年者⇒未成年者控除
⑫ 障害者⇒障害者控除
⑬ 前回の相続(例:父)の相続から10年以内に今回の相続(例:⺟)がある場合⇒相次相続控除
⑭ 外国に相続財産がある場合⇒外国に支払った相続税額の控除
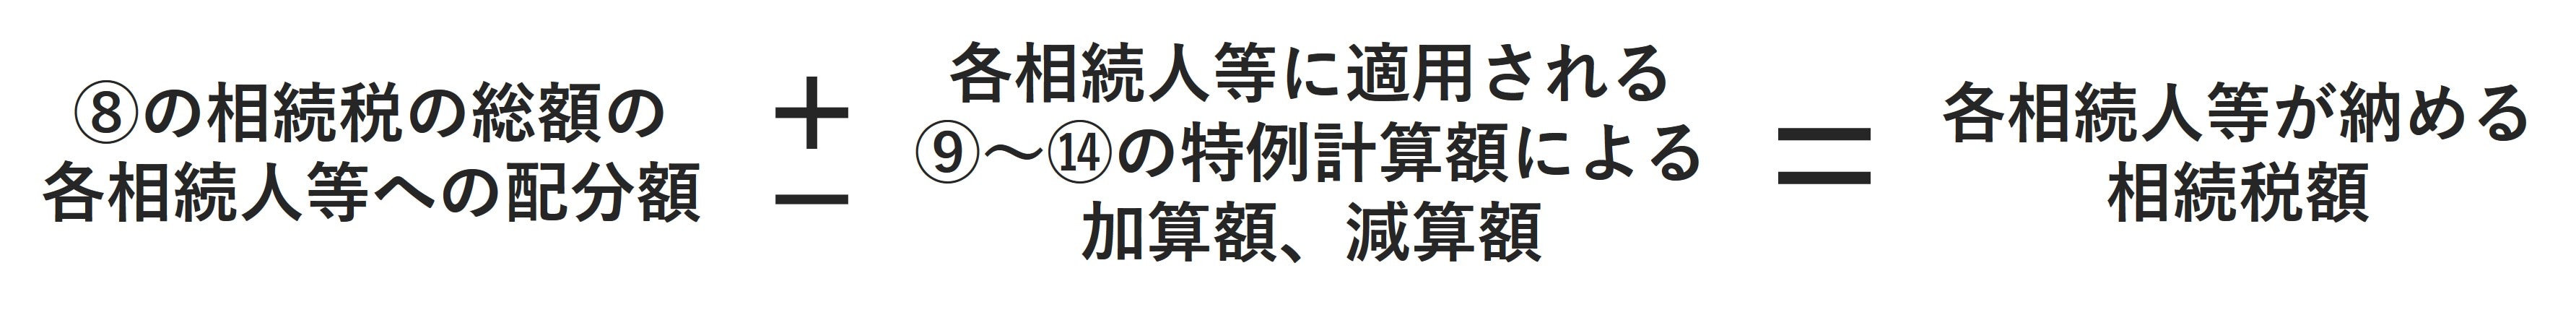
第3段階
各相続人等ごとに、最終的な相続税額を計算する。
下記のような計算になる。
相続税は、個々の相続人(遺贈により取得した受遺者を含む。以下「相続人等」)ごとではなく、相続人等の全員が相続または遺贈により取得した財産を1つの課税対象額(課税価格)として課税します(相続税の総額)。
次に、その相続税の総額を各相続人等が取得した課税価格の割合に応じて各相続人等に配分します。
吉田課長「相続税額の計算はこれで終わりではないのですね」
はい。各相続人の個別事情に応じて加算、減算の特例額を計算します(計算手順の第2段階)。第3段階は、第1段階で割り振った各相続人等の相続税額に、第2段階で計算した金額を加算、減算して最終的に個々の相続人等が納付する相続税額を計算します(計算手順の第3段階)。
今回は、「相続税額の2割加算」(以下「2割加算」)と「配偶者に対する相続税の軽減措置」の規定を確認します。