検索

なぜ配偶者の相続税は軽減されるのか――専業主婦世帯を背景とした共有財産の考え方
吉田課長「次は『配偶者に対する相続税の軽減措置』です。この特例を認める理由は?」
現在は、共働きの世帯が中心の家族構成になっています。しかし、かつては、夫が働き、妻が家庭を守るという片稼ぎ世帯が主流でした。家庭を守る妻は、外に出て働いていないので、妻名義の財産は少なくなります。
民法762条1項は、「夫婦の一方が婚姻前から有する財産および婚姻中自己の名で得た財産は、その特有財産(夫婦の一方が単独で有する財産をいう)とする」と規定しています。
しかし、夫は専業主婦である妻がいて、収入を得ることができると考えることもできます。この考えによると、夫が稼いで得た財産であっても、妻が稼いだ部分もあることになります。つまり、夫名義の財産であっても夫婦の共有財産とも考えられます。
配偶者が相続する財産については、この考え方に基づいて、配偶者に対する相続税の軽減措置を設けているのです。
配偶者の税額軽減の中身と手続き――「法定相続分または1億6,000万円」まで
吉田課長「相続人が子供と配偶者の場合で教えてください」
配偶者が取得した財産が、法定相続分(子供と配偶者の場合は2分の1)に相当する金額か1億6,000万円のいずれか多い金額までであれば、配偶者には相続税がかからないというものです。
それが配偶者に対する相続税の軽減措置(相続税法19条の2第1項)の(1)の配偶者の税額軽減額の規定です。計算項目は、4つあります(配偶者軽減措置の(1)の①~④)。
配偶者に対する相続税の軽減措置(以下「配偶者軽減措置」)
(1)配偶者の税額軽減額(相続税法19条の2第1項)
次の①または②の課税価格に基づく③の配偶者の税額軽減基準額と、④の相続税の総額の配偶者への実額配分額のうち、いずれか少ない金額をいう。
① 配偶者の法定相続分の課税価格
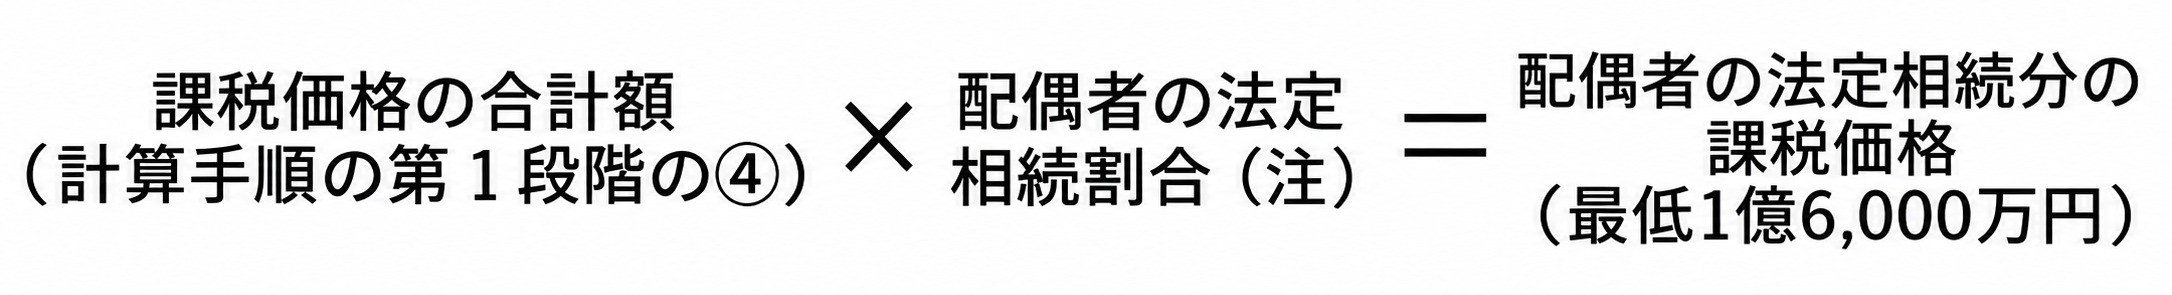
(注)法定相続割合
次の(1)~(4)の場合の区分に応じて、(1)~(4)の割合をいう(民法900条)。相続の放棄があった場合には、その放棄がなかったものとした場合における相続分による。
(1) 相続人が子供、配偶者…2分の1
(2) 相続人が配偶者、直系尊属…3分の2
(3) 相続人が配偶者、兄弟姉妹…4分の3
(4) 相続人が配偶者だけ…1
② 配偶者の相続税の課税価格(計算手順の第1段階の④)
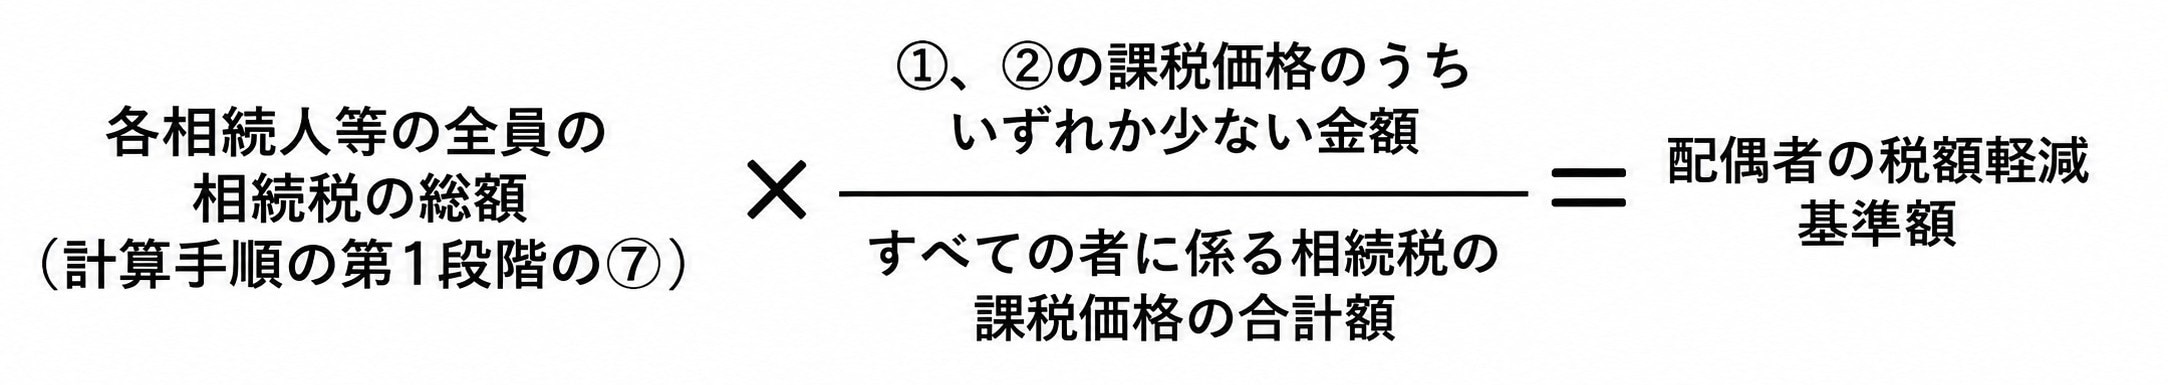
③ 配偶者の税額軽減基準額
④ 相続税の総額の配偶者への実額配分額(計算手順の第1段階の⑧)
まず、配偶者軽減措置の(1)①の配偶者の法定相続分の課税価格ですが、課税価格の合計額に、民法に定める配偶者の法定相続割合を掛けた金額のことです。この金額が1億6,000万円に満たない場合は、1億6,000万円とします。
ただし、この金額が配偶者の実際の取得額を超えないように、実際に配偶者が相続する②の配偶者の相続税の課税価格を限度とします。
次に、配偶者が相続税の減額が受けられる配偶者の税額軽減基準額を計算します。配偶者軽減措置の(1)③の算式を見てください。
各相続人等の全員の相続税の総額(計算手順の第1段階の⑦)に分数式の割合を掛けて求めます(配偶者軽減措置の(1)③)。
そして、その計算結果である配偶者の税額軽減基準額と、相続税の総額の配偶者への実額配分額(配偶者軽減措置(1)④)とを比較します。
その結果、相続税の総額の配偶者への実額配分額から、配偶者の税額軽減基準額を控除した残額があるときは、その残額をもって納付すべき相続税額とします。反対の場合は、納付すべき相続税額は、ないものとします。
吉田課長「相続税の申告期限までに、遺産分割の協議が整わないこともありますよね」
配偶者に対する相続税の軽減措置は、相続税の申告書の提出期限(申告期限)までに相続人等の間で分割されない財産については、適用しません(配偶者に対する相続税の軽減措置の(2))。
ただし、分割されていない財産が申告期限から3年以内に分割された場合は、配偶者に対する相続税の軽減措置の規定の適用を受けることができます。
さらに、相続または遺贈に関し訴えの提起がされたことなどのやむを得ない理由がある場合は、税務署長の承認を受けて分割の日を延長することができます。
(2) 相続財産が申告期限まで分割されていない場合(相続税法19条の2第2項)
① 適用要件
相続税の申告書の提出期限(相続の開始があったことを知った日の翌日から10月以内。「申告期限」という)までに、相続財産の全部又は一部が相続人等によってまだ分割されていない場合であること。
② 取扱い
その分割されていない財産は、配偶者の相続税の課税価格の計算の基礎とされる財産に含まれない。
③ 分割されていない財産が申告期限から3年以内に分割された場合
その分割された財産については、配偶者の相続税の課税価格の計算の基礎とされる財産に含まれ、配偶者に対する相続税の軽減措置の規定の適用を受けることができる。
この場合、3年が経過するまでの間に、その財産が分割されなかったことにつき、その相続または遺贈に関し訴えの提起がされたことなどのやむを得ない事情ががある場合は、税務署長の承認を前提として、例えば訴訟の完結の日の翌月から4月以内に分割された場合も同様の取扱いになる。
吉田課長「配偶者に対する相続税の軽減措置を受けるための手続きは?」
相続税の申告書に、遺言書の写しや遺産分割協議書の写しなどの書類を添付する必要があります(配偶者に対する相続税の軽減措置の(3))。
実務では、遺産分割協議により分割することが多いと思います。これによる場合は、遺産分割協議書に相続人等の全員が自署し、実印を押し、実印についての印鑑証明書を添付することが必要です。
(3) 添付書類(相続税法19条の2第3項)
相続税の申告書に次の書類の添付がある場合に限り、適用する。
① 遺言書の写し
② 財産の分割の協議に関する書類(遺産分割協議書)の写し。ただし、その書類にその相続に係る全ての共同相続人(相続の場合)、包括受遺者(遺贈の場合)が自署し、自己の印を押しているもので、その自己の印に係る印鑑証明書が添付されているものに限る。
③ その他の財産の取得の状況を証する書類
④ 相続財産の全部または一部が共同相続人(相続の場合)または包括受遺者(遺贈の場合)によってまだ分割されていない場合で、その申告書の提出後に分割されるその財産について、配偶者に対する相続税の軽減措置の(2)③の規定の適用を受けようとするときは、その旨、分割されていない事情、分割の見込みの詳細
多田 雄司
税理士
【関連記事】
■税務調査官「出身はどちらですか?」の真意…税務調査で“やり手の調査官”が聞いてくる「3つの質問」【税理士が解説】
■月22万円もらえるはずが…65歳・元会社員夫婦「年金ルール」知らず、想定外の年金減額「何かの間違いでは?」
■「もはや無法地帯」2億円・港区の超高級タワマンで起きている異変…世帯年収2000万円の男性が〈豊洲タワマンからの転居〉を大後悔するワケ
■「NISAで1,300万円消えた…。」銀行員のアドバイスで、退職金運用を始めた“年金25万円の60代夫婦”…年金に上乗せでゆとりの老後のはずが、一転、破産危機【FPが解説】
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
【注目のセミナー情報】
【決算対策】11月24日(火)
無人運営のコワーキングスペースに投資するには?
「マイクロFCオーナー制度」から「中小企業経営強化税制」まで解説
【資産戦略】11月25日(水)
金利の転換期で注目の新たな「お宝保険」とは?
相続対策・生前贈与・資産運用への活用方法を解説
【資産防衛】12月2日(水)
世界情勢の激変とサイバーリスクにどう備える?
富裕層のための「資産防衛戦略」と「資産寿命の延ばし方」