検索

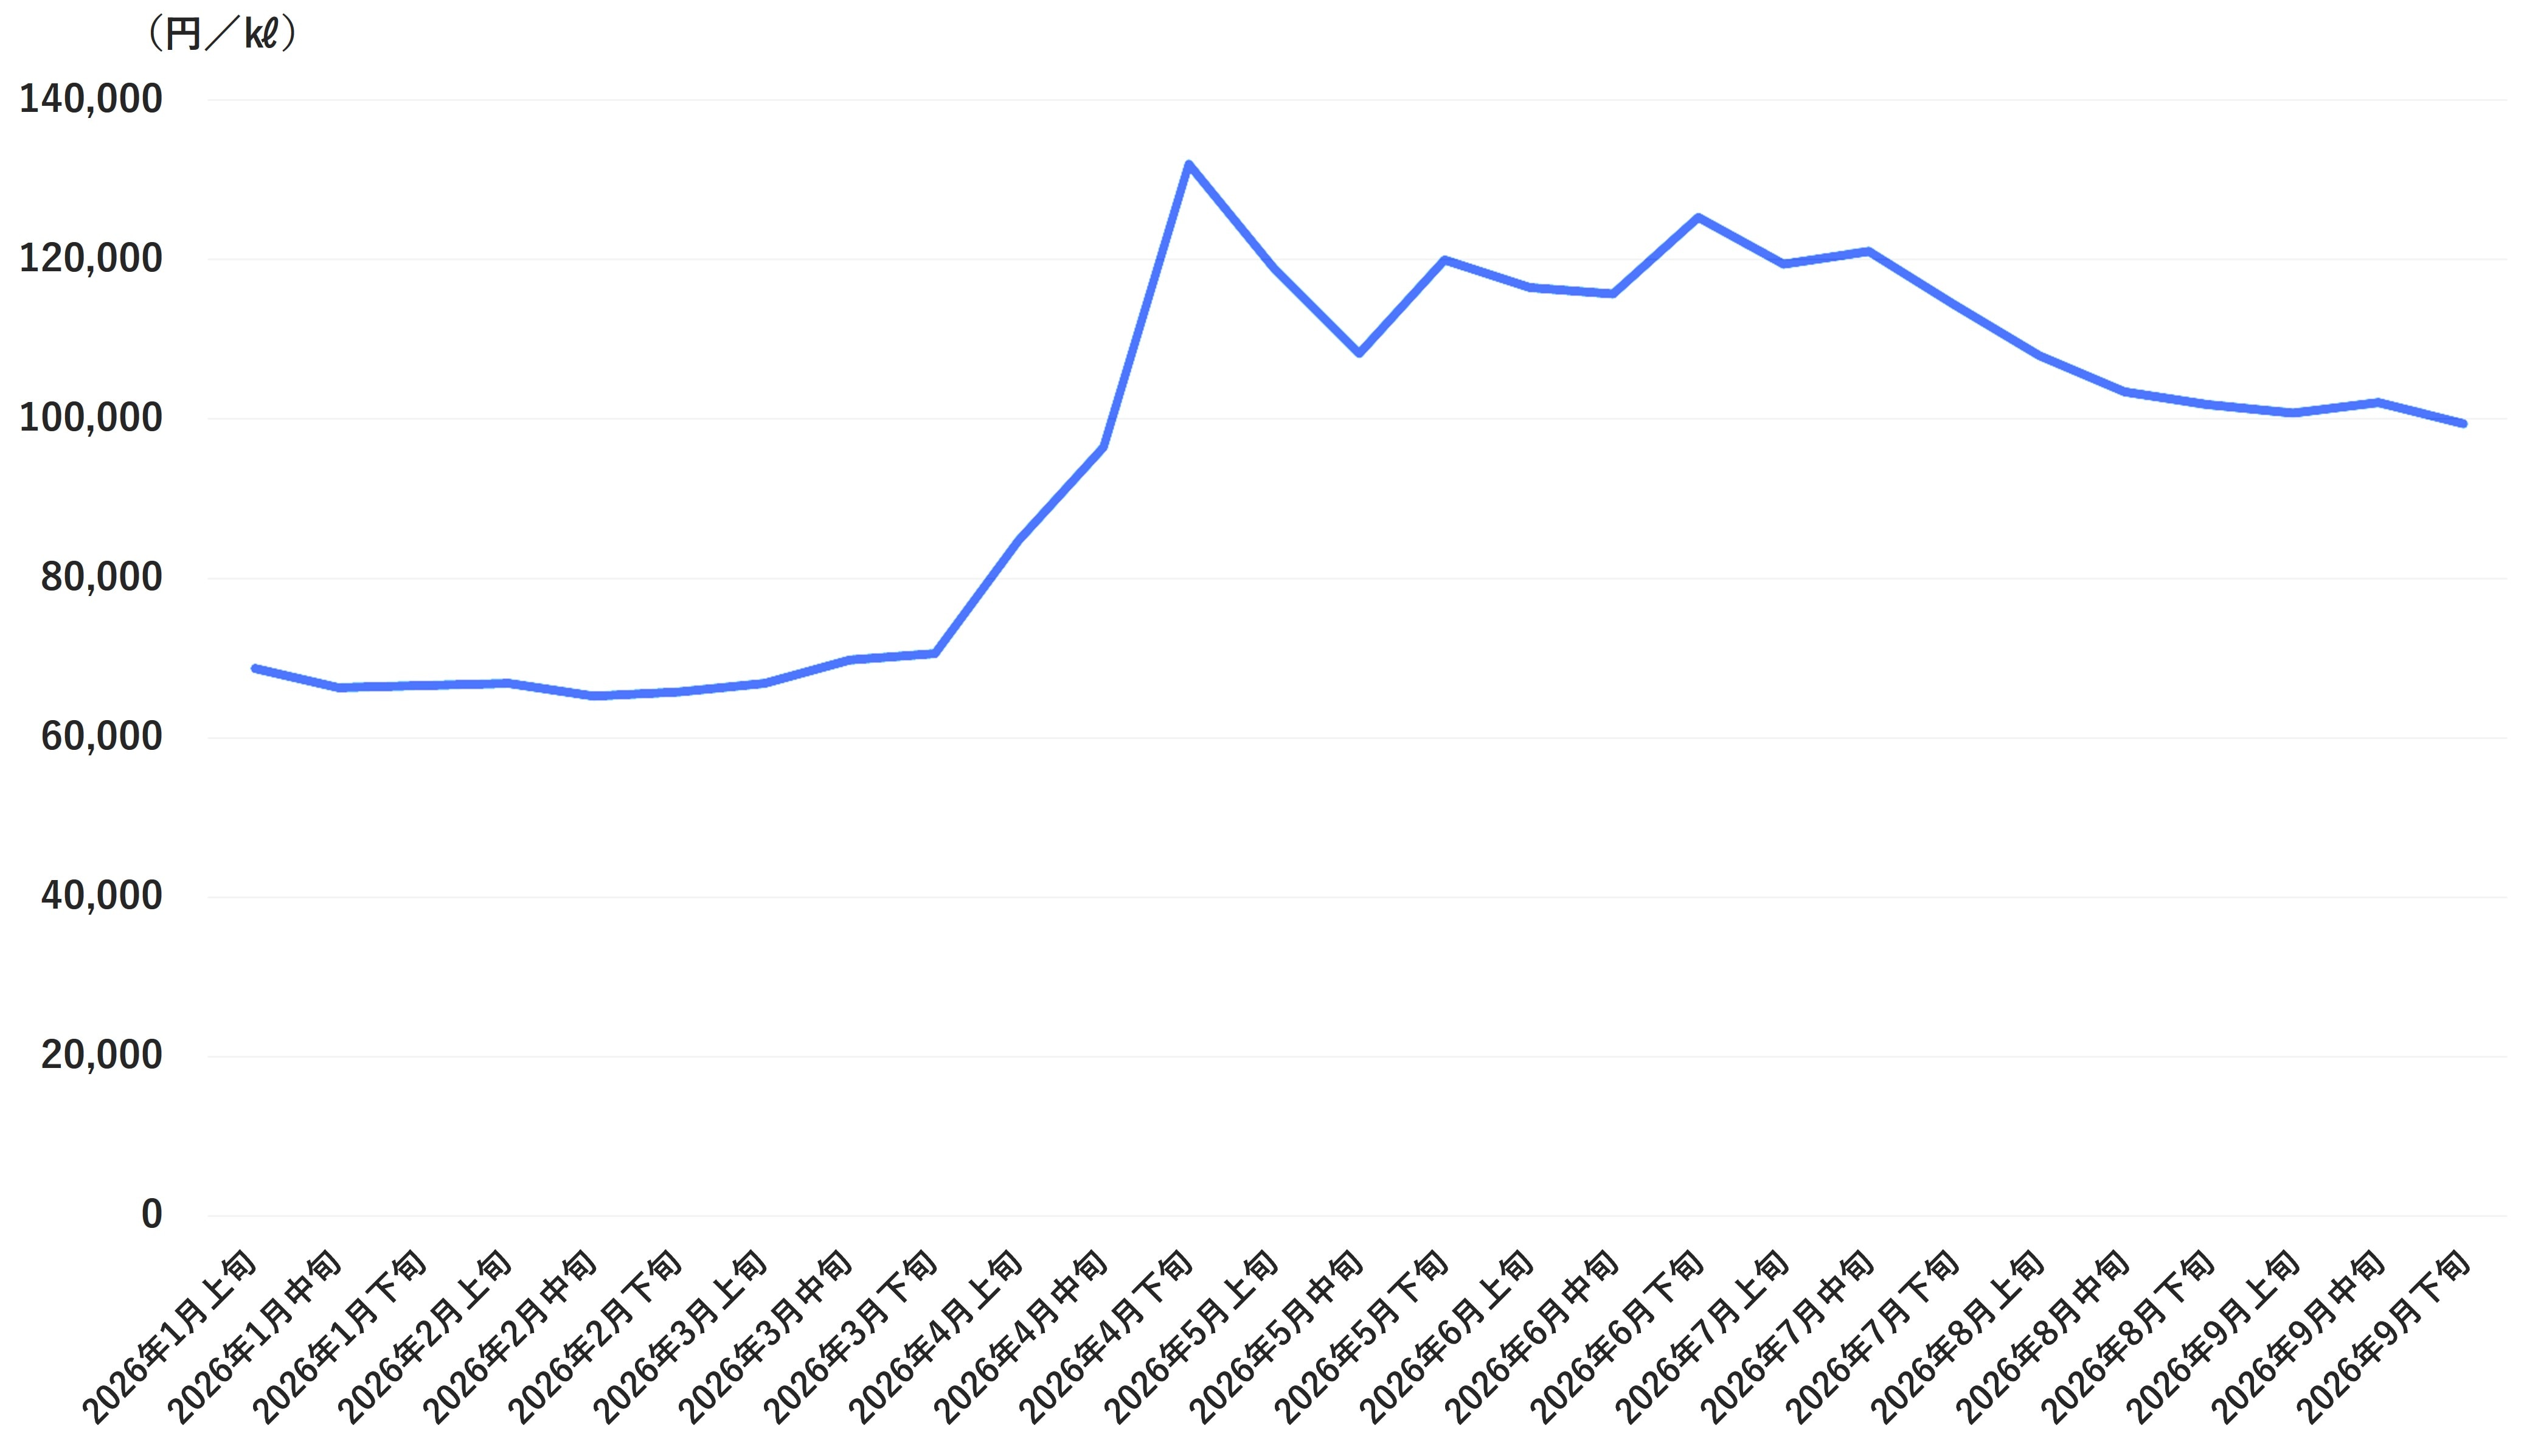
中東情勢緊迫化の影響で原油及び粗油の輸入価格が4月下旬に13万円/kl台に上昇。その後8月下旬までは10万~12万円/kl台で推移し、9月下旬には9.8万円/klまで低下
2月末のイラン情勢悪化をきっかけにWTIは急騰しました。ホルムズ海峡の「事実上の封鎖」が報じられ、WTIは60ドル/バレル近辺から一時120ドル/バレル弱まで上昇しました。その後、3月〜4月には米・イランの一時停戦報道を受けて90ドル/バレル台まで低下しました。その後、和平協議が難航し、ホルムズ海峡の供給制約、サウジアラビア情勢緊迫化などで、原油価格は再び上昇基調に戻り、直近では100ドル/バレル前後の高水準になりました。
原油価格の最大の押し上げ要因は地政学リスクです。イラン情勢悪化、ホルムズ海峡の封鎖懸念、インフラ損壊などの報道が原油価格上昇に大きく寄与しました。
貿易統計・原油及び粗油の輸入価格で、円建て原油価格の動きを整理します。中東情勢緊迫化から3月までは6万円/kl台だった貿易統計・原油及び粗油の輸入価格が急上昇し、4月下旬には13.1万円/klを記録しました。その後5月中旬に10.7万円/klに低下したあと、5月下旬から7月下旬まで11~12万円/kl台で安定的に推移しました。8月は10万円/kl台の緩やかな低下傾向で8月下旬は10.0万円/klになりました。9月でも、上旬9.9万円/kl、中旬10.1万円/kl、下旬は9.8万円/klと上下動しながらも緩やかな低下傾向が続きました。ただし、10月に入ると、再び原油及び粗油の輸入価格は上昇しそうです。
グローバルなAI関連需要の拡大による国内企業物価の前年同月比の高まり
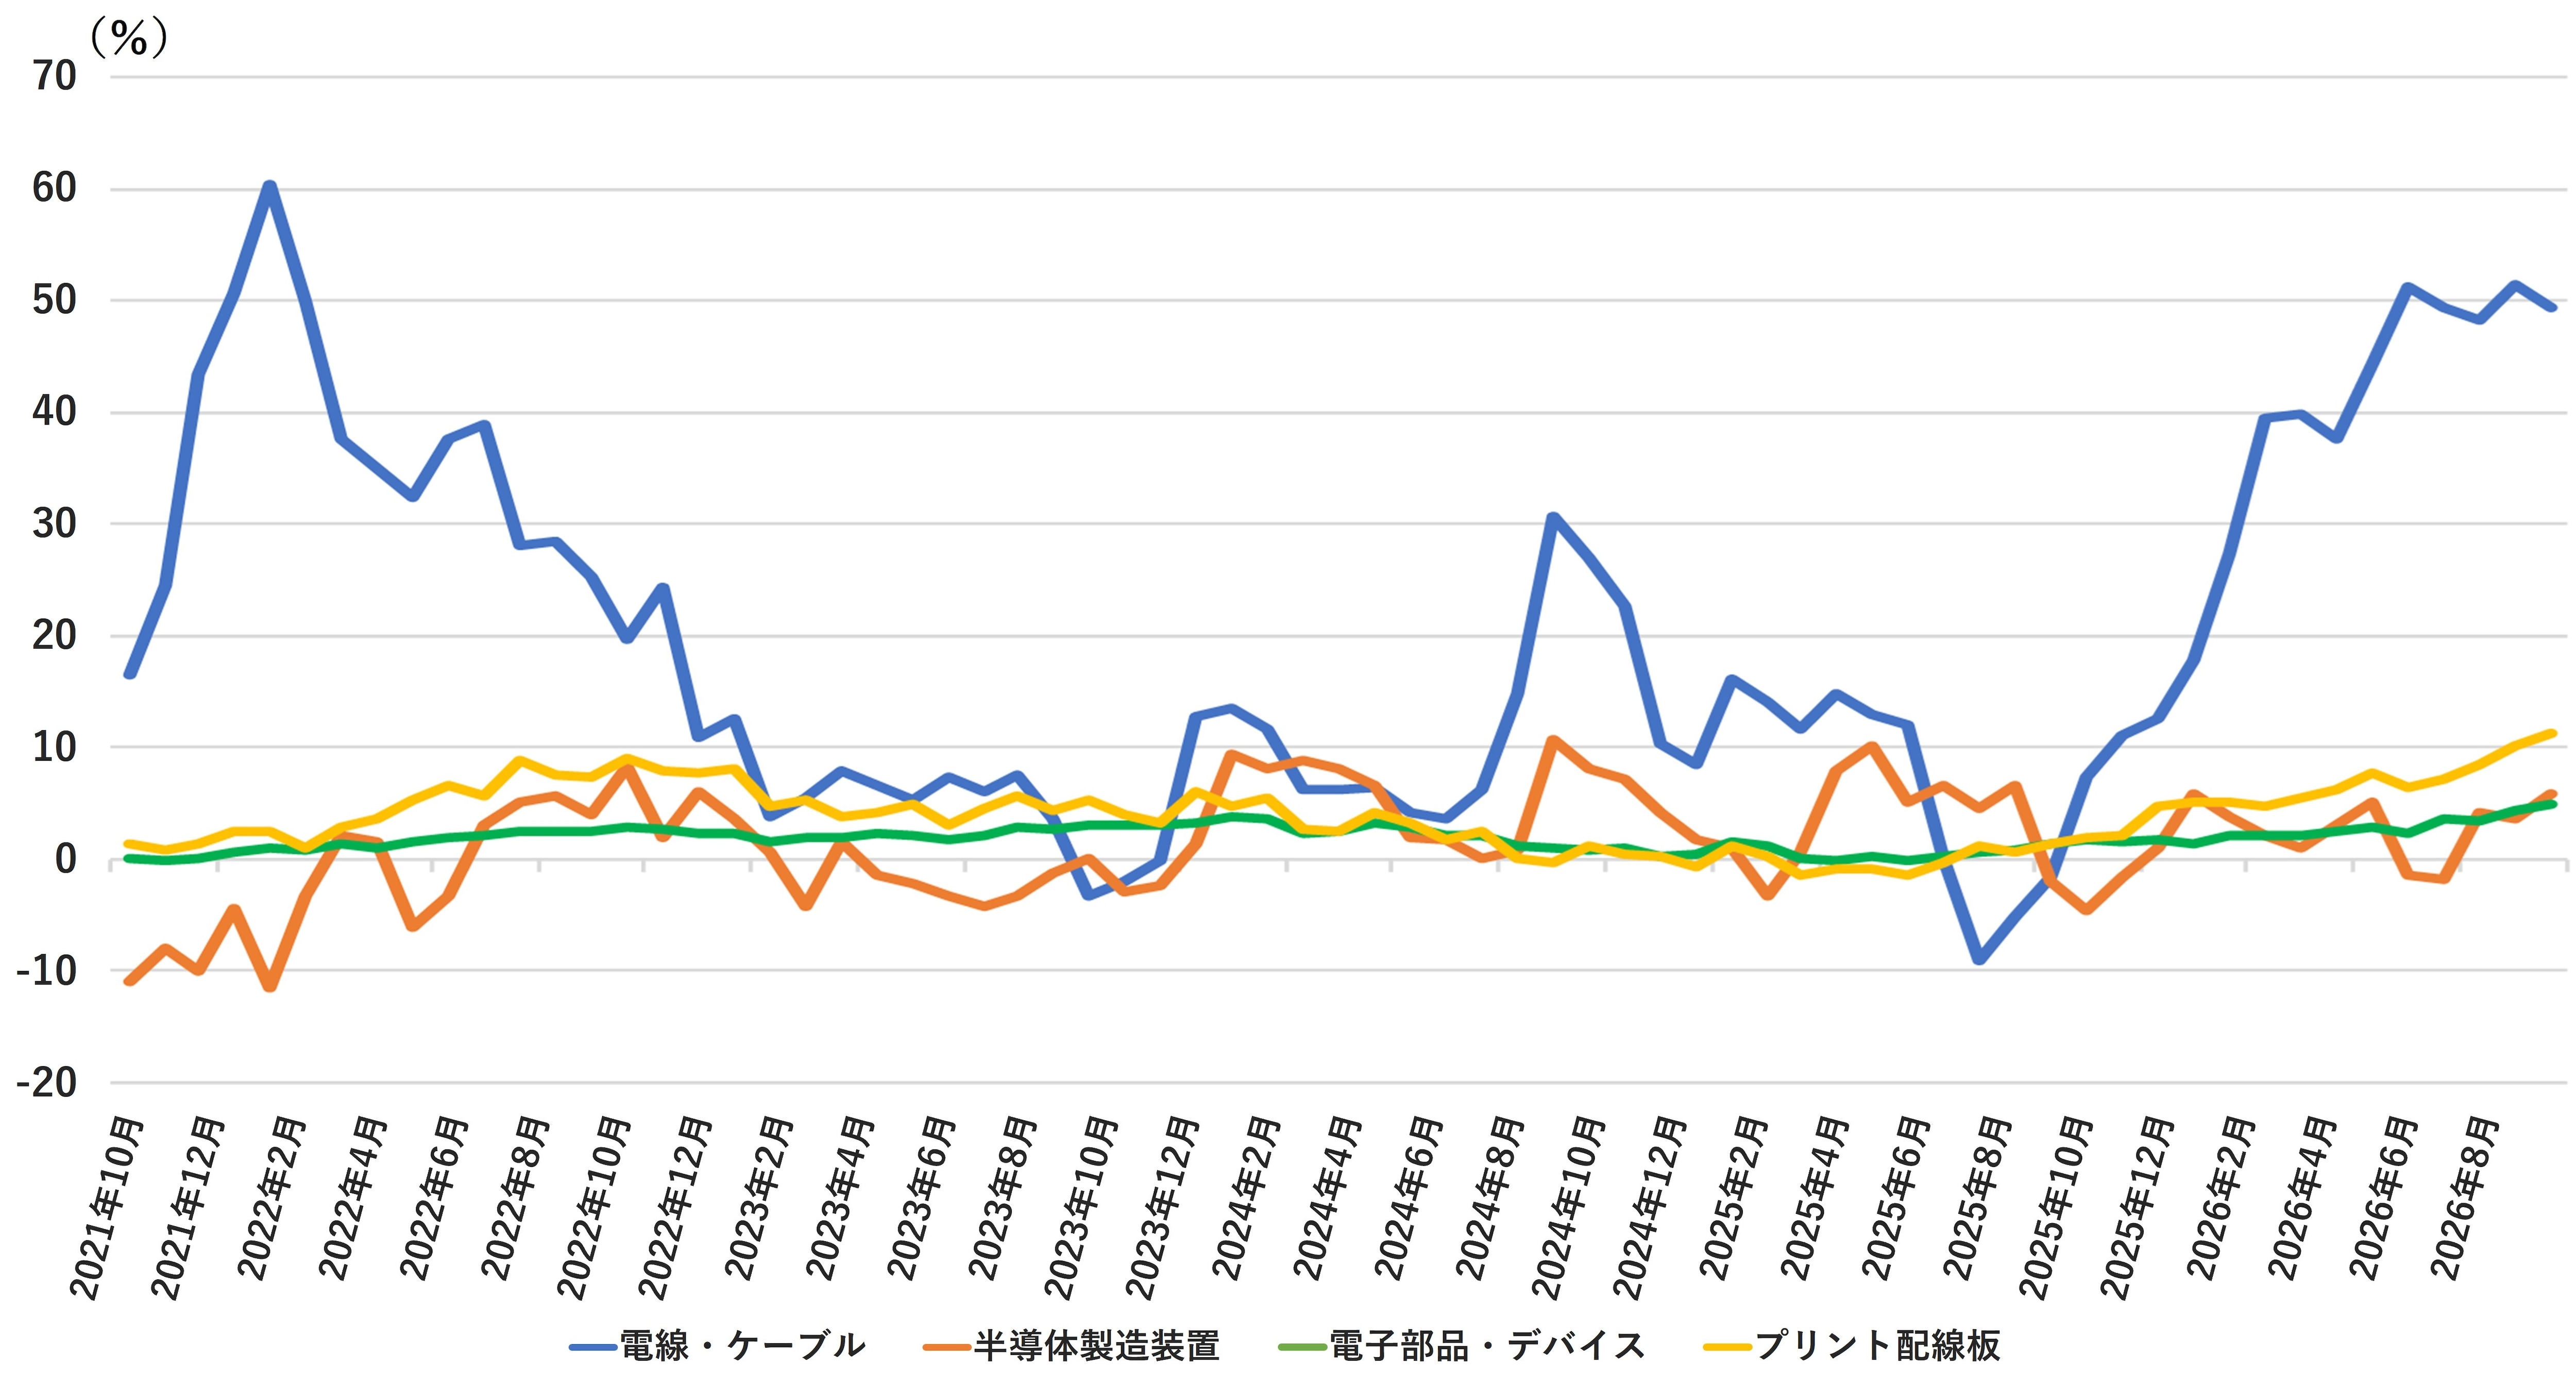
7月の日銀の展望レポートの中で、経済・物価のリスク要因として第1の中東情勢がわが国経済・物価に及ぼす影響、第3の為替相場の変動がわが国の経済・物価に及ぼす影響に加え、「第2に、AI関連需要を含む内外の経済・物価動向である。」として「AI関連の材料・部品などに対する内外の需要が想定以上に増加した場合には、価格面での上昇圧力が一段と高まるリスクもある」としています。こうした目先の物価上昇要因ではあるものの、長い目で見ればAIの利用による生産性向上などで物価の安定要因になるのではないかと思われます。
国内企業物価指数で直近9月分のAI関連の材料・部品などの前年同月比をみてみると、非鉄金属の中の電線・ケーブルは+49.4%と高い伸び率になっています。生産用機器の中にある半導体製造装置は+5.9%です。電子部品・デバイスの前年同月比は+4.9%で、その中のプリント配線板は+11.3%と2ケタの伸び率になっています。これらのAI関連需要の拡大の影響がみられる品目の動向を目先注視していく必要があると思われます。