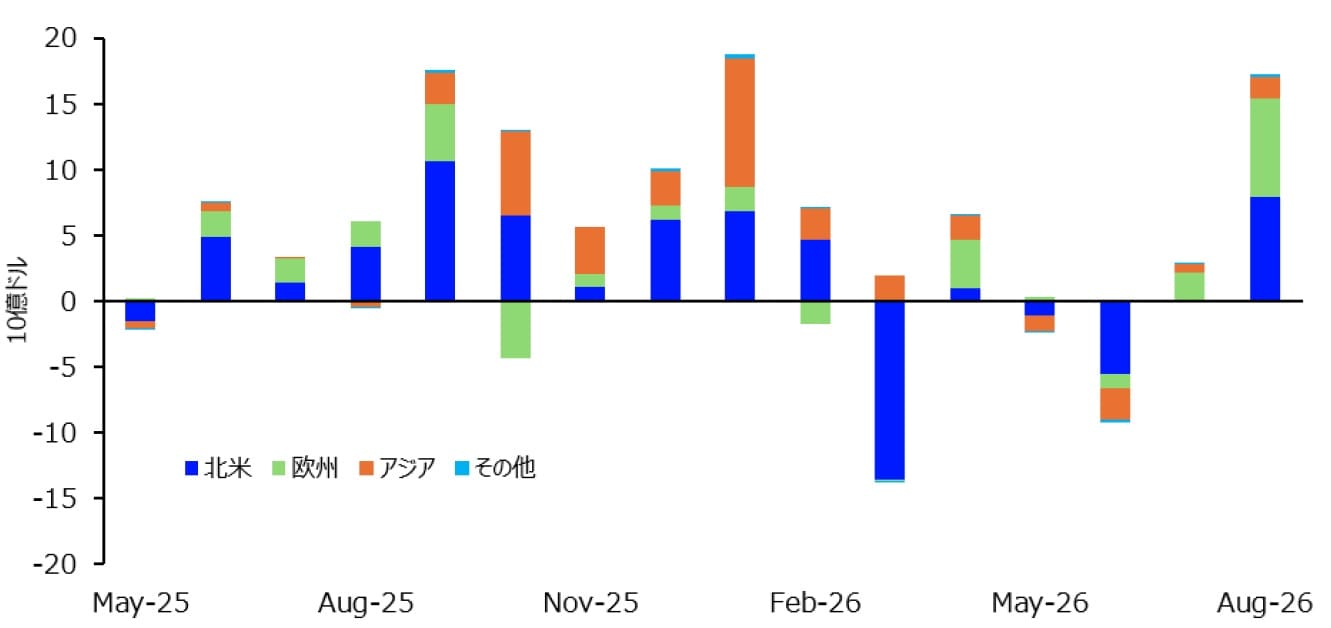
金価格は8月に9.7%上昇し、月間では今年最大の上昇率を記録しました。9月に入り勢いは一服したものの、1オンス=4,000ドルが下値支持線として意識されるなか、今後6カ月で5,000ドルが再び視野に入っています。背景には、中国の個人による旺盛な金需要に加え、欧米の金ETFへの資金流入の回復があります。さらに、政府債務の拡大やインフレリスクを背景とした長期金利の上昇も、金の戦略的な価値を高めています。金価格は一直線に上昇するとは限りませんが、短期的な金利動向だけでは説明できない「構造的な金買い」が続いているようです。※なお、本稿はステート・ストリート・インベストメント・マネジメントの4名のストラテジストによる共同執筆です。
中国の個人需要が金価格の上昇局面を支えている可能性が高い
2026年1〜7月の中国国内(オンショア)市場への金輸入量は1,000トンと過去最高を記録し、前年同期比で78%増加しました。これは、現地の金価格が前年同期比で平均約45%上回ったにもかかわらず達成された数字であり、季節的に需要が強かった2018年の994トン、2024年の944トンを上回っています。理論的に、非金融目的の金の輸入には中国人民銀行(中央銀行)の準備資産としての買い入れが含まれないため、中国の個人や投資家による好調な金消費トレンドを反映しています。
注目すべき点は、イランでの紛争が始まった後、中国の消費者向け金輸入が増加したことです。2026年3〜7月の月間平均輸入量は158トンと、春節(旧正月)前の1〜2月の同104トンを大幅に上回りました※9。
2026年1〜8月の中国における金価格のプレミアムは平均約0.4%だったのに対し、2025年の同期間は約0.3%でした。これは、今後の季節的な金需要がより強まる可能性を示唆しています。なぜでしょうか。中国本土の金価格が高いほど、地金トレーダーには中国オンショア市場へより多くの金を送ろうとするインセンティブが高まるためであり、中国以外の地域では供給が引き締まる可能性があります※10。
欧米における金ETF投資は、FRBの金融政策見通しやリスクのオン/オフといったセンチメントによって増減することがあります。しかし、金は本質的に世界のさまざまな地域でさまざまな形で消費されるグローバルなコモディティであることを忘れてはなりません。金は流動性の高い実物資産であり、利息を生みません。
しかし、米ドル建てポートフォリオにおいて、金は歴史的な大幅下落局面においてヘッジ効果や分散投資効果をもたらし、消費者の購買力を防御してきました。中国では、一般的に投資家は資本規制によってグローバルな資産を購入し、取引する機会が限られているため、金には文化的にも重要な富の貯蔵手段、代替可能なオルタナティブ資産という両面の機能があります。中国では中央銀行による買い入れと共に個人によるおう盛な金需要があるため、欧米投資家による資金流入がなくても、これらの需要が世界の金価格を支える要因となり得るのです。
ステート・ストリート・インベストメント・マネジメントは、約半世紀にわたり、機関投資家、金融プロフェッショナル、そして個人投資家に、より良い成果をもたらしてきた。
インデックス運用やETF(上場投資信託)分野における早期からの取り組みを含め、同社の投資手法は、市場に裏付けられた運用ノウハウと、投資家ニーズへの継続的な対応を基盤としている。
2025年6月末時点において、ステート・ストリート・インベストメント・マネジメントが関与する運用資産残高は5兆米ドルを超えており、60カ国以上の顧客に対してサービスを展開している。その中には、グローバル規模での戦略的パートナーシップを通じた提供も含まれ、コスト効率に優れた幅広い投資手段を提供している。ETFの運用資産総額1兆6,898.3億米ドルを含み、そのうち約1,160.5億米ドルは、ステート・ストリート・グローバル・アドバイザーズ・ファンズ・ディストリビューターズ・エルエルシー(「SSGA FD」)がマーケティング・エージェントを行っているSPDRの金の資産となっている。SSGA FDはSSGAの関連会社で、すべての運用資産残高は監査前の数値。
なお、ステート・ストリート・インベストメント・マネジメントは、ステート・ストリート・グローバル・アドバイザーズ株式会社が行う資産運用関連業務のブランド名である。
ステート・ストリート・インベストメント・マネジメント公式ホームページ
著者プロフィール詳細
連載記事一覧
連載【ステート・ストリート・インベストメント・マネジメント】金・株式市場を徹底分析


 検索