検索

国税当局の“過去40年の慣行”が覆る…最高裁がNOを突きつけ、約160億円の還付
原審の福岡高裁は、二重課税かどうかは「法的にみるべきだ」と考え、年金受給権という権利と個別の年金は法的には別のものだから「二重課税ではない」という国(国税当局)の見解を支持しました(福岡高裁平成19年10月25日判決・訟務月報54巻9号2090頁)。
しかし、最高裁判所は、二重課税かどうかは「法的」ではなく「経済的(な価値)」の観点から「同一」といえるかどうかで考えるべきだ、という判断枠組み(判断をするための基準や指針)を採用したのです。
その結果、非課税所得を定めた所得税法9条1項17号(当時は15号)の規定が適用され、「もらった初年度の年金については、所得税は課されない」という判断が示されました。
この最高裁判決は、過去30年にわたり課税をされてきた「年金特約付き生命保険」について、その課税実務が「所得税法」に照らして誤りであるという判断によるものでした。
結果、判決後、過去10年について、非課税になるはずなのに課税をされていた納税者に対して、「申請をすれば還付をします」という措置がとられました。法律上は、最大でも過去5年分についてしか還付できないはずでしたが、法改正を行い、過去10年分まで延長したのです。還付された総額は、2012年3月末で約160億円にのぼったと報道されています(2012年6月3日付け毎日新聞)。
この判断は、最高裁判所が、法律(所得税法)の解釈を徹底させ、国税当局の取扱いについてNOを突きつけたものとして、話題を呼びました。
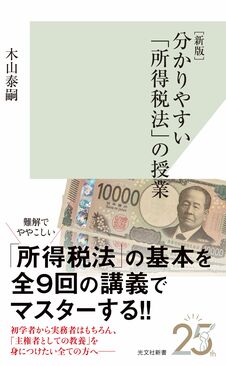
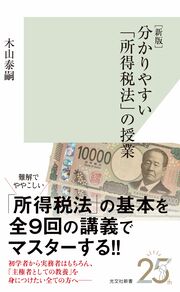
所得税の基本について、実務上の取扱いを解説するものではなく、所得税法という法律の考え方から解説をするスタンスをとっています。そのため、理論的なことや抽象的な概念もでてきますが、それはとても重要なことなのです。
なぜかというと、課税実務が「所得税法」に照らして間違っていれば、それは最終的には裁判所で正されるべきものだからです。
その点からも、所得税を所得税法という法の枠組みから学ぶことには、大きな意味があるといえます。
木山 泰嗣
青山学院大学法学部教授(税法)/同大学大学院法学研究科ビジネス法務専攻主任
鳥飼総合法律事務所客員弁護士
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】
【注目のセミナー情報】
【決算対策 】9月25日(金)オンライン開催
「GPUサーバー」はただの設備ではない?
税制優遇を活用する「戦略的資産」としての役割
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略