検索

盗んだ現金も、強盗したロレックスも…犯罪で得た利益も「所得」にあたる
「包括的所得概念(※)」からすれば、犯罪によって得た利得も「所得」にあたります。
※手元に新しく入ってきた経済的価値であれば、得た理由や原因を問わず、すべて「所得」として課税対象にする所得税法の基本原則
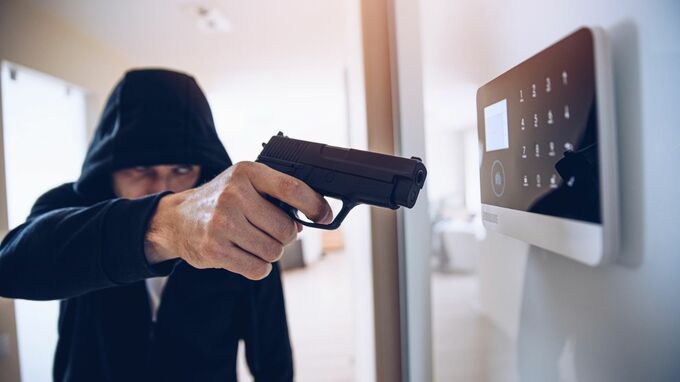
泥棒が盗んできた現金80万円でもいいですし、強盗がピストルを突きつけて高級時計店から奪い取った時価(合計)5000万円相当のロレックスでもかまいません。従業員が会社から横領した300万円も同じです。
犯罪レベルまでいかなくても、法律で禁止されているもの(たとえば、利息制限法で禁止されている利息の支払いを受けた場合のその制限を超えた部分など)でも同じです。
これらは原則として、すべて所得税法の課税対象になる「所得」にあたります。それは「包括的所得概念」の意義に戻れば明らかです。理由や原因を問わず、あらたな経済的価値の流入が「所得」になるのですから、それが「違法な所得」だとしても「所得」にあたるのです。
こういう話をすると「泥棒や強盗や横領した人が、犯罪で得た現金を『確定申告書』に記載して税務署に申告するわけないじゃないですか」という、つっこみが入るかもしれません。それは、実際には「しない」というだけです。
本来は「しなければいけない」ものなのです。これらの犯罪者は、さきほど挙げた額の「収入」を得ているからです。
最高裁が示した“違法な所得”への課税
犯罪にどんな経費がかかるか(それを経費として控除してよいか)は別として、これらの収入があれば、所得税法が定めている「所得」があります。こうして、「違法な所得」であっても、その利得を得た納税者は、所得税を納めるべき義務を法律上、負うことになります。
最高裁判所も、「制限超過部分をも含めて、現実に収受された約定の利息・損害金の全部が貸主の所得として課税の対象となるものというべきである」として、利息制限法に違反して支払いを受けた利息(超過利息)が「所得」として課税対象になることを判示しています(最高裁昭和46年11月9日第三小法廷判決・民集25巻8号1120頁)。
つまり、違法な所得であっても「所得」になる、ということです。ちなみに法律ではありませんが、課税実務の取扱いを定めた所得税基本通達にも、「その収入の基因となった行為が適法であるかどうかを問わない」と規定されています(所得税基本通達36―1)。