宝くじは「非課税」なのに、馬券は「課税」…競馬で“億単位の利益”を得た会社員に、最高裁が下した〈有罪判決〉

宝くじは「非課税」なのに、馬券は「課税」…競馬で“億単位の利益”を得た会社員に、最高裁が下した〈有罪判決〉
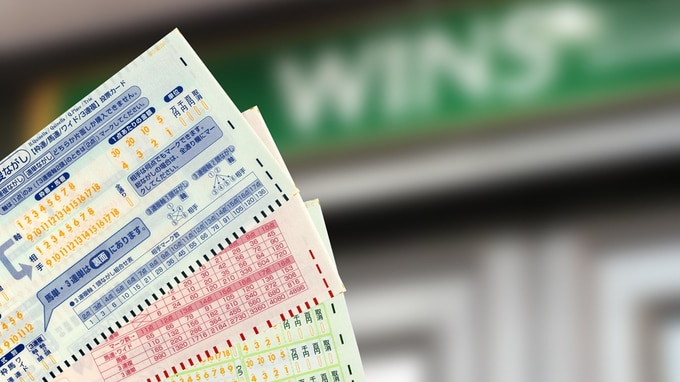
(※写真はイメージです/PIXTA)

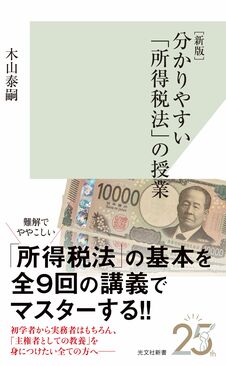
「所得税」は、消費税などと並んで我々にとってもっとも身近な税金といえます。給与には必ず所得税がかかり毎月自動で天引きされますが、宝くじや競馬など、給与以外で得た一時的な所得についてはどうなるのでしょうか。『[新版]分かりやすい「所得税法」の授業』(光文社)より、税法が専門の青山学院大学教授の木山泰嗣氏が、宝くじの当選金に認められている“特例”と、馬券で億単位の利益を出した会社員に最高裁が下した判決について解説します。

宝くじの当選金がすべて「非課税」になる理由

宝くじの当選金には、税金がかかるのでしょうか。それともかからないのでしょうか。


宝くじで100万円以上の高額な当選金を得たことがある人は少ないと思います。しかし、3000円くらいであれば、当たったことがある人も多いのではないでしょうか。「包括的所得概念」では「あらゆる経済的価値の流入」が課税対象になるわけですから、たとえ3000円であっても、特例がない限り所得税がかかるはずです。


宝くじの当選金は一時的に得るもので、何かの対価として得るものではありません。ですから、所得税法が定める10種類の所得区分でいうと、「一時所得」(所得税法34条1項)に該当することになるはずです。


しかし、宝くじの当選金には課税されません。すべて非課税です。「一時所得」として2分の1課税になることもありません。


なぜかというと、法律によって特例が定められているからです。所得税法には規定がありませんが、「当せん金付証票法」という別の法律で決められているのです。


【当せん金付証票法2条】

この法律において「当せん金付証票」とは、その売得金の中から、くじびきにより購買者に当せん金品を支払い、又は交付する証票をいう。


【当せん金付証票法13条】

当せん金付証票の当せん金品については、所得税を課さない
(下線は筆者が記載)


このように、宝くじの当選金が非課税であることは法律で認められているのですが、逆にいえば、そのような法律や規定がない限り、一時的・偶発的な利得であっても「所得」として課税されるということです。


次ページ馬券は課税対象…“億単位の利益”を得た会社員の判例

※本連載は、木山 泰嗣氏の著書『[新版]分かりやすい「所得税法」の授業』(光文社)より一部を抜粋・再編集したものです。

[新版]分かりやすい「所得税法」の授業

[新版]分かりやすい「所得税法」の授業

木山 泰嗣

光文社

泥棒が盗んだ現金も「所得」になる!? 宝くじの当せん金と競馬の配当金、どっちに税金がかかる? 通勤手当はいくらまでなら課税されない? 一度税金をとられても、とり返す方法が!?……etc. 身近な給与所得や源泉徴収をはじ…

人気記事ランキング

  • デイリー
  • 週間
  • 月間

メルマガ会員登録者の
ご案内

メルマガ会員限定記事をお読みいただける他、新着記事の一覧をメールで配信。カメハメハ倶楽部主催の各種セミナー案内等、知的武装をし、行動するための情報を厳選してお届けします。

メルマガ登録
会員向けセミナーの一覧