検索

黒字か赤字かの判断材料になる「当期純利益」
4.税引前当期純利益
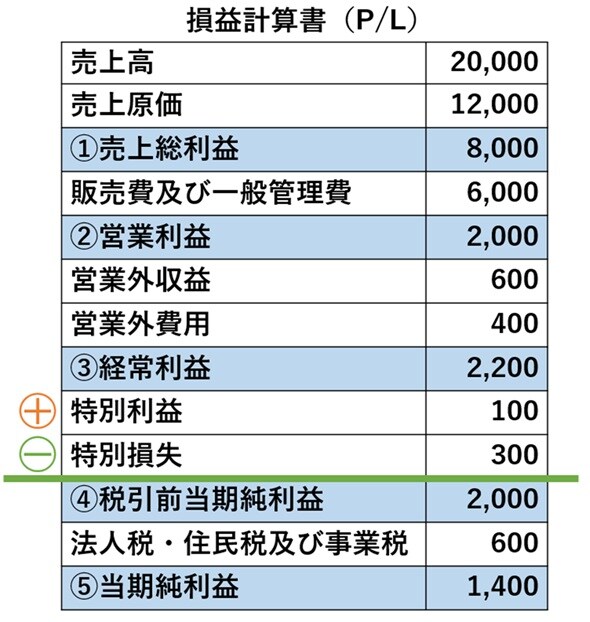
[図表5]税引前当期純利益 出所:筆者作成
税引前当期純利益=経常利益+特別利益-特別損失
黒「税引前当期純利益は、経常利益に特別利益を足して、特別損失を引いて計算します。特別利益や特別損失は、毎年発生するような収益や費用ではなく、数年に1度程度しか生じない臨時の収益や費用のことをいいます。
たとえば土地や建物を売却した時の固定資産売却益は特別利益、逆に損が出た場合は特別損失になります」
――台風や地震などの自然災害の被害にあった場合も、特別損失になりますか。
黒「はい。災害、盗難などの被害は特別損失にあたります」
5.当期純利益
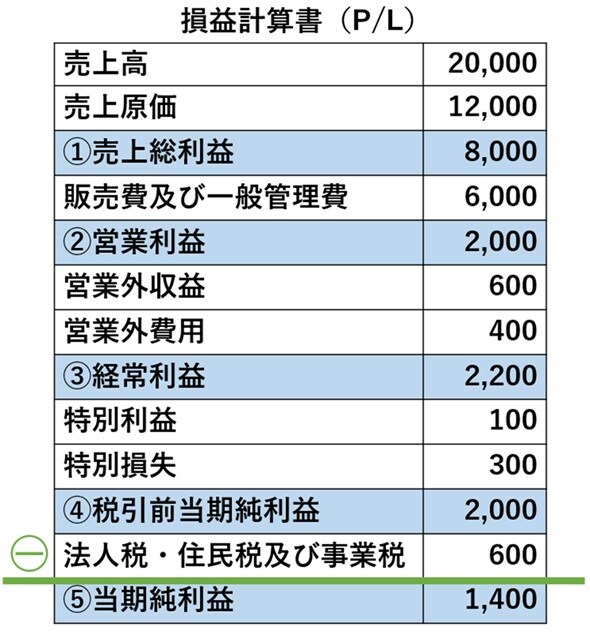
[図表6]当期純利益 出所:筆者作成
当期純利益=税引前当期純利益-法人税・住民税及び事業税
黒「当期純利益は、4つ目の税引前当期純利益から法人税や住民税、事業税などを差し引いたもので、最終的な利益になります。この数字がプラスになれば黒字、マイナスになれば赤字ということになります。
ここまでを簡単にまとめると、[図表7]のとおりです。
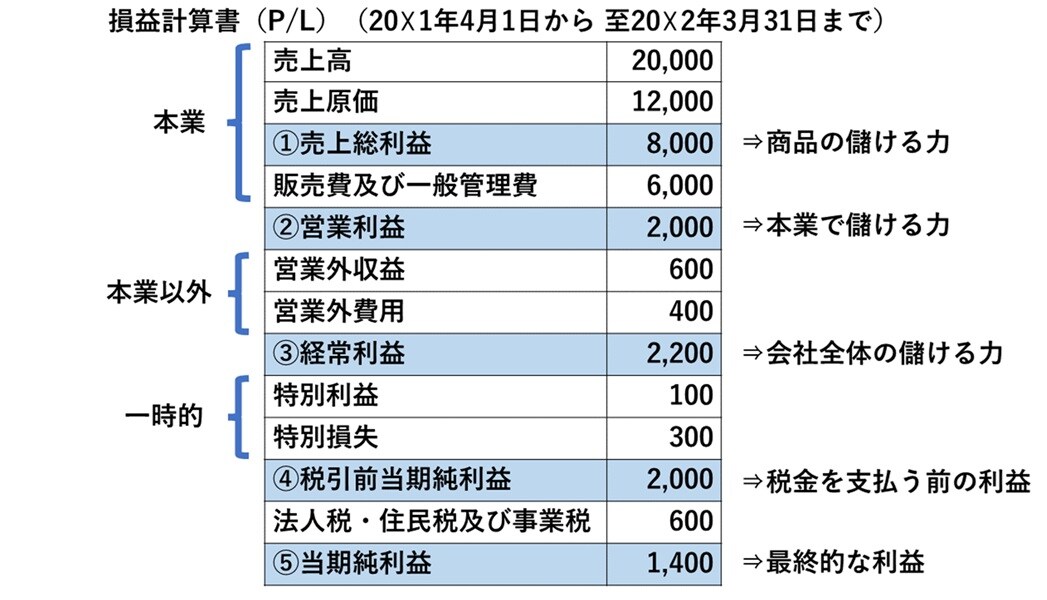
[図表7]損益計算書の「5つの利益」早見表 出所:筆者作成
売上総利益には商品の儲ける力、営業利益には本業で儲ける力、経常利益には会社全体の儲ける力が反映されています。一時的な特別利益・特別損失を引いたものが税引前当期純利益で、法人税などを引いた最終的な利益が、当期純利益です」
――なるほど。5つの利益の意味がよくわかりました。
黒「会社の血液ともいえるキャッシュを増やしていくためにも、まずは経費を定期的に見直して、少しでも利益が増えるようにしていきましょう」
黒瀧 泰介
税理士法人グランサーズ共同代表/公認会計士・税理士