検索

財産をどのように管理するか
富裕層の方々においては、財産管理についてきめ細やかな手当てを行うことが重要です。富裕層は分散投資を行っている場合が多く、資産の運用・管理には相応のコストと能力が必要となります。ビジネスを営んでいたり、多くの事業に投資している方はなおさらです。
これらの資産をそのまま残すべき親族や、きめ細やかなサービスを提供してくれるファミリーオフィスがある場合を除き、管理が難しくなった際には、資産をシンプルに組み替えることも検討すべきです。たとえば、海外資産を日本国内に移転したり、運用リスクや管理コストの高い会社の持分を売却するなどの方法があります。
財産管理委任契約、任意後見契約、信託契約を活用することで、柔軟な財産管理は可能です。しかし、子のいないご夫婦やおひとり様の場合、これらの業務を引き受けてくれる候補者の選定は難しいことがあります。実際、ご近所やハウスキーパーを候補者として選択したことで、金銭的被害を被ったケースも少なくありません。そのため、候補者は信頼できる業者や専門家、もしくは真に信頼できる個人を選ぶことが望ましいと考えられます。
死後のこと
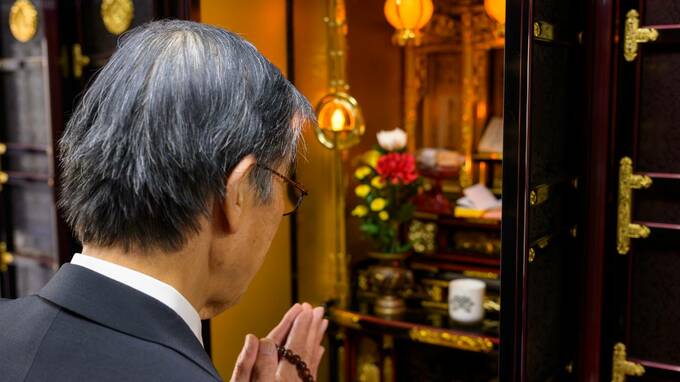
人が亡くなると、関係機関への届出、葬儀、埋葬、供養のほか、身辺整理などの事務が発生します。これらの事務を総称して「死後事務」といいます。
富裕層の場合、資産規模が大きいため、死後事務も複雑化する傾向があります。死後のこととはいえ、自身の葬儀の方法や埋葬について強い希望を持つ依頼者も少なくありません。これらの事務は通常、親族が行いますが、親族がいない場合には、死後事務委任契約を締結して第三者に依頼するなどの準備が必要です。
死後事務委任契約はその名のとおり委任契約です。一般に委任契約は、契約者本人の死亡によって終了します(民法653条1号)。しかし、死後事務委任契約は、委任者が死亡した後の事務を対象としているため、そもそも有効性に疑義がありました。これについて最高裁判決では、死後事務委任契約を締結した当事者の意思は、本人の死亡後も契約を継続して死後事務を処理させるものであると認められ、委任者の死亡を終了原因とせず、死亡後も有効とすることが確認されています。
とはいえ、死後事務に伴う預り金や報酬については相続との関係も生じる可能性があるため、慎重なプランニングが求められます。
酒井 ひとみ
シティユーワ法律事務所
【10月3日(土)-4日(日)生配信】
海外移住で圧倒的節税!海外金融機関の活用法
~どんな人が海外移住で節税のメリットを享受できるのか~
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【9月29日(火)開催】
こんな時、相続した不動産はどうなる?
不動産の評価はどうなる、住宅ローンがある、
相続時の登記や税金は…弁護士が対応策を一挙解説
【9月29日(火)開催】
不動産オーナー必見!利回りより大切な「税引後の手残り」
税理士が解説する“不動産×金融資産”の最適バランスと投資税務
【9月30日(水)開催】
「スマホの中の遺産」家族は見つけられますか?
“エンディングノート”で残す、デジタル遺産・収益不動産・相続財産情報
【AI時代の「家族承継」実践編】
【10月1日(木)開催】
オルカン、S&P500…「NISA」の最適な投資対象とは
金融資産1億円以上の方だからできる活用法