検索

自宅兼用事務所の家賃を「事業用口座」から払っている場合
◆事業用の口座から払ったときは「事業主貸」で計上
これまでにもご説明してきましたが、自宅兼用事務所の家賃はその全額を経費にすることはできません。
家賃を事業用口座から支払った場合は、事業主個人の経費を事業の財布で立て替えたと考えるため、「事業主貸」勘定で入力します。
具体的には、支払った金額に家事割合(100%事業供用割合)をかけた金額を、「事業主貸」勘定に振り替えます。
なお入力には、預金出納帳に手入力で入力する方法と、会計ソフトの按分機能を使う方法があります。下記の図表2~4には、両方の入力例を載せていますので、どちらでもやりやすいほうで入力してみてください。
◆自宅兼用事務所にかかるお金を事業用口座で支払っているとき
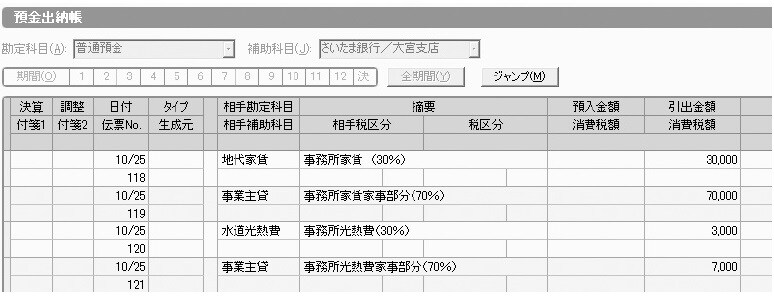
自宅兼用事務所の家賃と電気代を事業用の口座から支払った。家賃の金額が10万円、電気代が1万円、事業供用割合は30%とする。
★預金出納帳だけを使う場合
事業所の家賃・光熱費と家事部分をそれぞれ分けて入力します(図表2)。
★家事按分振替機能を使う場合
STEP 1
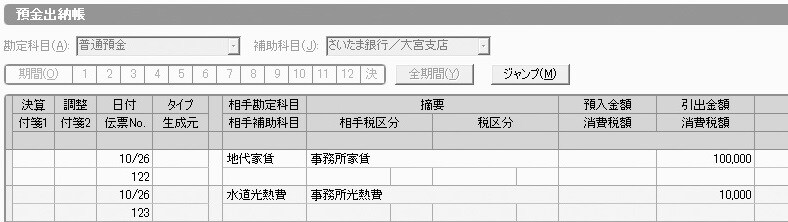
支払う際には預金出納帳で、全額を経費に計上しておきます(図表3)。
STEP 2
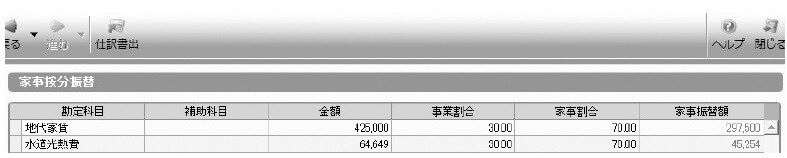
「家事按分振替」機能で年末に一度、勘定科目ごとの事業割合を入力し、「仕訳書出」で自動的に家事部分を振り替えます。
次の場合、70%部分が自動的に事業主勘定に振り替わります(図表4)。
小林 敬幸
税理士、ファイナンシャル・プランナー
【注目のセミナー情報】
【最新・法人決算対策】9月17日(木)オンライン開催
公認会計士が監修!
「短期償却」で手元キャッシュを大きく残す不動産活用
【物販事業】9月26日(土)オンライン開催
月額30万~50万円の利益を狙う!
オマカセ型「物販事業運用スキーム」とは?
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】