検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
自社株評価の見直しが経営者に与える影響
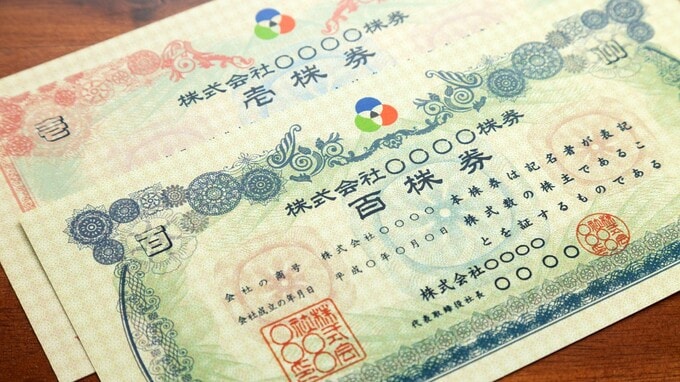
中小企業の事業承継において、大きな課題となるのが自社株の相続税評価です。現在の評価制度は、長年にわたって運用されてきましたが、金利環境や企業の実態の変化を踏まえ、見直しに向けた検討が進んでいます。
きっかけとなったのは、会計検査院の令和5年度決算検査報告です。評価方式によって株価に大きな差が生じていることや、配当還元方式の還元率が現在の金利水準に合っていない可能性などが指摘されました。
今後、評価ルールが変更されれば、会社の経営状況が変わらなくても、自社株の評価額や相続税負担が増える可能性があります。経営者は、制度改正の動向を注視しながら、事業承継の準備を進める必要があります。
評価方式によって株価に約4倍の差が生じる実態
会計検査院の検査では、取引相場のない株式について、類似業種比準価額の中央値が純資産価額の中央値の27.2%にとどまることが明らかになりました。
類似業種比準方式は、事業内容が類似する上場企業の株価を基に、配当・利益・純資産などを加味して評価する方法です。一方、純資産価額方式は、会社の資産や負債を基に株式を評価します。
両方式にはそれぞれ異なる評価の考え方があるものの、今回の検査では、評価額に大きな開きが生じている実態が確認されました。特に、類似業種比準方式が適用される割合の高い大会社ほど、純資産価額に比べて評価額が低くなる傾向が見られています。
こうした状況を踏まえ、国税庁では評価方式の公平性や実態への適合性について検討を進めています。