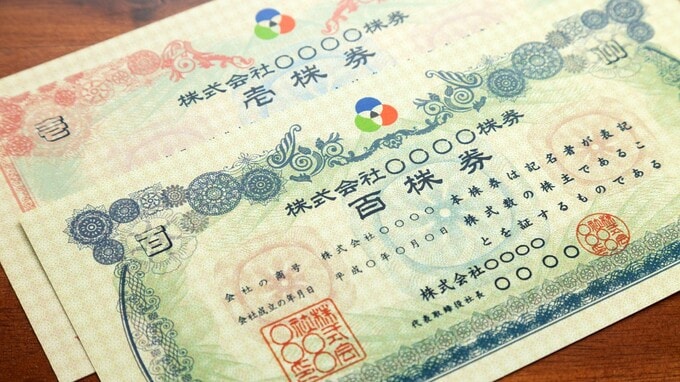
中小企業の事業承継で大きな課題となる自社株(取引相場のない株式)の評価。長年運用されてきた評価ルールについて、会計検査院が評価方式による価格差などを指摘し、見直しに向けた検討が進められています。今後の制度改正によっては、自社株の評価額が上昇し、相続税や贈与税の負担が増える可能性もあります。経営者が今から確認しておきたい制度見直しの論点と、事業承継に向けた対策について、公認会計士の岸田康雄氏がわかりやすく解説します。
約60年間見直されていない「10%」の還元率
もう一つの論点が、少数株主の株式評価に用いられる「配当還元方式」です。
この方式では、配当金額などを基に株式を評価しますが、計算に用いる還元率は10%とされています。この率は昭和39年の評価制度制定時から大きく見直されておらず、現在の金利水準とのかい離が課題となっています。
会計検査院は、近年の金利水準と比較して還元率が相対的に高い可能性を指摘しました。還元率が高いほど、同じ配当金額を前提とした評価額は低くなります。
また、類似業種比準方式においても、配当を行っていない会社が多く、配当要素が十分に機能していないおそれが指摘されています。今後の見直しでは、還元率や配当要素の扱いが重要な論点となりそうです。
評価方法の見直しで自社株の評価額は上がるのか
国税庁の有識者会議では、取引相場のない株式の評価について、主に次のような観点から検討が進められています。
・会社規模によって生じる評価額の格差の是正
・金利環境の変化を踏まえた還元率の見直し
・評価額の操作につながり得る仕組みの検証
・企業の収益力や実態をより適切に反映する評価方法の検討
今後の検討内容によっては、自社株の評価額が上昇する会社も出てくる可能性があります。
例えば、将来の収益力を評価に反映する手法が導入されれば、保有資産だけでなく、会社が将来生み出す利益も評価に影響することが考えられます。また、純資産価額方式における法人税額等相当額の控除についても、制度のあり方を検討するうえで論点となります。
ただし、具体的な評価方法や控除の扱い、適用時期などは、現時点で確定したものではありません。評価額が一律に倍増するわけではなく、会社の資産構成や収益力、株主構成などによって影響は異なります。
公認会計士/税理士/行政書士/宅地建物取引士/中小企業診断士/1級ファイナンシャル・プランニング技能士/国際公認投資アナリスト(日本証券アナリスト協会認定)
平成28年度経済産業省中小企業庁「事業承継ガイドライン委員会」委員、令和2年度日本公認会計士協会中小企業施策研究調査会「事業承継支援専門部会」委員、東京都中小企業診断士協会「事業承継支援研究会」代表幹事。
一橋大学大学院修了。中央青山監査法人にて会計監査及び財務デュー・ディリジェンス業務に従事。その後、三菱UFJ銀行ウェルスマネジメント営業部、みずほ証券投資銀行部M&Aアドバイザリーグループ、メリルリンチ日本証券プリンシパル・インベストメント部不動産投資グループなどに在籍し、中小企業の事業承継から上場企業のM&Aまで、100件を超える事業承継とM&A実務を遂行した。現在は、相続税申告と相続・事業承継コンサルティング業務を提供している。
WEBサイト https://kinyu-chukai.com/
著者登壇セミナー:https://kamehameha.jp/speakerslist?speakersid=142
著者プロフィール詳細
連載記事一覧
連載事業承継に強い公認会計士&税理士・岸田康雄氏が解説!〈事業承継&M&A〉最新情報


 検索