

 検索

相続・事業承継では「不動産だから有利」とは限らない
セカンドハウスを長期保有する場合には、購入時だけでなく、将来の相続や事業承継についても確認しておきたいところです。
相続税の計算では、現金と不動産では評価方法が異なります。国税庁によると、土地は原則として路線価方式または倍率方式で評価し、家屋は原則として固定資産税評価額によって評価します。したがって、現金を不動産に置き換えた場合、相続税評価額が購入価格や市場価格と同じになるとは限りません。
ただし、「不動産に変えれば相続税を大幅に圧縮できる」と単純に考えるのは適切ではありません。土地や建物の種類、利用状況、所有形態などによって評価方法が変わるためです。
たとえば小規模宅地等の特例には、被相続人などの居住用や事業用、貸付事業用など、一定の要件を満たした宅地について評価額を減額する仕組みがあります。特定居住用宅地等については、330平方メートルを限度として80%減額される制度がありますが、対象となるのは相続開始直前に被相続人などの居住の用に供されていた宅地等で、取得者についても要件があります。
そのため、週末や休暇に利用するセカンドハウスについて、通常の自宅と同じように小規模宅地等の特例が利用できると考えることはできません。
法人所有の場合には、会社の株式を相続・贈与する際の評価も論点になります。取引相場のない株式については、会社の規模や株主の状況などに応じて、類似業種比準方式や純資産価額方式などによって評価されます。
純資産価額方式では、会社が保有する土地や建物などの資産も評価の対象となります。さらに、課税時期前3年以内に取得・新築した土地や建物については、原則として通常の取引価額に相当する金額で評価するという取り扱いがあります。したがって、「法人で不動産を購入すれば、すぐに自社株の評価額を下げられる」という理解も避ける必要があります。
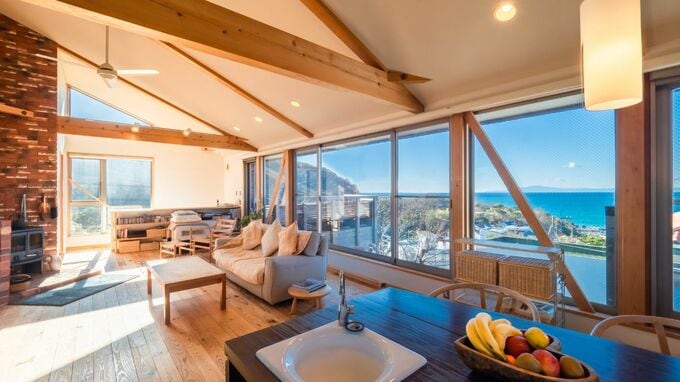
セカンドハウスは、個人にとっては居住や余暇のための住宅であり、法人にとっては事業との関係を持つ資産にもなり得ます。一方で、所有形態や利用方法によって税務上の扱いは変わります。
総務省『住宅・土地統計調査』によると、2023年、別荘などの「二次的住宅」は全国で約38万4,000戸となっています。二次的住宅は、週末や休暇時などに使用する住宅として統計上も区分されています。
セカンドハウスを購入する際は、「節税になるか」だけを基準にするのではなく、誰が所有し、誰が利用し、どのような目的で保有するのかを明確にしたうえで、税務上の取り扱いを確認することが大切です。実際の購入や法人での運用、相続・事業承継については、税理士などの専門家に個別の事情を確認しながら判断する必要があります。
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【資産戦略】11月25日(水)
金利の転換期で注目の新たな「お宝保険」とは?
相続対策・生前贈与・資産運用への活用方法を解説
【税金対策】11月28日(土)
「太陽光投資は終わった」は本当か?
市場変化から読み解く「2027年版・太陽光投資の4つのメリット」
【資産防衛】12月2日(水)
世界情勢の激変とサイバーリスクにどう備える?
富裕層のための「資産防衛戦略」と「資産寿命の延ばし方」






























