検索

続報:日銀金融政策決定会合(2026年9月)――政策の局面は変化、為替動向と緩和的な金融環境が利上げを後押し
金融政策は基調物価を2%程度に定着させる局面へ変化注目された18日会合後の記者会見では植田総裁は、「政策の局面が変化した」との認識を示しました。これは、消費者物価の基調的な上昇率が「2%にだいたいヒットしつつある」との判断に基づくものです。
金融政策がこれまでの「物価を2%目標へ押し上げる」局面から、「物価の上下のリスクを対照的にみる」局面へ変化したことを意味します。
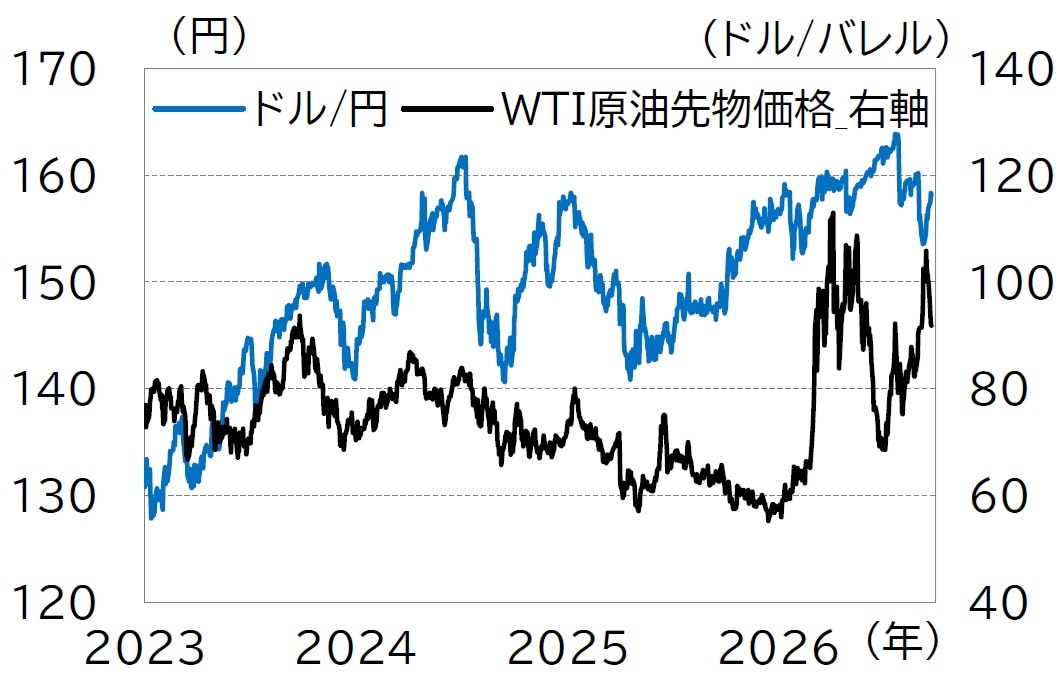
こうした方針転換の背景として、AI関連需要や原油高、為替の円安進行による物価上振れリスクを具体的に指摘しました(図表1)。
市場の期待インフレ率を示すブレークイーブンインフレ率は足もとで2%に到達しており、インフレ期待が日銀の目標水準に到達したことを示しています(図表2)。
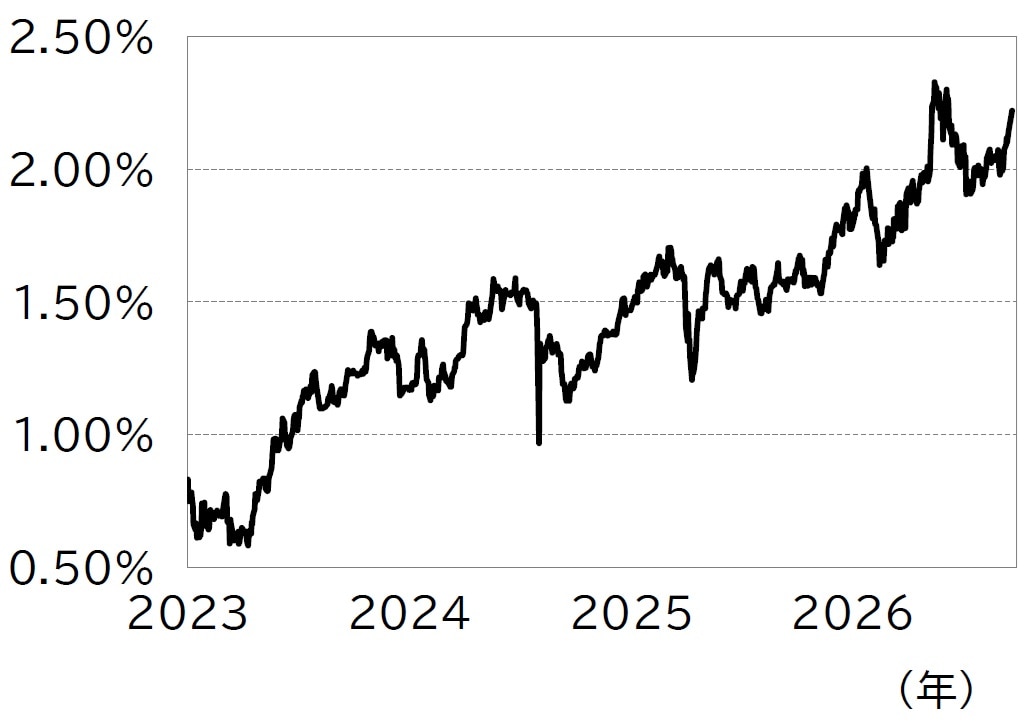
今後は物価の上振れ・下振れの双方に対して、より機動的な政策運営が求められる局面に入ったと言えます。
当面の政策金利は1.50%を予想も、為替次第で上振れ余地も
声明文では実質金利の表現が、従来の「短中期ゾーンを中心に、引き続きマイナス」から「短中期ゾーンを中心になお低い水準」へと変更されました。実際、相次ぐ利上げにより実質金利は1~2年でマイナス幅が縮小し、5~10年の中長期ゾーンでは既にプラス圏へ浮上しています(図表3)。
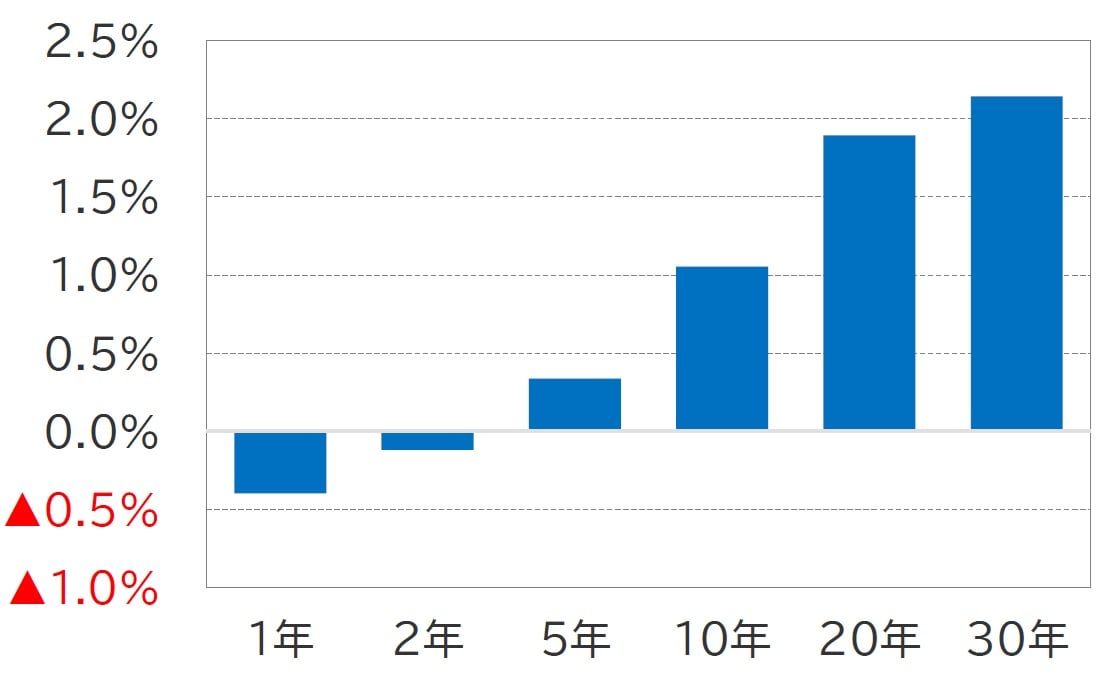
(注)国債利回りから2%を差し引いて算出
しかし、日銀はこのプラス化をもって、「引き締め局面に入った」とは捉えておらず、金融環境は全体として緩和的であると認識しています。植田総裁は金融環境の判断について、「①金利、②銀行貸出、③株価や為替などの資産市場」の3要素に分けて点検する姿勢を示しました。現状、金利面では引き締まりつつあるものの、銀行貸出や資産市場は依然として緩和的であるとの見方を示しています。また、基調物価の定着を確認する期間中も「何もしないわけではない」と明言しており、物価の上振れリスクが高いことや金融環境が緩和的であることを拠り所に、利上げを継続していく考えを示しています。
特に、会合後も為替市場で円安基調が持続している状況は、日銀による利上げを後押しする要因となります。現時点で当社は、日銀が12月会合で1.50%への利上げに踏み切るとみています。ただし、金融市場では、FRBが10月も利上げを実施するとの見方が高まっており、これに伴う円安リスクへの対応から日銀が追随する可能性もあります。
東京海上アセットマネジメント
※2026年9月24日のデータは11時時点のものを使用。
※上記は過去の実績及び将来の予想であり、将来の動向を示唆・保証するものではありません。
※上記は作成日時点の弊社の見解であり、今後、予告なく変更することがあります。
※本記事は東京海上アセットマネジメントの「Market Report 2029年9月24日」をTHE GOLD ONLINE編集部が文章を一部改変しております。
※全文は「Market Report 2026年9月24日」をご確認ください。
【ご留意事項】
当資料は、情報提供を目的として東京海上アセットマネジメントが作成したものであり、金融商品取引法に基づく開示資料ではありません。お申込みに当たっては必ず投資信託説明書(交付目論見書)をご覧の上、ご自身でご判断ください。投資信託説明書(交付目論見書)は販売会社までご請求ください。
当資料の内容は作成日時点のものであり、将来予告なく変更されることがあります。
当資料は信頼できると考えられる情報に基づき作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載された図表等の内容は、将来の運用成果や市場環境の変動等を示唆・保証するものではありません。
投資信託は、値動きのある証券等(外貨建資産に投資する場合には、この他に為替変動リスクもあります)に投資しますので、基準価額は変動します。したがって、元本が保証されているものではありません。
投資信託は金融機関の預金とは異なり元本が保証されているものではありません。委託会社の運用指図によって信託財産に生じた利益および損失は、全て投資家に帰属します。
投資信託は、金融商品取引法第37条の6の規定(いわゆるクーリング・オフ)の適用はありません。
投資信託は、預金および保険契約ではありません。また、預金保険や保険契約者保護機構の対象ではありません。
登録金融機関から購入した投資信託は投資者保護基金の補償対象ではありません。
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【関連記事】
■税務調査官「出身はどちらですか?」の真意…税務調査で“やり手の調査官”が聞いてくる「3つの質問」【税理士が解説】
■月22万円もらえるはずが…65歳・元会社員夫婦「年金ルール」知らず、想定外の年金減額「何かの間違いでは?」
■「もはや無法地帯」2億円・港区の超高級タワマンで起きている異変…世帯年収2000万円の男性が〈豊洲タワマンからの転居〉を大後悔するワケ
■「NISAで1,300万円消えた…。」銀行員のアドバイスで、退職金運用を始めた“年金25万円の60代夫婦”…年金に上乗せでゆとりの老後のはずが、一転、破産危機【FPが解説】
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】