検索


2006年以来の日米欧同時利上げとなった9月
先週のECBに続き、今週はFRBと日銀が利上げを実施しました。主要先進国の3中銀が同時期に利上げを実施したのは、2006年以来実に20年ぶりとなりました。
いずれの中銀も利上げ自体は市場で織り込まれていましたが、ECBに関しては高インフレの長期化見通しを示したうえで中立金利水準を重視せずに利上げを行う方針を示唆した点が、FRBではウォーシュ議長が米国の経済活動が堅調なため金融環境が依然抑制的ではないという意見を表明した点が、それぞれ市場の想定以上にタカ派的な姿勢として受け止められました。
一方で、日銀については従来の半年に一度のペースを速めて利上げを実施し、植田総裁が記者会見において政策の局面が変化したと述べたものの、リフレ派の審議委員2名から利上げに反対票が投じられたことや今後の利上げペースについての言及が曖昧であった点などから、市場が事前に想定したほどタカ派的ではなかったと筆者は考えています(図表1)。

市場は日米欧における利上げサイクル入りを織り込む
主要国中銀の金融政策決定会合を通過しましたが、各中銀のタカ派的な姿勢やエネルギー価格の高止まりを背景に、市場は、FRB・ECB・日銀いずれも今後1年間で追加2回超(0.25%毎の政策金利変動を1回分として計算)利上げを実施すると織り込んでおり、主要先進国が利上げサイクルに入る見通しです。
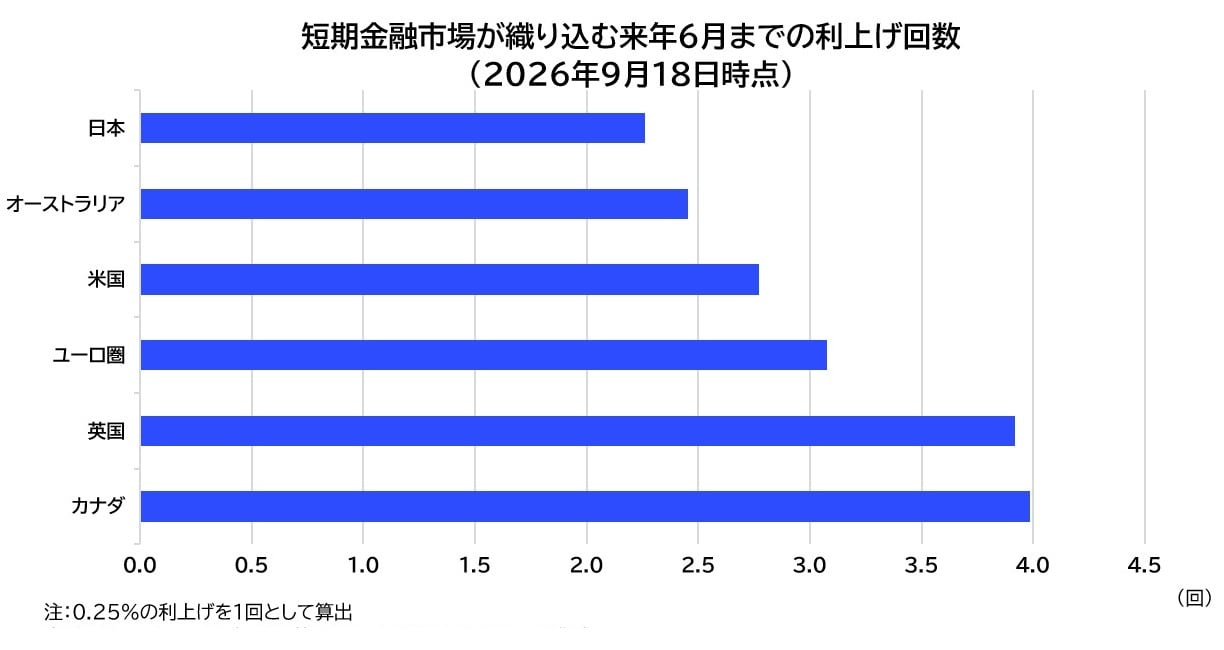
各国で利上げの織り込みが進んだことに加え、政治不信や財政懸念などを背景に、長期金利の上昇が続いています。日本の10年金利は1990年代以来、米国とドイツの10年金利は2000年代後半以来の水準となっており、歴史的に高い水準へ上昇しました。米国と欧州では、今後政治イベントや財政予算の策定など不確実性の高まりが意識されることから、少なくとも米欧金利には上昇圧力が掛かりやすい状況であると筆者は考えています。今後も債券市場は政治イベントと中東情勢の進展を睨む神経質な展開を想定しています。
主要先進国が揃って利上げサイクルに入る中での円安再燃を懸念
FRBとECBの9月会合でのタカ派化を受けて、日銀が相対的にタカ派的であるという環境に変化が生じました。
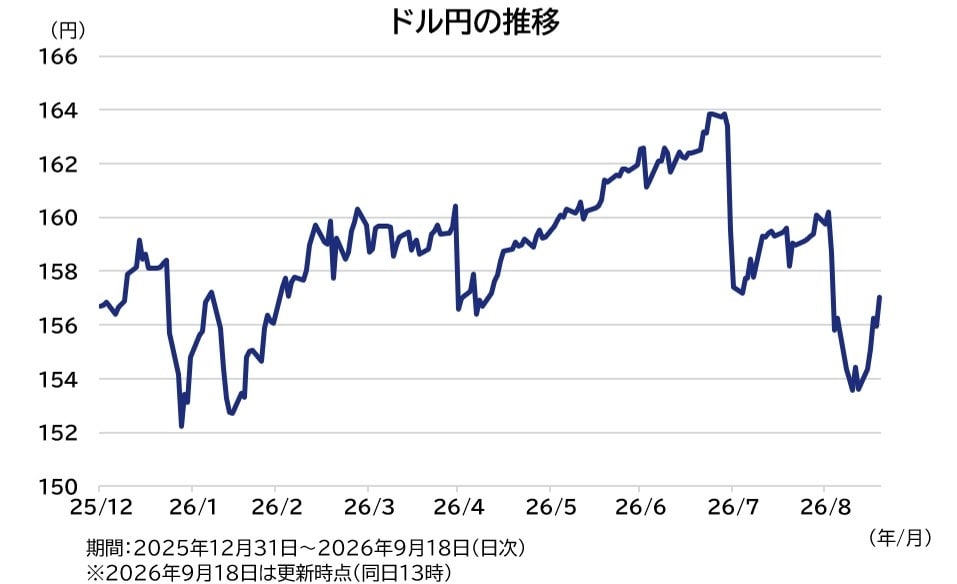
9月上旬から先週にかけては日銀の利上げ加速観測などから円高が急速に進みましたが、FRBとECBの想定以上のタカ派化を受けて、ドル円は円安基調に反転したようにみえます。
FRBとECBのタカ派化は著しく、筆者はこの環境で日銀が他の中銀対比で相対的にタカ派度合いを強めるハードルは高いと考えており、外部環境の変化も踏まえて、筆者は円高が一服したのではないかと見込んでいます。
高市政権の人事や消費税減税および給付付き税額控除の議論が進んだこと、日米協調介入が行われた点など、追加的な円売り材料が後退している環境ですが、金利差の観点から緩やかに円安が続く時間帯に入った可能性があります。
須賀田 進成
アセットマネジメントOne株式会社
債券運用部 ファンドマネジャー