検索


利上げ織り込みが進んだ先進国債券市場
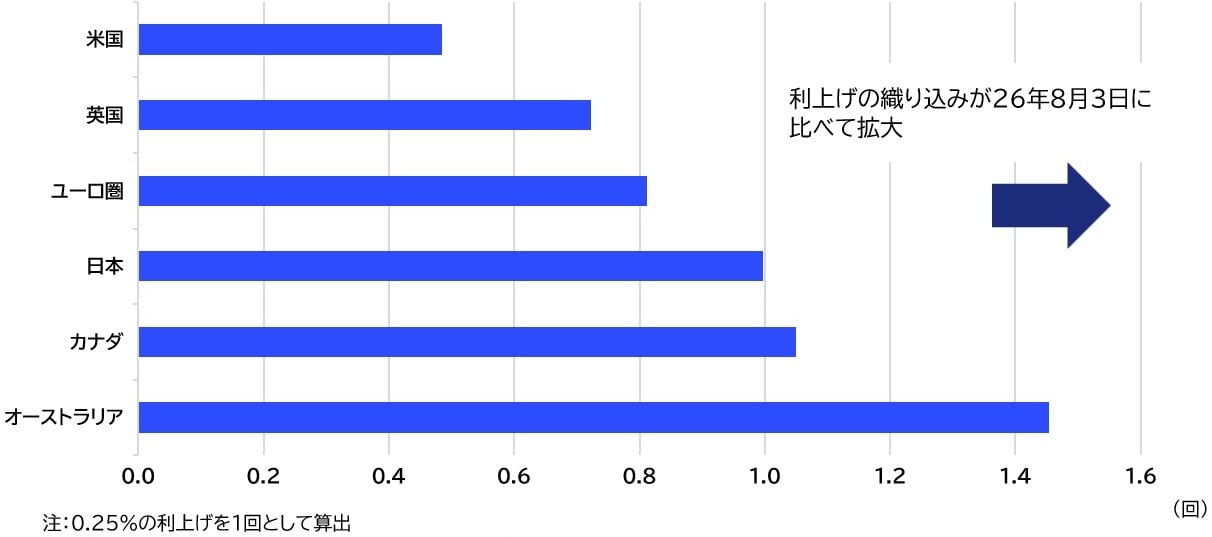
ここ数年、夏場に米国の経済指標が悪化し、米国の利下げ織り込みが進むという季節性がありましたが、今年は逆に堅調な米経済統計や当局者のタカ化を受けて利上げ織り込みが進んだうえ、財政政策や政府への信認低下がテーマ視され、グローバルに債券市場は金利上昇で反応しました。
金融政策について各国の状況を確認しますと、米国では8月下旬に開催されたジャクソンホール会議におけるウォーシュ議長の講演は、市場ではタカ的と受け止められ、米国の利上げ織り込みは一段と高まりました。今月に入ってから、ウォラー理事が「経済活動は強いものの物価指標を重視して政策判断を行う」との見解を示したことで、来週のFOMC(米連邦公開市場委員会)において利上げが実施されるか否かは、今週末の米CPI(消費者物価指数)に左右されるとの見方がコンセンサスとなっています。
欧州では、景気の回復とエネルギー価格の先高観を受けて、ECB(欧州中央銀行)による利上げ織り込みが強まっています。執筆時点では9月会合での利上げは概ね織り込まれ、来年にかけて一段の利上げが想定されています。5月以降、政策金利の据え置きが続いているオーストラリアでは、7月以降インフレや雇用、国内需要に関する統計が上振れ、RBA(オーストラリア準備銀行)高官らが利上げの再開に言及したことで、早ければ9月会合で利上げに動くとの織り込みが強まっています。
利上げサイクルにある日銀は、これまで概ね半年に一度行ってきた利上げのペースを加速させる方針を示唆しており、利上げの終着点に関する織り込みも高まっています。(図表1)
調達通貨と目されてきた円のボラティリティ上昇で金融市場は不安定化している可能性が
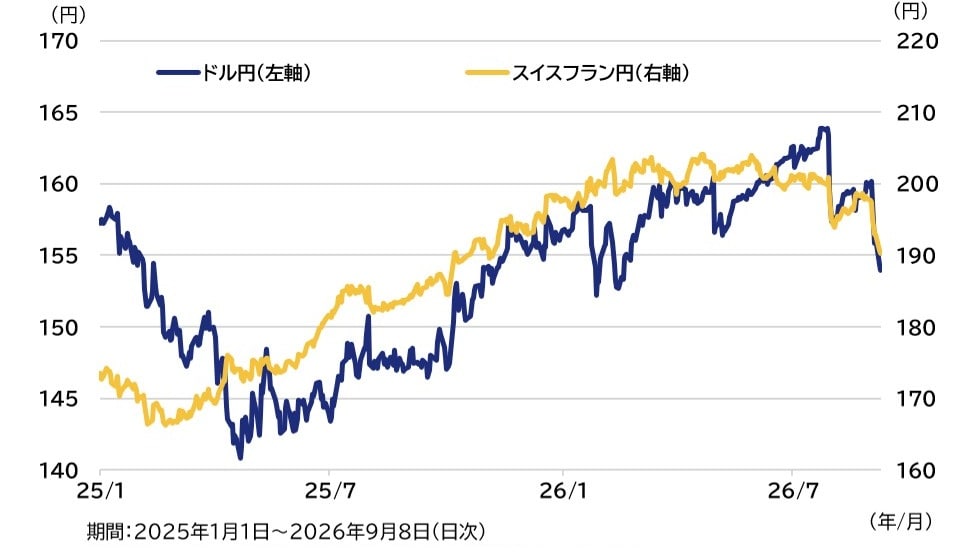
為替市場においては、円を中心に大きく相場が動きました。
きっかけは明確ではないものの、ベッセント米財務長官による日本の財政政策に対する批判とも受け取れる発言や、日銀が着実に利上げに動くとの見方などから円の再評価が進んだことや、キャリートレードの調達通貨を円から低金利のスイスフランへ移す動きが強まったことで、円売りポジションの解消が誘発され、急速な円高を引き起こしたと考えられます。
来週のFOMCが、為替・債券市場の分水嶺か
ここまでの要点を整理すると、足元では先進国市場における利上げ織り込みが高まり、金利の先高観が強まった一方で、調達通貨であった円のボラティリティが急上昇するなど、グローバルに不安定な金融環境になりつつあると考えています。
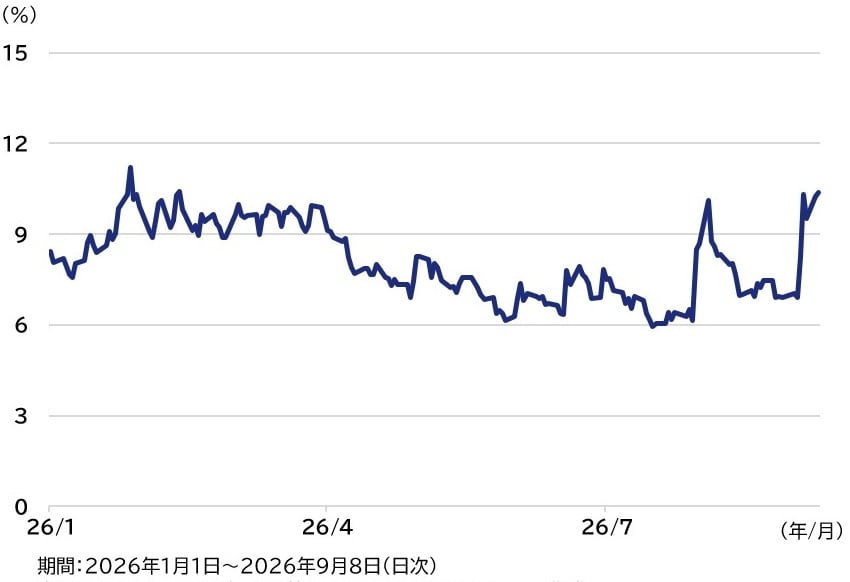
こうした環境下で来週開催されるFOMCは11月の中間選挙までの相場を形成する分水嶺となる可能性があるのではないかと筆者は考えています。
9月のFOMCがタカ的であれば、債券市場は一段の追加利上げを織り込み、利回りの上昇圧力が強まると考えられます。一方、ハト的であれば、金融政策がインフレや景気の強さに対して後手に回るとの見方からビハインド・ザ・カーブへの懸念が高まり、やはり金利上昇圧力が強まる可能性があります。結果として、いずれのケースでも債券市場のボラティリティ上昇が見込まれます。
FOMC後の為替と債券市場におけるボラティリティの高まりが、株式市場でのポジション調整の動きへ繋がるか否かが今後の相場の注目点ではないかと考えます。
須賀田 進成
アセットマネジメントOne株式会社
債券運用部 ファンドマネジャー