検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
就労戦略・年金受給戦略・投資戦略の組み合わせ
ここでは、就労期から年金受給期の収入源を、どのようにして確保していくかについて考えます。
ある会社員Aさん(55歳)を例として、どのように戦略を組み合わせていくかを図で見てみましょう[図表]。
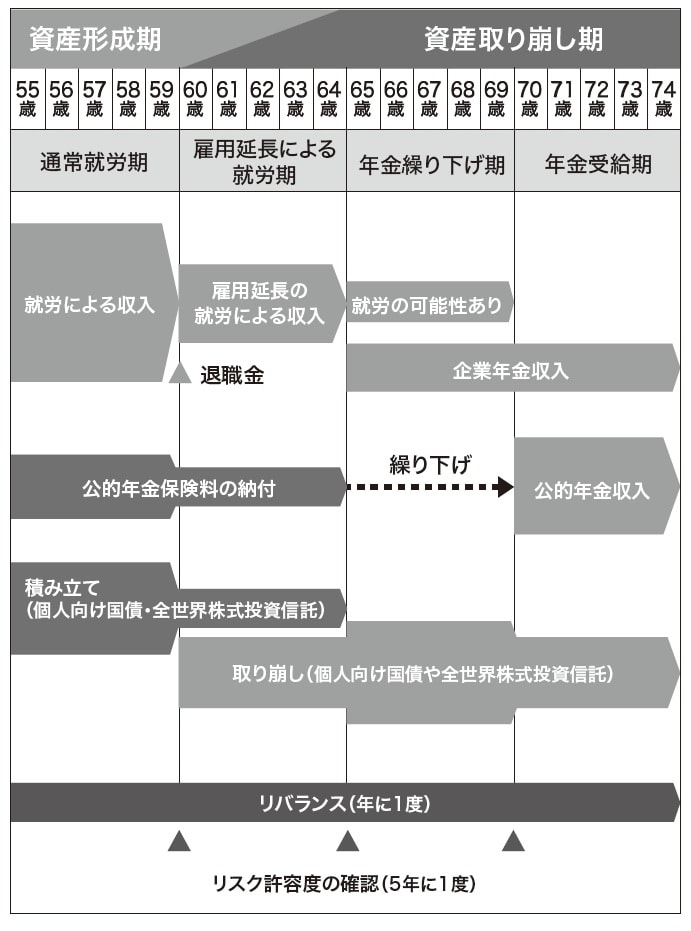
Aさんは、55歳の時点で今後の収入源をどのようにして確保していくかを考えています。
考えられる収入源は、働くことで得られる収入および退職金、年金収入、今まで積み立ててきた資金の取り崩しです。
就労戦略
はじめに、Aさん自身の判断では変えることのできない会社の制度を調べました。退職金制度や雇用延長制度です。その結果、Aさんは今の会社で働ける限り働くことを決めました。具体的には、60歳時に退職金を受け取り、その後は給与が減りますが、雇用延長制度を用いて65歳まで働く予定です。
今のところ65歳以降の就労予定は未定ですが、健康であれば何らかの形で働くことも考えています。少しでも生活の足しになることと、社会との接点を持っておくことが健康の維持につながると考えているからです。
年金受給戦略
繰り下げ受給のメリットを理解したAさんは、公的年金を繰り下げて受給することを基本戦略としました。何歳まで繰り下げるかは確定していませんが、5年繰り下げて70歳受給開始を目指したいと考えています。年金額が65歳受給開始の1.42倍になるからです。
もしも生活が苦しくなった場合は、70歳より手前で受給を開始する可能性もあるとAさんは考えていますが、その判断は65歳以降の生活の状況などを見ながら決める予定です。
そして、Aさんには企業年金がありました。様々な受け取り方を選択できましたが、収入が不足しがちな時期である65歳からの10年間で受給することにしました。
投資戦略
55歳まで『マインドフリー投資』を続けてきたAさんは、今後も65歳になるまで淡々と積み立てを続ける予定です。
60歳のタイミングで収入が減るので、積立額を減らさなければいけませんが、できる限り65歳になるまで積み立てを続けたいと考えています。ただし、60歳以降の収入減の影響が大きいので、それまで積み立ててきた資産を取り崩す可能性もあるかもしれないとAさんは考えています。退職金を受け取るときまでに判断する予定です。
Aさんは、年金を繰り下げている65歳から70歳になるまでの間の収入源がなくなる期間を心配しています。積み立ててきた資産を取り崩すしかないからです。しかも、それなりの額が毎年減っていくことがわかっています。「わからないから不安」を解消するために、どの程度資産が減っていくのかを試算しました。その結果、積み立ててきた資産を65歳以降の5年間の生活費に充てたとしても、70歳時点で残金が一定額あり、その分は70歳以降に取り崩して生活費に充当していけることがわかりした。資産寿命は95歳という試算結果だったのです。Aさんは安心してこの計画を実行できそうです。
『マインドフリー投資』の継続
今まで投資を続けてこられたのは、リスク許容度に合わせて資産配分を維持していく「マインドフリー投資=売買タイミングは考えず、チェックも最小限」(詳細は本書上巻を参照)を実践してきたからだとAさんは考えています。これからも何も変わらず資産配分を維持し続ける予定です。
具体的には、年に1度のリバランス、5年に1度のリスク許容度の確認を続けていきます。
あなたもAさんと同じことができる
退職して老後生活に入っていく未来を考えるとき、多くの人は不安になります。しかし、Aさんはずっと先の95歳までをすでに見通せています。これが安心感につながっています。
「60歳手前で老後生活が不安な人」とは正反対です。
あなたは、Aさんは特別な人だと思いますか。Aさんは決して特別な人ではありません。
50代になると、多くの人の資産寿命はある程度の精度で予想できるようになります。収入見込み額の精度が上がり、年金収入額の精度も上がってくるからです。あなたも、資産寿命を知ることで安心を得てみませんか。
※ 本記事は書籍の内容を抜粋・掲載したものであり、最新の法令・制度とは異なる場合があります。実務にあたっては必ず最新の情報をご確認ください。
小林 篤典
FP事務所 きずな 所長
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】