検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
資産配分は「機械的に決める」ことが可能
リスク許容度に関係するもので最も重要なものは資産配分です。
「元本保証の資産と、値動きのある資産を、どのような割合で持つか」
ということです。具体的には、「個人向け国債(変動10年)」と「全世界株式投資信託」の割合を決める、という話です。この2つに絞るメリットについては、本書籍をご参照ください。
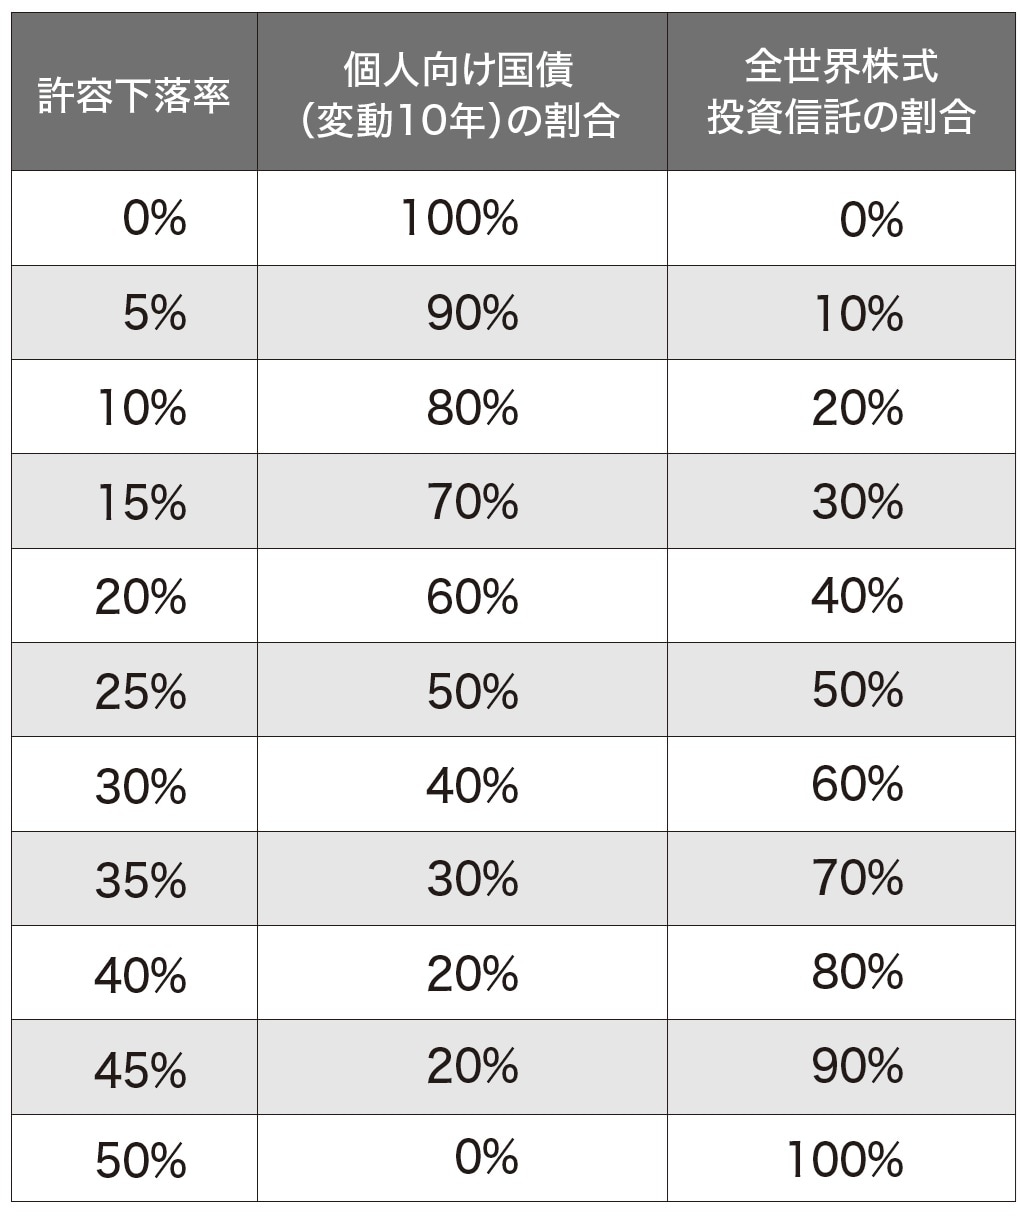
「リスク許容度」を「あなたが何%の損失に耐えられるか」という「許容下落率」という言葉に置き換えてみると、単純な計算で「個人向け国債(変動10年)」と「全世界株式投資信託」の割合を決められます。
個人向け国債は元本保証商品ですから最悪ケースの下落率は0%です。一方で、広く世界に分散していたとしても、全世界株式投資信託は最悪ケースで50%の下落を覚悟しなければいけません。これらの数字から、簡単に割合が決まります[図表3-1]。
計算式は非常にシンプルです。
●全世界株式投資信託の割合[%]= 許容下落率[%]× 2
※「2」は全世界株式投資信託の最大下落率50%(0.5)の逆数
●個人向け国債(変動10年)の割合[%]=100[%]-全世界株式投資信託の割合[%]
あなたの許容下落率が30%なら、全世界株式投資信託を60%、個人向け国債(変動10年)を40%の割合で持つのです。
「なんて簡単な?」と思われたかもしれません。これで良いのです。許容下落率さえ決めれば、あとは「2つの商品をどの割合で持つか」でおしまいです。しかも、機械的に決まってしまいます。
大事なことは「どうやって増やすか」ではありません。もしも暴落があっても、あなたが許容できる下落であれば投資を続けられます。つまり、その範囲内になるようにリスクをコントロールをすることが大切です。その最終結論が、「たった2つの商品をどの割合で持つか」という、なんともシンプルなものなのです。
あなたの資産配分を維持する
あなたの資産配分が決まりました。次は、どうすればその資産配分を維持できるかを考えます。
資産形成期の資産配分維持戦略(積み立て)
資産をコツコツと積み上げていく資産形成期においては、リスク許容度によって決めた割合で毎月淡々と積み上げていくだけの非常に単純な作業です。
例えば、許容下落率25%の人が月額10万円を積み立てるのであれば、全世界株式投資信託50%、個人向け国債(変動10年)50%なので、全世界株式投資信託を5万円、個人向け国債(変動10年)を5万円、毎月淡々と購入するだけです。それ以外、日々の作業としてやることはありません。
資産形成期の資産配分維持戦略(リバランス)
値動きのある商品を保有していると資産配分が崩れることがあります。リスク許容度によって決めた割合になるように、1年に1回は確認をしてリバランスをしましょう。一方を売って他方を買う作業です。場合によっては、ボーナスのような臨時収入で一方をまとめて購入する方法も取れるかもしれません。
例えば、リバランスのタイミングで全世界株式投資信託が値上がりしていて、許容下落率25%(50対50の比率が理想)の人の保有資産が、全世界株式投資信託60%、個人向け国債(変動10年)40%となっていたとします。その際には、全世界株式投資信託の一部を売却し、個人向け国債(変動10年)を購入することで、資産配分を50対50に戻します。ボーナスで個人向け国債(変動10年)を購入して資産配分を50対50にしても同じです。
リバランスは大事な作業ですが、できている人を見かけることはほとんどありません。
感情が邪魔をして行動に移せない人が多いようです。リバランスは、値上がりした資産を売る作業です。つまり、「もっと上がるかもしれないのに……」という欲が邪魔をします。
また、値下がりした資産を買う作業でもあります。つまり、「まだ下がるかもしれない……」という恐怖が邪魔をします。
リバランスは、感情に逆らう行動なのです。だから難しい。だからこそ、機械的にやる必要があります。年に1回だけでよいので、あなたの資産と向き合いましょう。
資産取り崩し期の資産配分維持戦略(取り崩しとリバランスの同時実行)
生活費に充てるために粛々と取り崩す資産取り崩し期も、考え方は同じです。
保有資産がリスク許容度によって決めた割合となるように、順次取り崩していきましょう。年に1度のリバランスのタイミングで、取り崩しも1年分行うと楽だと思います。
値動きがあるので保有資産の割合は変化します。元本保証資産を多く取り崩すことで割合を維持する年もあるでしょうし、投資資産を多く売却することで割合を維持する年もあるでしょう。大切なことは何も変わりません。リスク許容度から決まる資産配分の維持です。
例えば、許容下落率25%(50対50の比率が理想)の人の保有資産が、全世界株式投資信託1030万円、個人向け国債(変動10年)970万円となっているタイミングで、取り崩しとリバランスを同時実行するとします。年間取り崩し額が100万円だった場合、全世界株式投資信託から80万円、個人向け国債(変動10年)から20万円を取り崩し、目標の資産配分である全世界株式50%(950万円)、個人向け国債(変動10年) 50 %(950万円)に戻します。
このようにして、あなたのリスク許容度に合った資産配分を維持し続けましょう。
※ 本記事は書籍の内容を抜粋・掲載したものであり、最新の法令・制度とは異なる場合があります。実務にあたっては必ず最新の情報をご確認ください。
小林 篤典
FP事務所 きずな 所長
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】