検索


築40年の木造アパートを売却したら、突然「税務署」から“お尋ね”が届いたワケ【税理士が解説】
税務署に否認されないための「3つの按分手法」
按分の方法には主に以下の3つの方法があります。
1. 売買契約書への明記
2. 固定資産税評価額の比率による按分
3. 不動産鑑定士による鑑定評価
それぞれのメリット・デメリットを理解したうえで、税務署に論理的に説明できる手法を選択しなければなりません。
1.売買契約書への明記
当事者間の合意を直接反映できる点でシンプルです。ただし、客観的な根拠から逸脱している場合や、合理的な経済実態とかけ離れた比率である場合には、後述の裁決(図表)のように税務署に否認されるリスクがあります。
2.固定資産税評価額の比率による按分
市区町村が定めた公的な評価額を用いるため客観性が担保されやすく、税務署も認めやすい手法です。計算も明快なもので、土地・建物それぞれの固定資産税評価額の比率をそのまま売買代金に適用するだけ。追加コストもかかりません。
ただし、固定資産税評価額が実際の市場価値を必ずしも反映しているわけではなく、特に後述するリフォーム物件や築浅物件では建物の評価が低く出るケースもあります。
3.不動産鑑定士による鑑定評価
個別の物件状況をきめ細かく評価できる点が強みです。固定資産税評価額が実態と乖離している場合の論拠として有効ですが、鑑定費用(数十万円程度)が発生します。また、鑑定評価が税務署の判断と一致するとは限りません。後述の裁決では、納税者が鑑定評価を採用しても否認された事例もみられます。
裁判・裁決からみる税務署・裁判所の判断傾向
過去の裁判例・審判所の裁決を整理すると、以下のとおりです。
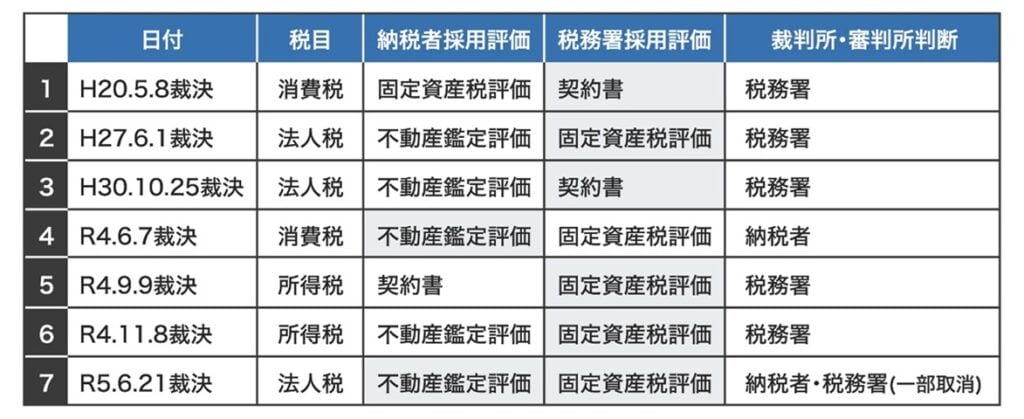
図表をみると、税務署が固定資産税評価額を採用したケースで裁判所・審判所も税務署側の判断を支持する事例が多く(2・5・6・7)、固定資産税評価額を使った按分が税務上のスタンダードとして定着していることがわかります。納税者側の不動産鑑定評価が認められたのは一部(4・7)に限られており、鑑定評価を採用する際は相応の合理的根拠が求められます。
なお、1の裁決では税務署が契約書記載の按分を採用しており、当事者間で合意された低い建物金額が税務署に有利な形で尊重されたケースもあります。これは買主にとってはデメリットとなる事態であり、契約書に建物価格を記載する際は、合理的根拠のない低い金額を安易に書かないよう注意が必要です。
リフォーム済み・築浅物件での留意点
固定資産税評価額は一般に3年ごとの評価替えで更新されますが、リフォーム・増改築の内容が必ずしも評価額に反映されているとは限りません。また、新築時の固定資産税評価額は再建築価額の50〜70%程度を基準に算定されるため、築浅物件では市場価値に比べて建物の固定資産税評価額が低くなりやすく、建物比率が相対的に低く計算されてしまう場合があります。
このような場合には不動産鑑定評価の採用も選択肢の一つとなりますが、前述のとおり認められなかった裁判例もあるため、鑑定評価の信頼性(鑑定士の経験・手法の妥当性)や費用対効果を慎重に見極めたうえで判断してください。