検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
高収入ならではの「控除額の変化」に注意
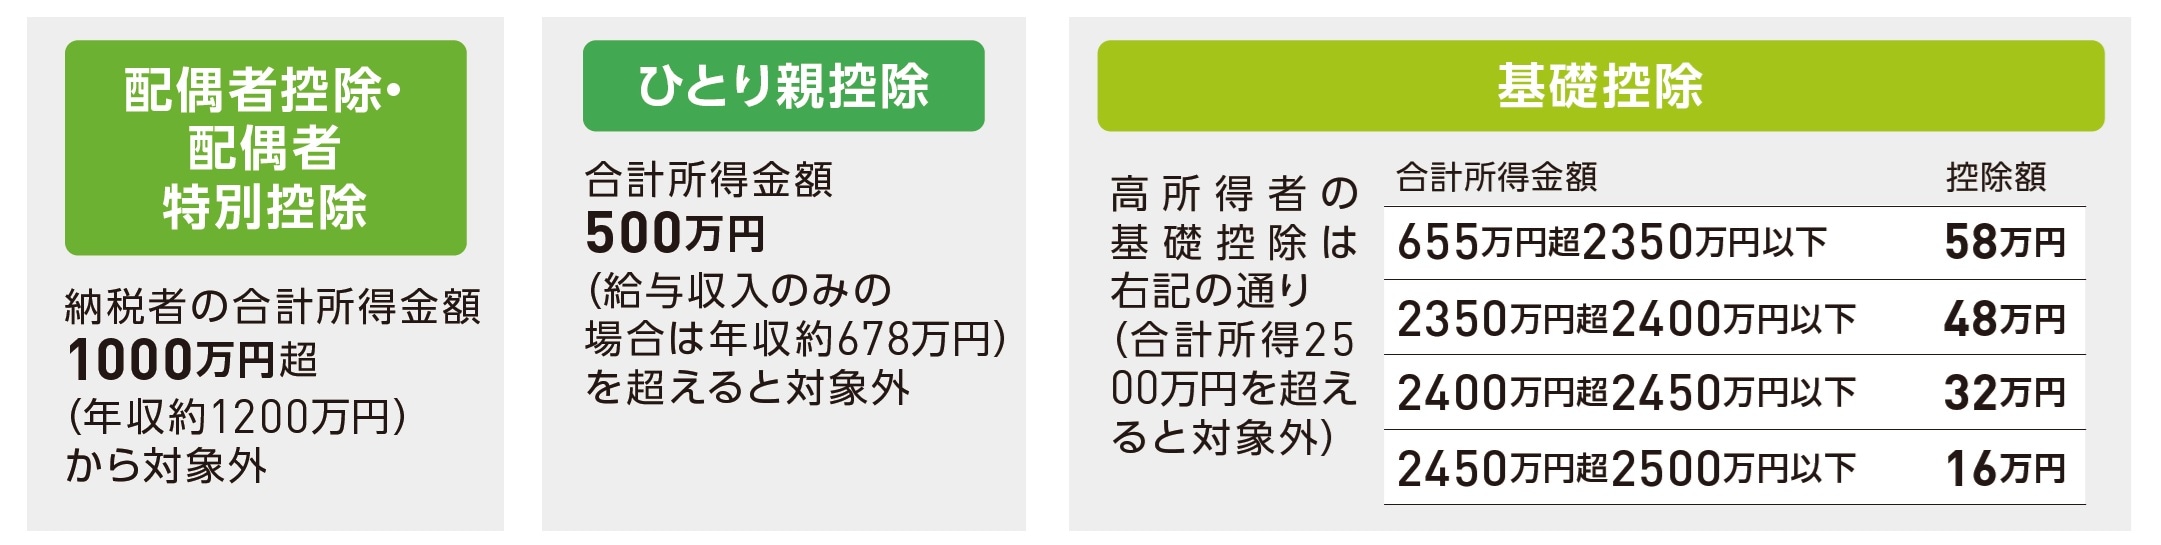
基礎控除は2025年に改正しました。段階的に控除額が減るのは従来通りですが、所得金額の対象範囲が一部変更されています。よく確認して進めましょう。また、配偶者(特別)控除も所得1000万円を超えると適用されません。他にも高所得者は対象外の控除があるので注意しましょう。
3億円以上の資産を保有する場合には、「財産債務調書(合計表)」の提出が必要
次の1.と2.の両方に該当する場合。
1.その年分の退職所得を除く各種所得の金額の合計額が2000万円を超える人
2.その年の12月31日において、合計額が3億円以上の財産または1億円以上の国外転出特例財産(例:有価証券、未決済信用取引等及び未決済デリバティブ取引に係る権利)を保有する人
富裕層の適正な課税を確保するため、上記に該当する場合は確定申告書と別に「財産債務調書」と「合計表」を提出しなければなりません。提出しなかったり不備があると、過少申告加算税などのペナルティが課されます。
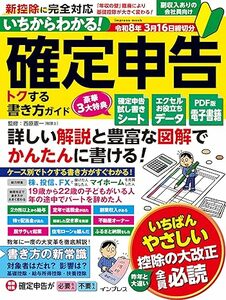
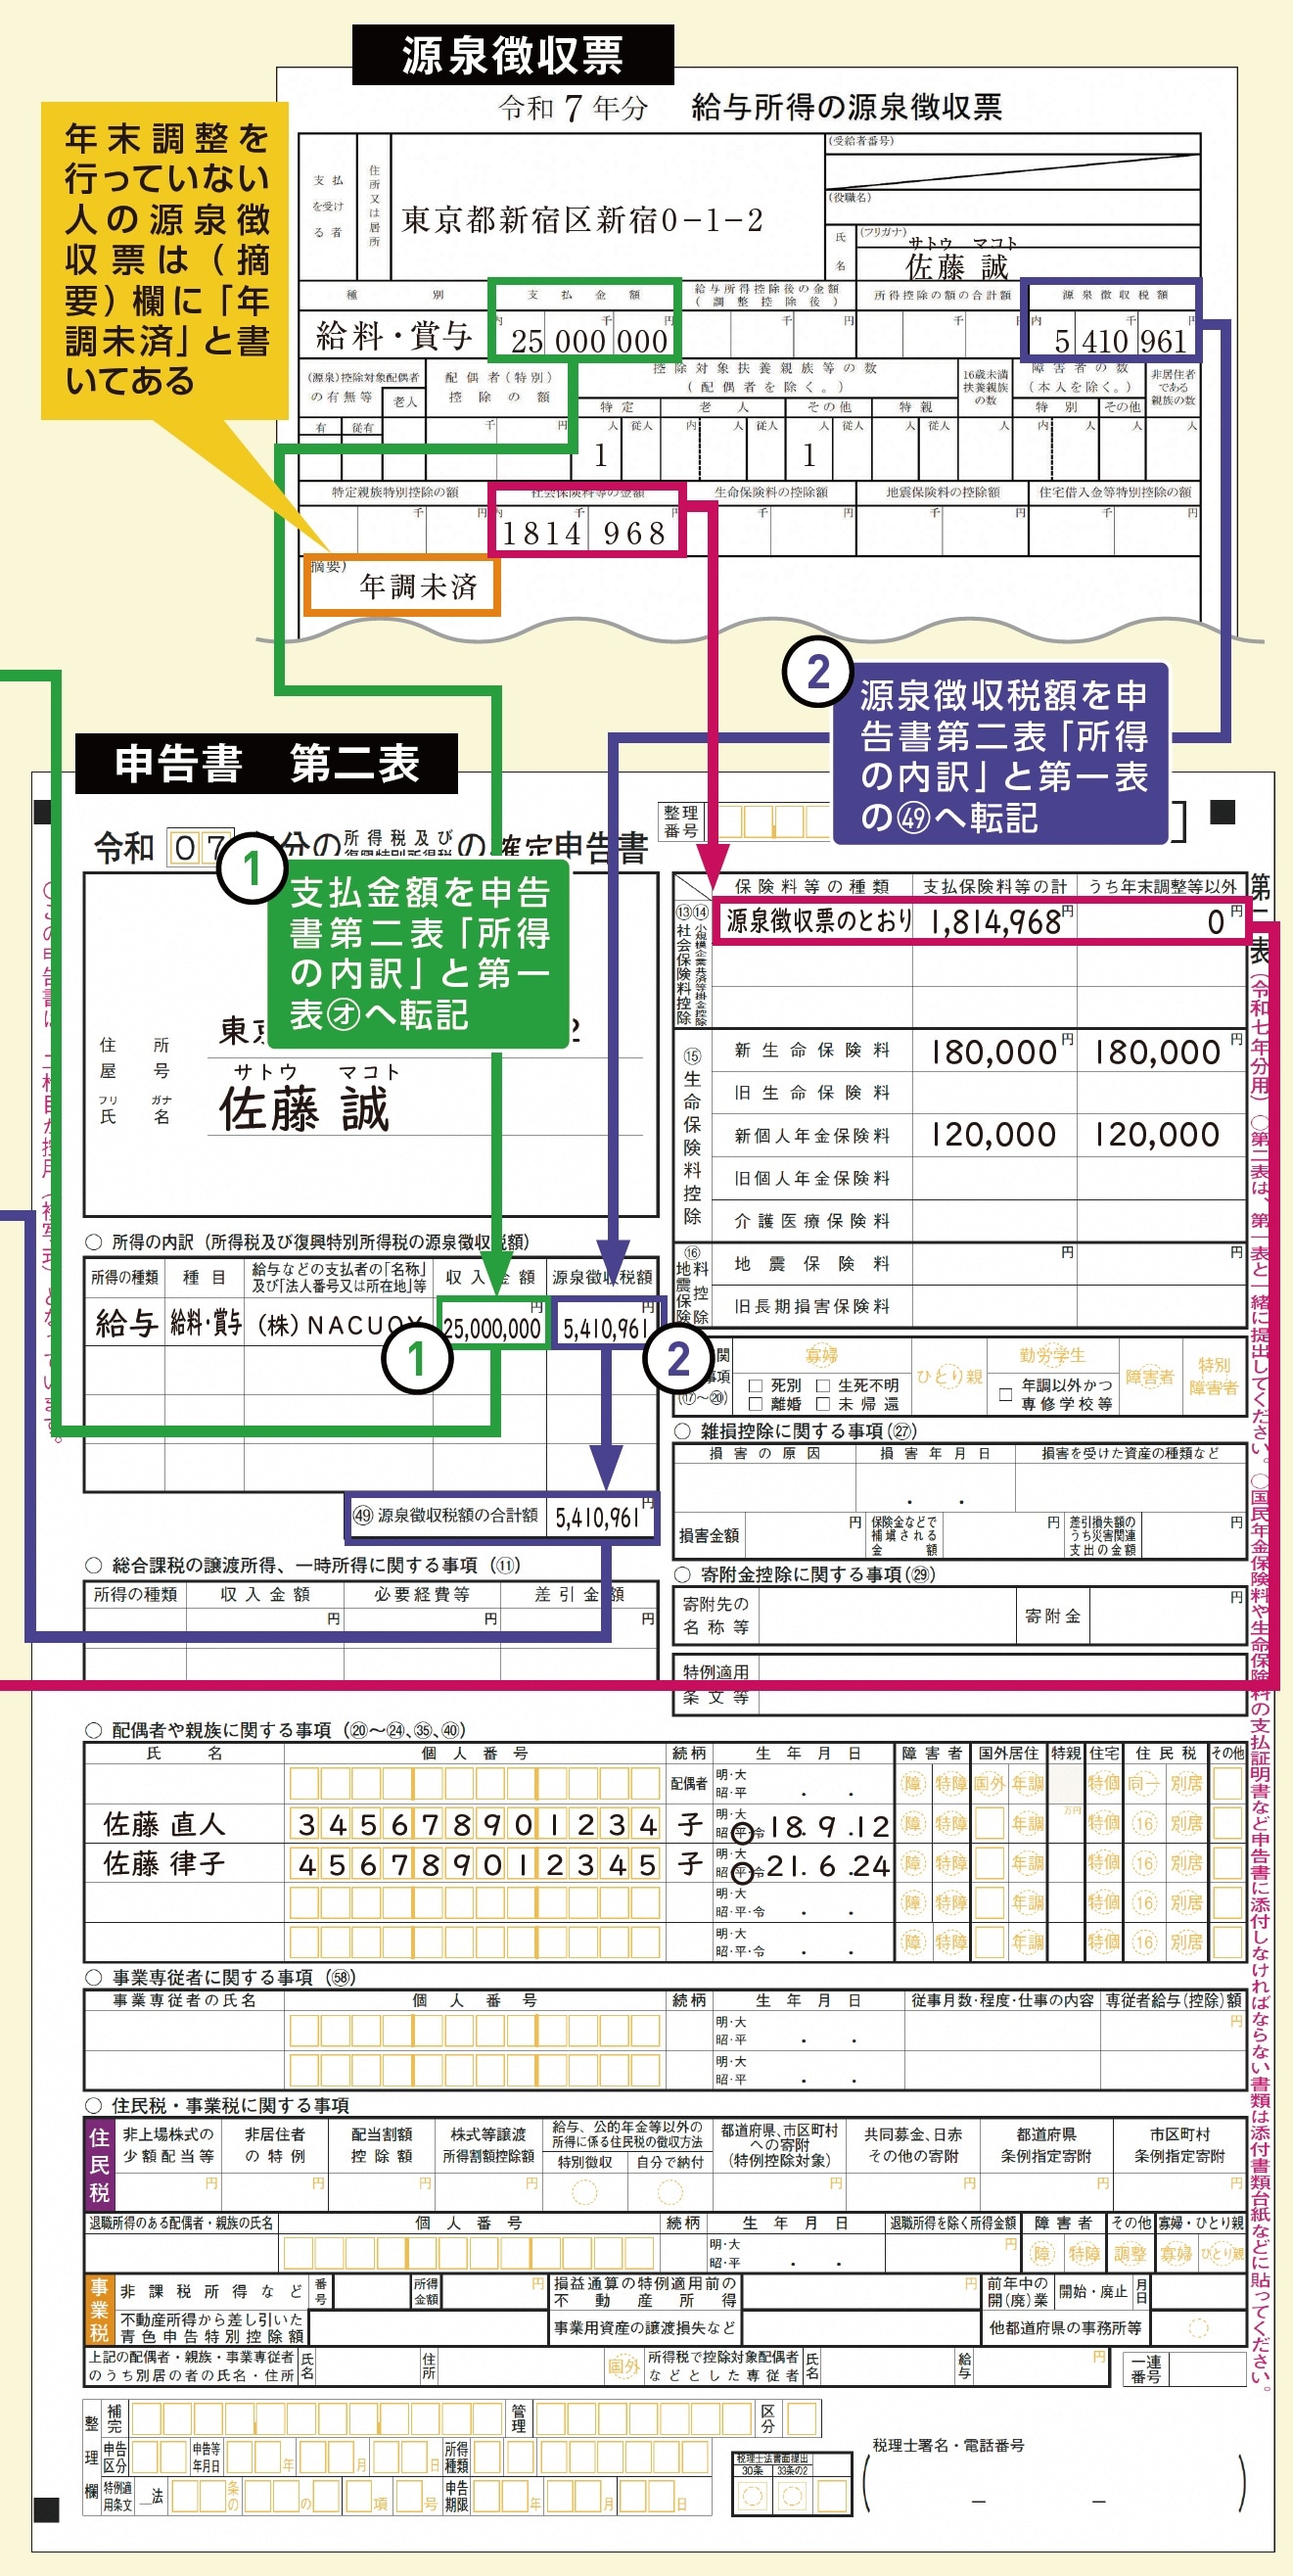
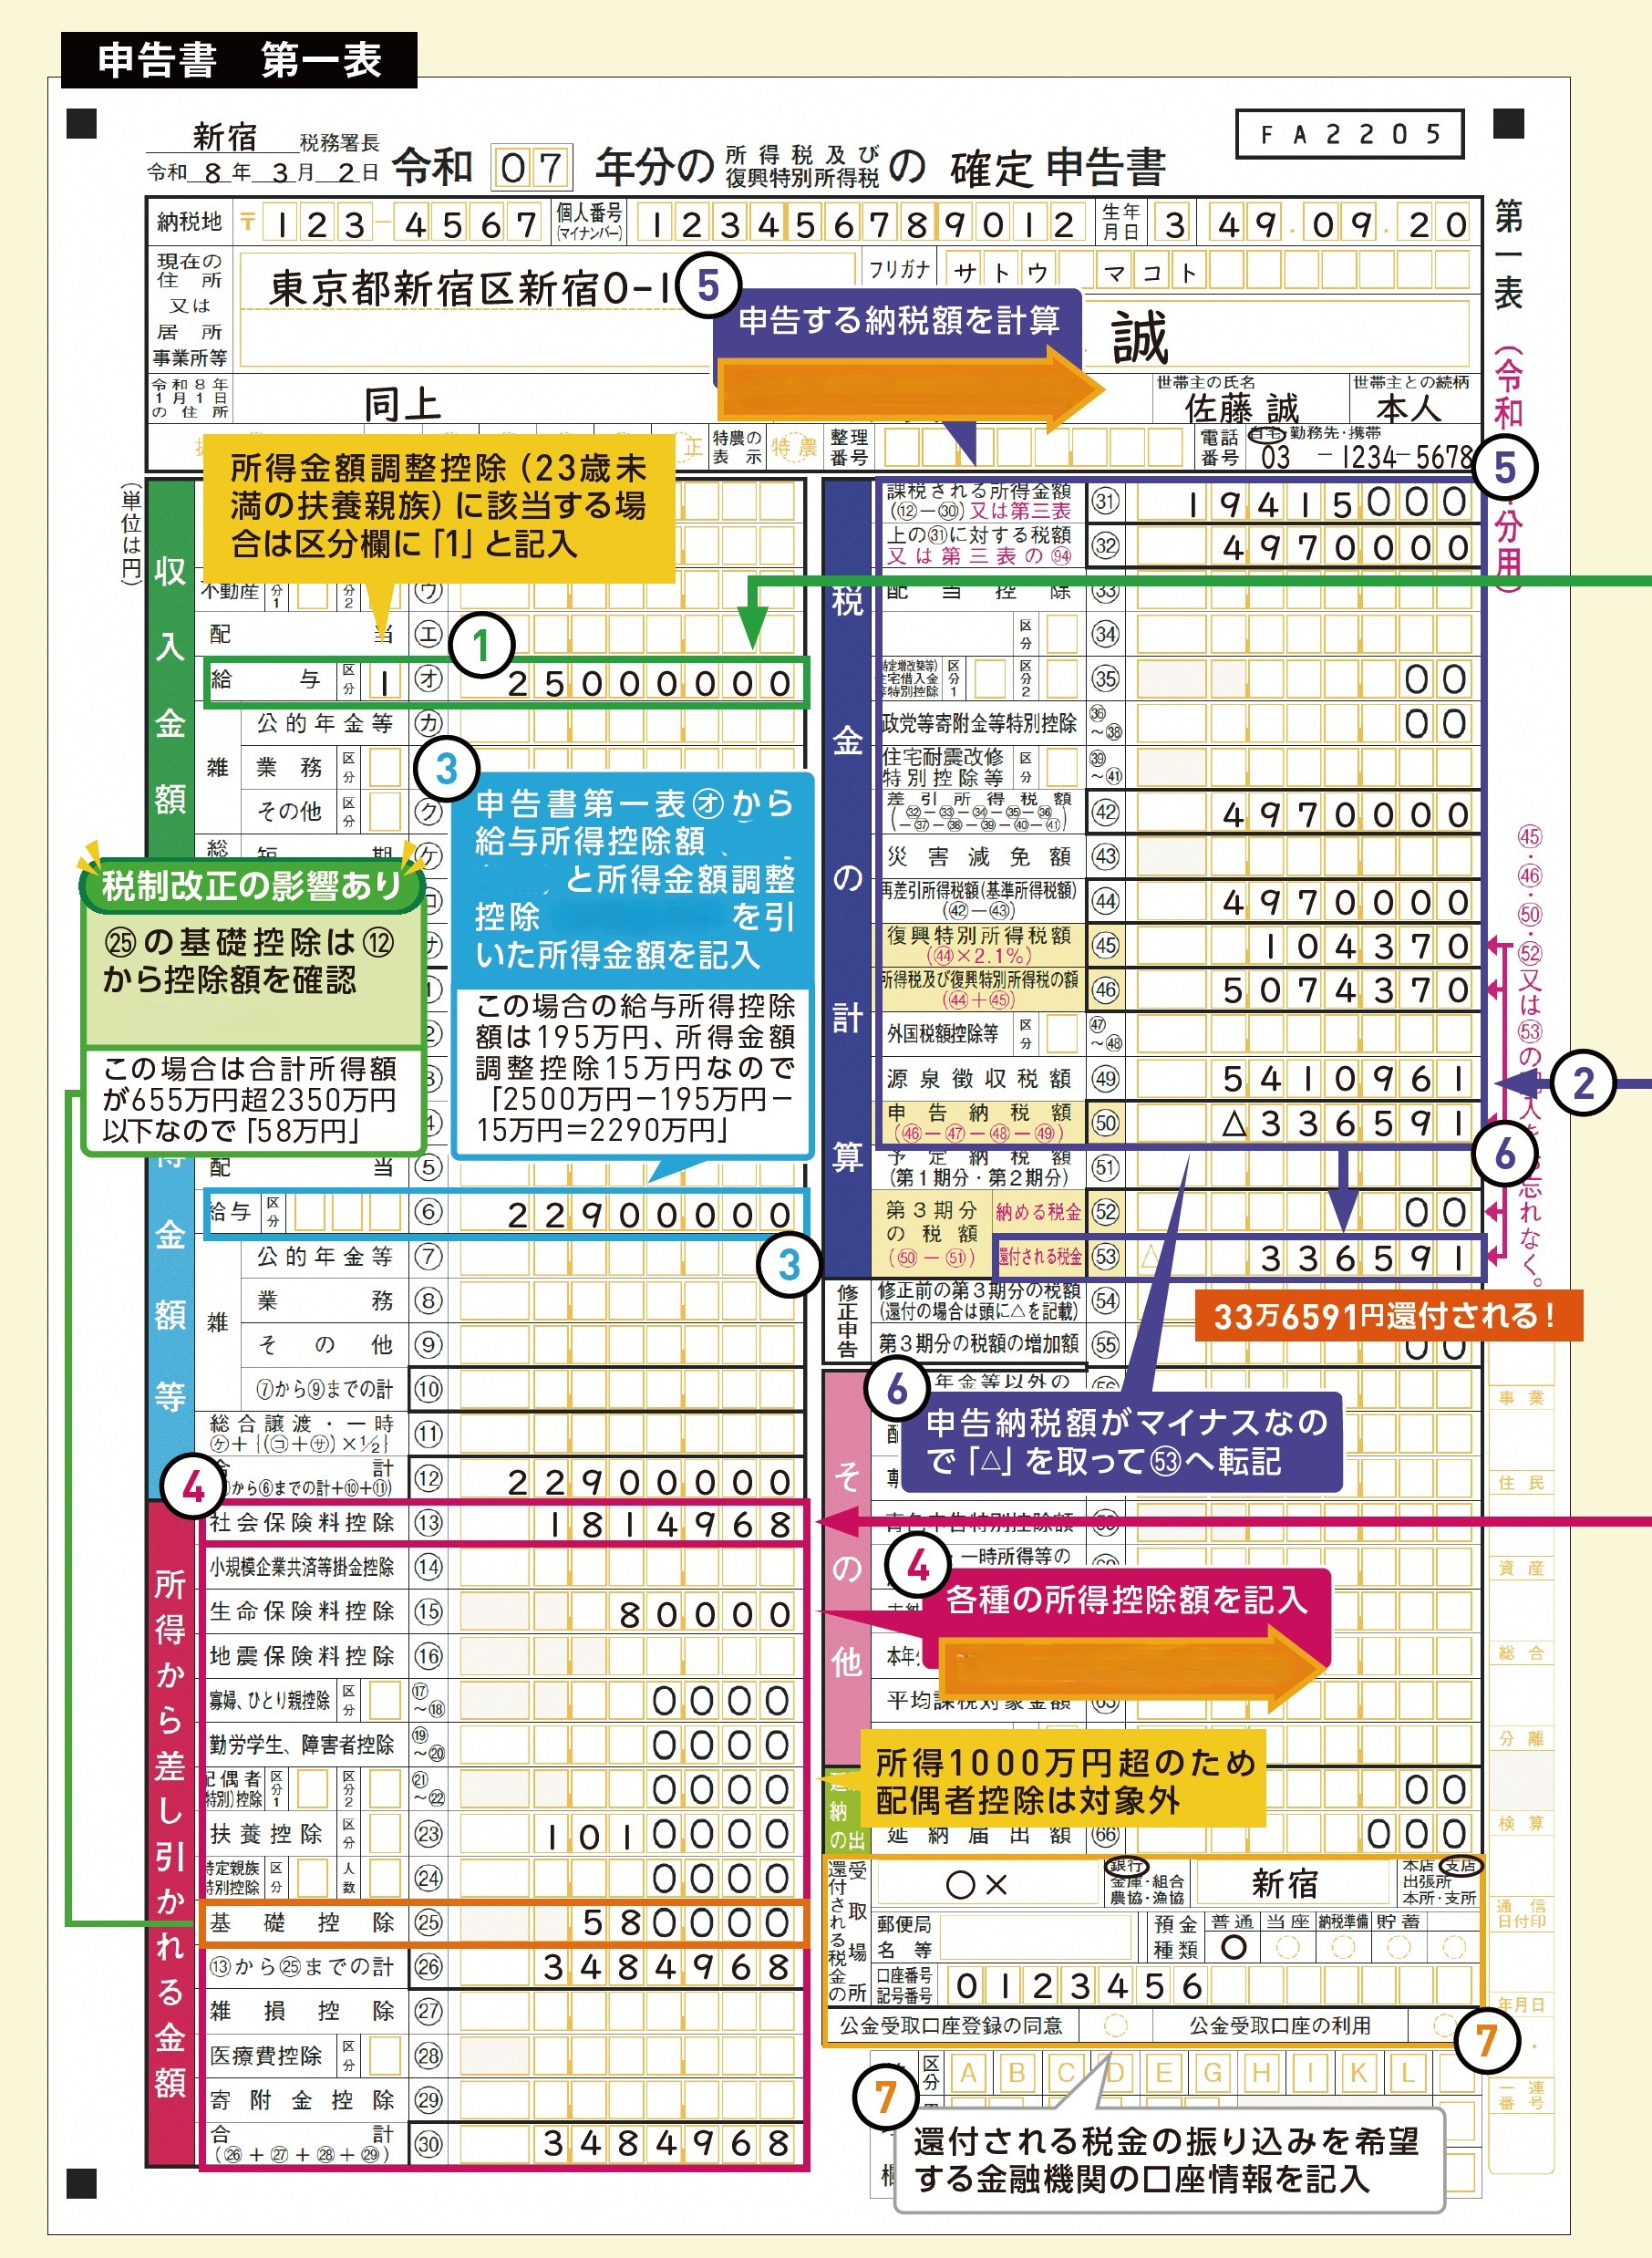
【記入例】年収2500万円・51歳会社員の場合
佐藤誠さん(51歳・会社員)
家族構成:妻(49歳・所得なし)、長男(19歳)、長女(16歳)
年収:2500万円
源泉徴収税額:541万961円
給料から差し引かれた社会保険料:181万4968円
生命保険料の控除額:8万円
新生命保険料の控除額4万円〈保険料18万円〉、新個人年金保険料の控除額4万円〈保険料12万円〉
基礎控除額:58万円
西原 憲一
西原会計事務所 代表
税理士
【注目のセミナー情報】
【最新・法人決算対策】9月17日(木)オンライン開催
公認会計士が監修!
「短期償却」で手元キャッシュを大きく残す不動産活用
【物販事業】9月26日(土)オンライン開催
月額30万~50万円の利益を狙う!
オマカセ型「物販事業運用スキーム」とは?
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】