検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
銀行や証券会社がすすめる「アクティブファンド」は買ってはいけない
銀行や郵便局、証券会社の窓口で投資信託について相談すると「アクティブファンド」を勧められることがあります。しかし手を出してはいけません。アクティブファンドは往々にして高い手数料が設定されており、あなたの資産を静かに、しかし確実に蝕んでいくからです。
アクティブファンドとは、S&P500や日経平均株価などの特定の指数を上回る投資成果を目指して運用される投資信託のことです。ファンドマネージャーと呼ばれる運用の専門家が、独自の判断で銘柄選定や売買を行います。しかし、過去の運用実績を見てみると、インデックスファンドのほうが圧勝しているのです。
アクティブファンドがインデックスファンドを上回るリターンを、毎年安定して継続的に叩き出し続けるケースは稀です。特に、5年、10年、20年といった長期で見れば見るほど、平均的にはアクティブファンドがインデックスファンドに負けてしまう傾向が数多くの調査研究によって報告されています。
アクティブファンドがインデックスファンドに負けてしまう理由は、その高い手数料にあります。アクティブファンドの運用会社は、高度な専門知識と経験を持つ高給取りのファンドマネージャーを雇い、さらに顧客を獲得するためのマーケティング活動も展開する必要があります。
それらの莫大なコストを、アクティブファンドに投資する投資家たちが高い手数料という形で負担しているわけです。手数料を除いたパフォーマンスは、平均すればインデックスファンドと同じくらいですが、手数料のぶんだけパフォーマンスが悪くなる。そのようなアクティブファンドを積極的に選ぶメリットは、残念ながら何ひとつ見当たりません。
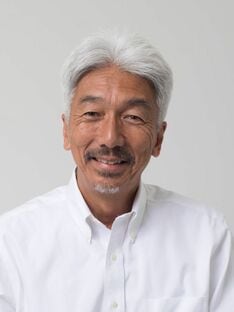
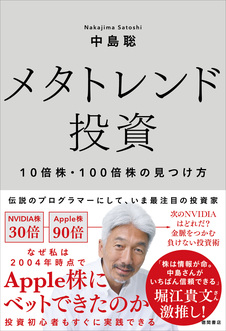
中島 聡
エンジニア・起業家・投資家
【注目のセミナー情報】
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産承継】11月20日(金)
認知症による「資産凍結リスク」を防ぐには?
今備えるべき「承継対策」を家族信託の第一人者が解説
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■税務調査官「出身はどちらですか?」の真意…税務調査で“やり手の調査官”が聞いてくる「3つの質問」【税理士が解説】
■月22万円もらえるはずが…65歳・元会社員夫婦「年金ルール」知らず、想定外の年金減額「何かの間違いでは?」
■「もはや無法地帯」2億円・港区の超高級タワマンで起きている異変…世帯年収2000万円の男性が〈豊洲タワマンからの転居〉を大後悔するワケ
■「NISAで1,300万円消えた…。」銀行員のアドバイスで、退職金運用を始めた“年金25万円の60代夫婦”…年金に上乗せでゆとりの老後のはずが、一転、破産危機【FPが解説】
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】