検索

私的流用とみなされた住職
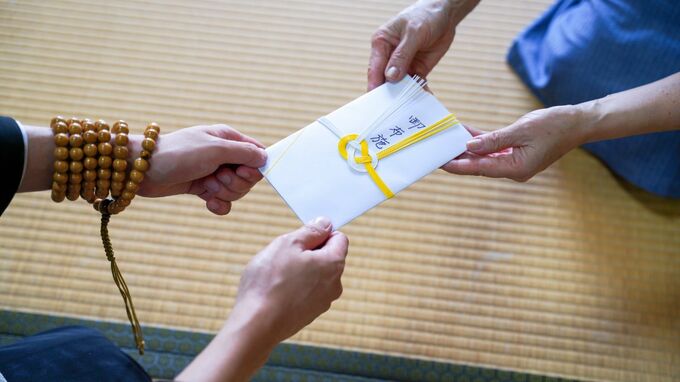
A県にあるお寺の住職は、お布施として受け取った金銭をそのまま自分のものとして、受けとっていました。もちろん、宗教法人が行う宗教活動として受け取るお布施であれば対象になりません。あくまでも私的に流用されたとみなされた場合になります。
実際、この意識が曖昧になってしまったことによる悲劇ですが、帳簿にしっかりつけて管理せず、受け取った金銭をそのまま自分の生活費に使ったり、貯蓄に回したりしていると、それは完全に私的流用となります。これらが常態化した場合、どうなるでしょうか。
住職は年間3,000万円のお布施を受け取っていました。税務調査により、お布施は住職のお給料として扱われました。そのため、源泉所得税の課税漏れとなったのです。結果として5年遡って1億5,000万円の追徴課税に。税額にすると、約4,200万円にものぼります。さらに、冒頭お伝えした重加算税35%~40%がここにのしかかってくるという悲劇に……。宗教法人においては住職も給料として受け取っているはずなので、このお金は隠し給料のような位置づけになってしまいました。
ところで、これらのお布施などは現金でのやり取りです。通帳での取引なら証拠は残りますが、現金の場合、税務署はどのように証拠を掴んでいるのでしょうか? 今回のケースでは、相続税の申告が証拠となりました。
相続税の計算において葬式費用については、控除の対象になりますので、申告の際にはお寺に支払ったお布施などをお寺の名前、住所も合わせて記載して申告しています。
また、宗教法人法においては、年間収入が8,000万円を超えると収支計算書を作成して都道府県等に提出することが義務付けられています。このため、やはり帳簿をしっかり管理することは、とても重要なのです。
木戸 真智子
税理士事務所エールパートナー
税理士/行政書士/ファイナンシャルプランナー
税制改正で変化!相続税対策としての「生前贈与」
税務調査で否認されないポイントとは
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月14日(水)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術
<第2回/会社オーナー・不動産オーナー実践例>
【10月15日(木)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【10月15日(木)開催】
30年以上の安定的運用実績を誇る
「世界最大手マルチ・ストラテジー・ファンド」に
日本から個人投資家がアクセスできる貴重な機会
【10月17日(土)-18日(日)開催】
「スマホの中の遺産」家族は見つけられますか?
“エンディングノート”で残す、デジタル遺産・収益不動産・相続財産情報
【AI時代の「家族承継」実践編】