検索

すでに購入ずみのマンションも「新ルール」の対象
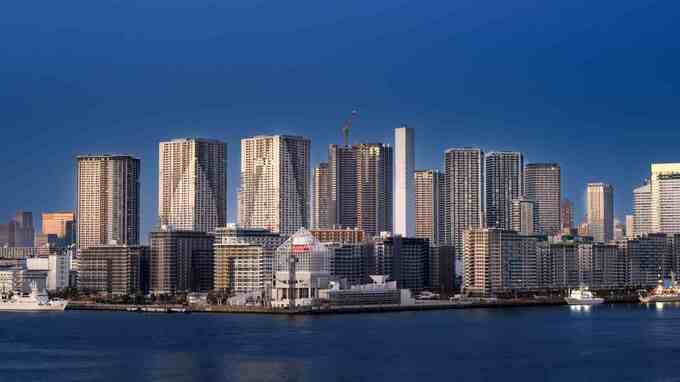
この新しいルールは2024年1月以降の相続・遺贈、または贈与によって取得されたマンションについて適用されます。つまり、相続対策としてタワマンを購入した時期を基準とするのではなく、実際に相続・遺贈が発生した時期が基準となります。したがって、既にタワマンを購入ずみの場合にも適用されます。
今後、国税庁は、相続税評価額と市場価格の乖離が大きいことを利用した節税スキームに対し、厳しい態度で望んでいくことが予想されます。
前述したように、そもそも、不動産の相続税評価額が市場価格より低く抑えられる理由は、不動産が「生活する場所」「生活の糧を得るための事業を行う場所」だからです。そして、タワマン節税は「本来の制度趣旨を逸脱したもの」と判断されたと考えられます。その意味では、新ルールは行き過ぎた相続税対策にストップをかけて税の公平を維持するためのものといえます。
ただし、「本来の制度趣旨を逸脱したもの」かどうかの判断は微妙な場合があります。そもそもの制度趣旨が「生活に必要な財産である不動産についての税負担の軽減」にある以上、制度を正当に利用した相続税対策までが萎縮させられるようなことがあってはなりません。そのようなことにならないよう、私たち納税者は、行き過ぎたルールが設けられることがないか、監視していく必要があるといえます。
黒瀧 泰介
税理士法人グランサーズ 共同代表
公認会計士
税理士
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月6日(火)開催】
認知症対策には絶対的な効果!
金融資産家のための「民事信託」を活用した資産承継方法
【10月7日(水)開催】
個人×法人の二刀流!
「マイクロ法人」を活用して“資産を最大化”する方法
【10月8日(木)開催】
もう来年の管理費を払わない!先延ばしにしない!
今年中に検討したい「墓じまい」