検索

◆承継から5年経過後の条件
次に、承継から5年経過後の主要な条件は以下の通りです。報告義務は負いますが「3年に1回」でよくなります(かえって、うっかり忘れてしまう危険性があるので要注意ではありますが)。
【承継から5年以内の主要な条件】
・資産保有型会社等(ホールディングス等)にならないこと
・M&A(自社株式の譲渡等)や解散をしないこと
・資本金・資本準備金を減少させないこと
◆「一般措置」よりも条件が緩和され使いやすい「特例事業承継税制」
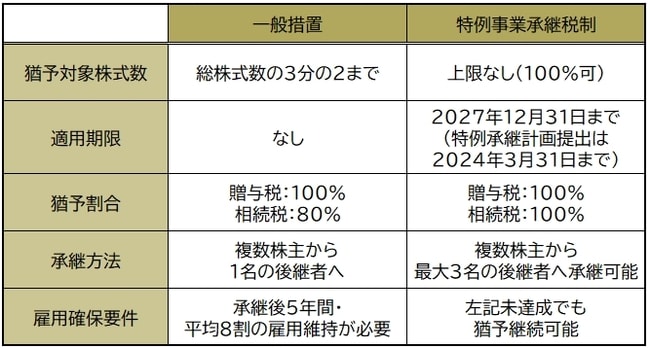
なお、かつて、事業承継税制は今でいう「一般措置」しかありませんでした。しかし、納税猶予を受けられる株式の割合が3分の2に限られていたうえ、承継後に後継者に課された条件が厳しいということで、使い勝手が悪いと敬遠され、あまり利用されませんでした。そこで2018年から、条件がより緩和された特例措置(特例事業承継税制)が設けられたという経緯があります。
一般措置と特例事業承継税制の主な違いは[図表]の通りです。特例事業承継税制はかなり使い勝手が良い制度だといえます。
事業承継税制を利用するには
事業承継税制、とりわけ「特例事業承継税制」を利用するには、まず、税理士等の「認定支援機関」に協力してもらって「特例承継計画」を作成し、都道府県に提出する必要があります。なお、特例承継計画の作成と提出は、先代経営者が亡くなったあとでも差し支えありません。
現状、特例承継計画書の提出期限は2024年3月31日までとなっています。そして、事業承継は2027年12月31日までに完了しなければなりません。
この期限については、経済産業省等が「特例承継計画書の提出期限」と「事業承継の完了の期限」をいずれも延長するべきとの税制改正要望を提出しており、それが認められる可能性があります。経済産業省は要望を提出した理由として、60代、70代の経営者から次の世代への事業承継が進んでいないことを挙げています。
しかし、現時点では期限の延長は確定的ではないので、2024年3月31日までの提出を目標として特例承継計画書を作成することをおすすめします。
中小企業において、事業承継によって後継者が自社株式を引き継ぐ際の相続税・贈与税の負担をいかに抑えるかは、深刻な問題です。業績が好調な企業、資産状態が良好な企業ほど、自社株式の評価額が高くなり、相続税・贈与税の額も大きくなるというジレンマもあります。
自社株式の評価額を引き下げる方法がないわけではありませんが、それらの方法は多かれ少なかれ会社の資産の減少や、貴重なキャッシュの流出を伴うものであり、限度があります。
そんなとき、事業承継税制、とりわけ2018年から施行されている特例事業承継税制を活用することは、実質的に相続税・贈与税の負担をゼロできる方法として、有効な選択肢の一つとなり得ます。ただし、その代わり、後継者には事業継続のための一定の努力が求められることを忘れてはなりません。
黒瀧 泰介
税理士法人グランサーズ 共同代表
公認会計士
税理士
12月3日(木)ライブ配信!
調査官は重加算税をかけたがる
相続税の「税務調査」の実態と対処方法
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【12月8日(火)開催】
「非上場株式」の評価見直し見送りへ…
今後の焦点とオーナー社長が今すべき対策
~株価評価・株価対策・事業承継の実務~
【12月9日開催】
「金利上昇」で不動産市場の潮目に変化!
投資家、実需層への影響とは
元メガバンカー×不動産鑑定士が解説
【12月9日開催】
金融資産1億円以上の方のための
「本来あるべき資産運用」
【12月10日開催】
メジャーリーガーや渡米プロゴルファーにも頼られる
あの奥村眞吾税理士が当倶楽部セミナーに初登壇&特別解説!
日米の税務実務家だから語れる両国の「申告・納税・各種税対策」