検索

もっとも効果的なのは「事業年度の初月」
ただし、減価償却費の計上は、事業に使用した月から起算して「月割り」で行わなければなりません。これは新車であろうが中古車であろうが同じです。
たとえば、12月決算の法人で、12月に600万円の高級中古車を新車購入して使用したとしても、年度内の経費として計上できるのは1ヵ月分の50万円のみです。これでは到底「節税」「決算対策」にはなりません。
したがって、もしも、1年で全額を経費化したいのであれば、事業年度の初月に購入し事業利用を開始することをおすすめします。
たとえば、個人事業主または「12月決算」の法人であれば1月に、「3月決算」の法人であれば4月に、実際に事業利用を開始することが必要です。
ただし、「節税」「決算対策」を行うには、決算期にどの程度の利益が出る見込みなのかわかっている必要があります。事業年度の初月の段階で決算期における利益の状況が見通せるのはかなり稀なケースです。
したがって、結局のところ、高級車の購入が「節税」「決算対策」として利用できるケースは、実はそれほど多くないことになります。
「事業のため」と合理的に説明できないとNG
ここまで解説してきたように、高級中古車を購入して「節税」を行う場合、最も効果的なのは「3年10ヵ月落ち」の中古車を、事業年度の初月に購入し利用開始することです。
そうすれば、購入代金の全額を「減価償却費」として経費に計上できます。
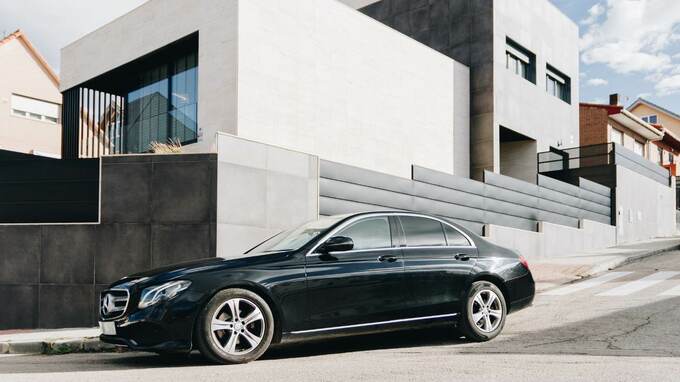
しかし、経費への計上が認められるのは、そもそも、「事業に必要なもの」という縛りがあります。たとえば、「3年10ヵ月落ちのベンツ」を購入して社用車として利用した場合、それが「事業に必要なもの」であることを合理的に説明できなければ、費用計上自体が認められません。
なぜ「3年10ヵ月落ちのベンツ」でなければならないのかという理由付けが必要です。よくあるのが、「社長が高級車に乗っていることで、取引先や営業先からの信用を得やすい」というものです。この場合、1台ならば一定の合理性が認められますが、複数台となると、2台目以降については認められない可能性が高くなります。
また、特に必要もないのに「節税」のためだけに高級中古車をわざわざ購入するのは、ただの無駄遣いです。税金が減る以上に、本来なら事業資金に回せる貴重なキャッシュが流出してしまうからです。
高級中古車を購入して「節税」「決算対策」を行う場合は、そもそも必要なのか、慎重に吟味することをおすすめします。
配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【11月21日(土)0:00~11月23日(月)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【11月21日(土)0:00~11月23日(月)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術<第1回/基礎知識>
【11月24日(火)開催】
2027年1月から適用開始!「貸付用不動産」の評価改正
これからの不動産相続対策はどうなる?
【11月24日(火)開催】
プライベートアセット、ヘッジファンド、コモディティ…
世界の富裕層が「オルタナティブ投資」を活用する理由