検索

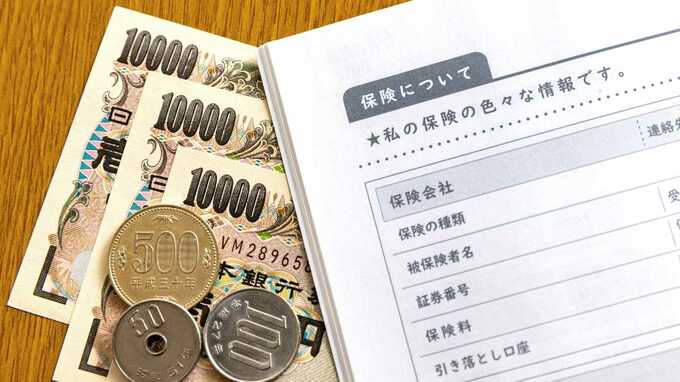
「生命保険料控除」と「非課税枠」とは?
先ほど、相続税の計算において生命保険の非課税枠について触れましたが、似ていて間違えやすいもので、所得税の計算における「生命保険料控除」があります。
生命保険料控除とは、毎年1月1日~12月31日までに支払った所定の生命保険料のうちの一定の金額が、保険契約者(保険料負担者)のその年の所得金額から差引かれる、所得税の制度です。
こちらの対象は相続税ではなく、「所得税」や「住民税」の税負担を軽減できるという仕組みですので、しっかりと区別しておきましょう。
生命保険を活用した相続税対策の「メリット」
相続税対策において生命保険を上手く活用すると、様々なメリットがあります。
まず、相続税の納税資金の確保に役立てることができるというメリットがあります。
例えば、相続財産に土地や建物など、評価額の高いものがある一方で、納税のための資金が不足していた場合、相続税の申告期限(被相続人の死亡を知った日の翌日から 10ヵ月)までに相続税の現金一括納付が困難になるケースがあります。
相続した不動産を売却して納税資金に充てることもできますが、売却には手間と時間がかかり、10ヵ月という納付の期限に間に合わない可能性があります。
このようなケースを避けるために、相続人を受取人とした生命保険に加入しておくことで、死亡後スムーズに生命保険金を受け取ることによって納税資金に充てることができます。
また、遺産分割協議において、代償分割に活用できるというメリットがあります。代償分割とは、特定の相続人が不動産などの現物を相続する代わりに、他の相続人に金銭などを支払い調整することで遺産分割協議をまとめる方法です。
生命保険金を活用すると、代償分割の際の代償金を支払う資金を確保することができます。
例えば、相続財産が被相続人の自宅不動産のみで、相続人が兄弟2人であるとします。長男がこの自宅不動産を相続すると明らかに不公平になってしまうため、長男から次男へ代償金(現金)を渡して支払いを調整することで、解決ができます。
しかし、そもそも長男に代償金を支払う資金がなければ代償分割は成立しません。そこで、長男を受取人とした生命保険に加入しておけば、生命保険金によって代償金を準備することができます。
まとめ
いかがでしたでしょうか。生命保険を相続税の対策に活用することで、税負担を軽減したりスムーズな相続に繋がったりと、多くのメリットがある反面、きちんと理解をしたうえで対策を行わないと、想定していた効果は得られなくなってしまいます。
そのような状況を避けるためにも、きちんと仕組みを理解した上で、無理なく計画的に相続税対策を行っていくことが重要です。この記事がこれから相続対策をしようと考えている方に少しでもお役に立てれば幸いです。
《公式YouTubeチャンネル》
《 自分で簡単・リーズナブルに相続税申告ができるTASKIサービス》
竹下 祐史
税理士法人ブライト相続 代表社員税理士
配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月6日(火)開催】
認知症対策には絶対的な効果!
金融資産家のための「民事信託」を活用した資産承継方法
【10月7日(水)開催】
個人×法人の二刀流!
「マイクロ法人」を活用して“資産を最大化”する方法
【10月8日(木)開催】
もう来年の管理費を払わない!先延ばしにしない!
今年中に検討したい「墓じまい」